
黃金13年來最慘季度!避險神話動搖,投資者重新審視「黃金該不該持有」

黃金期貨第二季度下跌超過14%,創下自2013年以來最糟糕的季度表現。根據CNBC文章指出,作為常被用於投資組合分散化及風險避險的資產,黃金近期的走勢讓部分投資者開始質疑其避險功能。
自伊朗戰爭爆發以來,黃金期貨累計下跌21%。在此之前,金價曾於今年年初觸及歷史高位。圖表顯示,過去三個月,標普500指數與黃金期貨走勢形成對比。
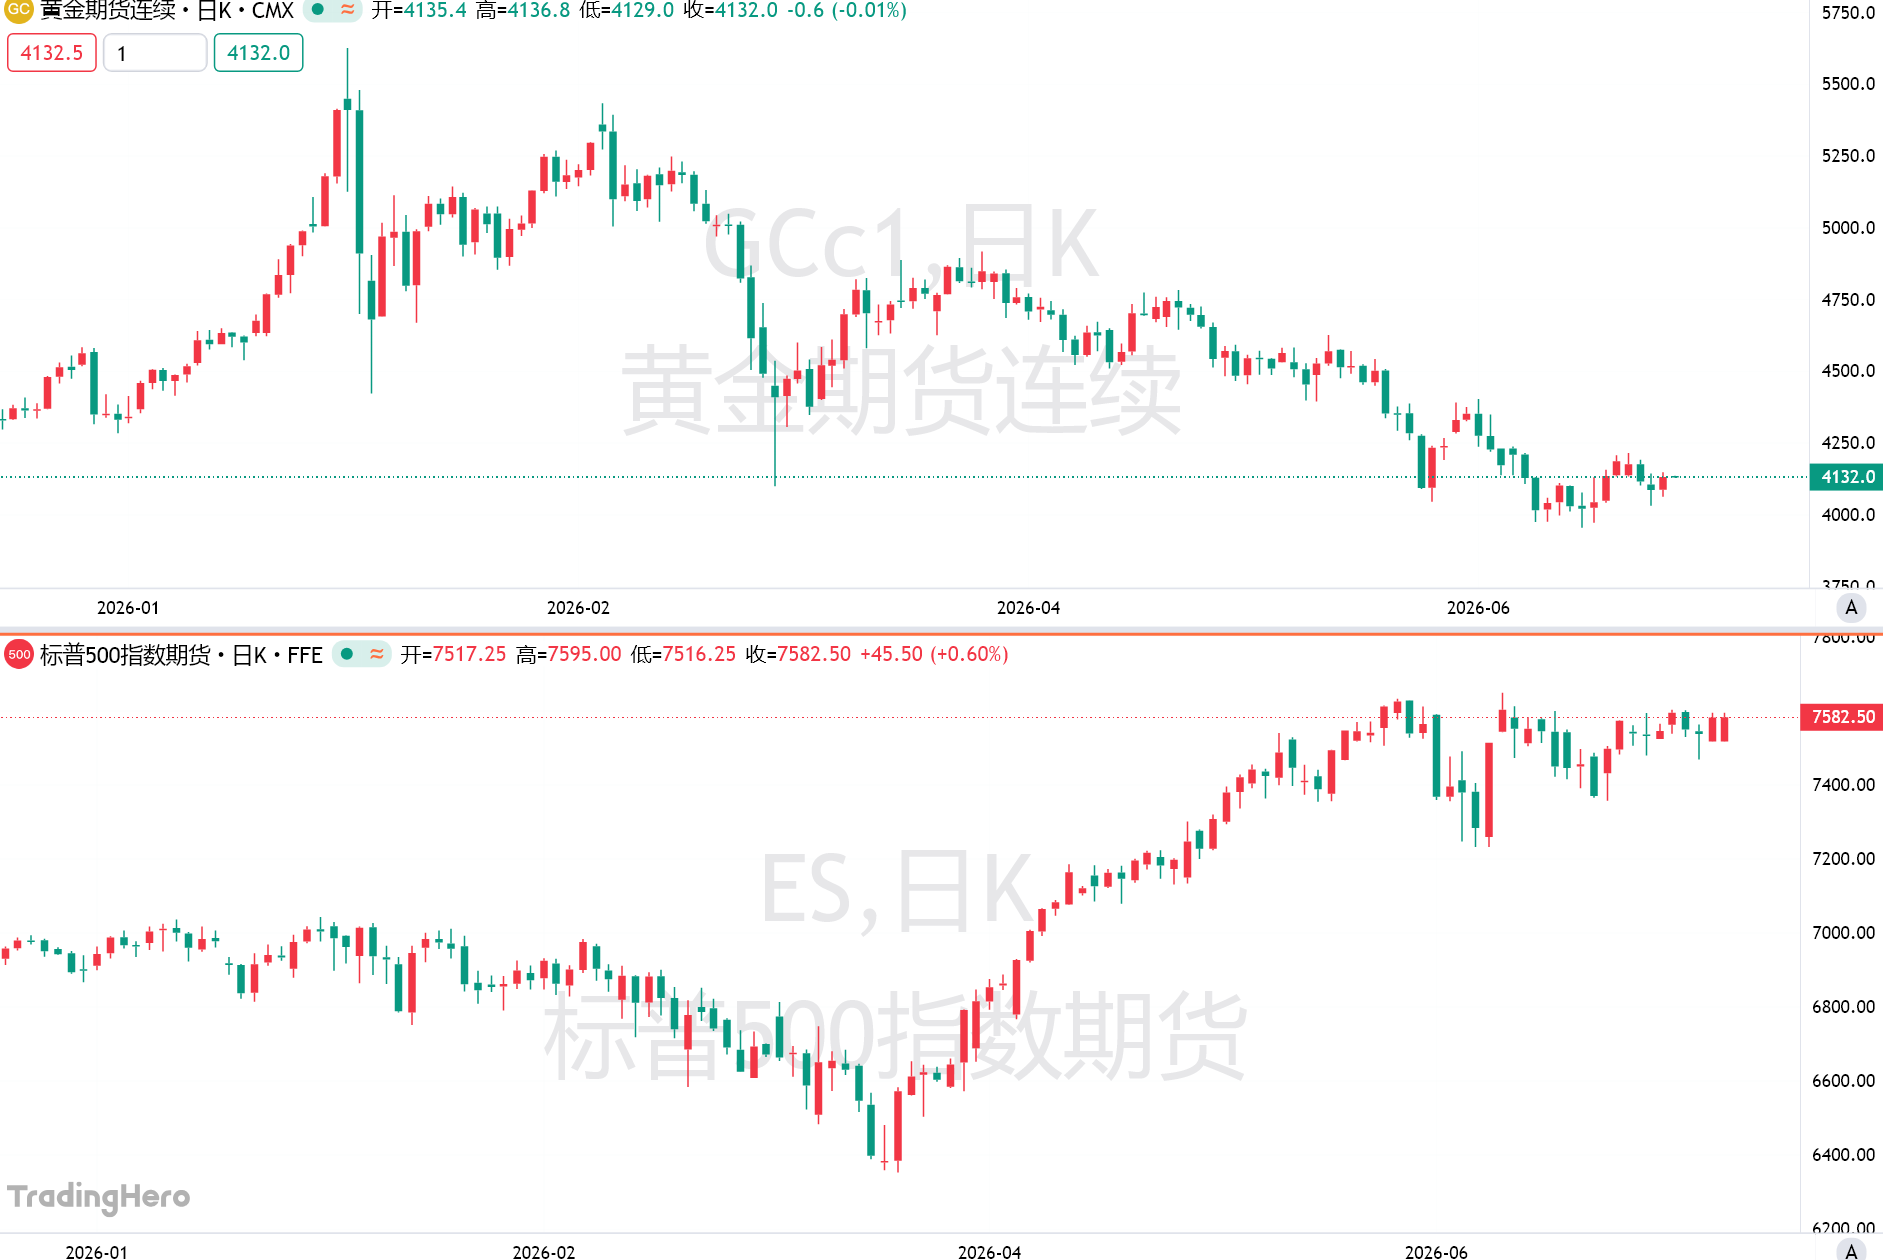
黃金近期表現足以引發憂慮,但投資者在將其從投資組合中剔除前,仍需重新審視對黃金的期待。關鍵問題不只是金價短期下跌,而是黃金究竟應在組合中承擔什麼功能。
Vanguard全球投資組合建構負責人羅傑·阿利亞加-迪亞茲(Roger Aliaga-Diaz)表示:「對沖功能確實存在,但它可能比人們想像中更不穩定。並非每一次股市下跌時,黃金都會恰好出現並彌補損失。」
理財顧問指出,投資者常見誤區是期待黃金與股票形成持續、直接的反向關係。也就是說,股市下跌時,並不能假設黃金一定會上漲。
密西根州拉斯魯普村SGH Wealth Management創辦人、註冊理財規劃師薩姆·胡什佐(Sam Huszczo)表示:「我並不把黃金視為股票市場的直接對沖工具,但它是對沖恐懼情緒的良好工具。以較小比例配置,它是一種不錯的分散化工具。」
從長期歷史數據來看,黃金仍有理由在投資組合中保留一定位置。JPMorgan Private Bank的一項分析顯示,在1985年至2024年期間,重大地緣政治衝擊發生前及發生期間,黃金四週內的平均報酬率為1.8%,中位報酬率為3%。同期,10年期美國國債及股票的平均報酬率皆為下跌1.6%。二者的中位跌幅皆為1.9%。
阿利亞加-迪亞茲還指出,黃金也可作為對沖美元風險的工具。他表示:「當出現美元價值、美元穩定性或聯準會信譽受到質疑的情況時,你很可能就會看到資金流入黃金。」
不過,黃金並不是低波動資產。阿利亞加-迪亞茲表示,投資者往往忽略了黃金的波動性,而這種波動性實際上與股票頗為相似。
正因如此,黃金持倉需要保持在可控範圍內。多數理財顧問建議,黃金配置比例不應超過5%。
第二季度黃金持倉出現虧損,並不必然意味著投資者應全部賣出這一資產類別。更重要的是評估黃金在長期規劃中的作用、個人對波動的承受能力,以及目前持倉比例是否過高。
Perigon Wealth Management首席投資官拉菲亞·哈桑(Rafia Hasan)表示:「你應該以更長期的時間維度來思考黃金配置,不能孤立地只看一個季度的表現。」
哈桑建議將黃金配置比例保持在1%到2%之間。她補充:「我認為大宗商品作為更廣泛的分散化工具,的確有其潛在作用,話雖如此,大宗商品價格往往波動更大,我認為上個季度正好印證了這一點。」
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
連續見礦905米!Auro Metals金銅礦資源潛力再被實錘,二期鑽探賦能長期增長
Auro Metals Inc.再傳重磅勘探利好,其Santa Barbara銅金礦一期鑽探再獲突破性成果。
摩根大通:加息並不足以終結美股漲勢,長端利率、財政與地緣才是真正的風險
摩根大通認為,加息並不意味著美股上漲邏輯終結,AI資本開支和企業盈利仍可支撐權益市場;但財政赤字、債券供給和地緣風險將持續推高長端利率。真正需要警惕的是10年期美債收益率快速逼近5.5%-6%,屆時高估值成長股面臨的壓力或將明顯上升。
傳SK海力士(SKHY.US)旗下Solidigm考慮在美建NAND工廠,成本與政治阻力仍存
知情人士透露,SK海力士(SKHY.US)旗下子公司Solidigm正考慮在美國建設NAND快閃記憶體晶片工廠。
日本央行加息落地、日圓卻掉頭下跌!植田和男言論「不夠鷹派」策略師警告跌勢或延續
策略師認為,日本央行行長植田和男在新聞發布會上的言論令那些期待其發表更鷹派言論的投資者感到失望。
加密貨幣價格
更多


