
貨幣政策重回市場主線,沃什首場FOMC成為全球焦點

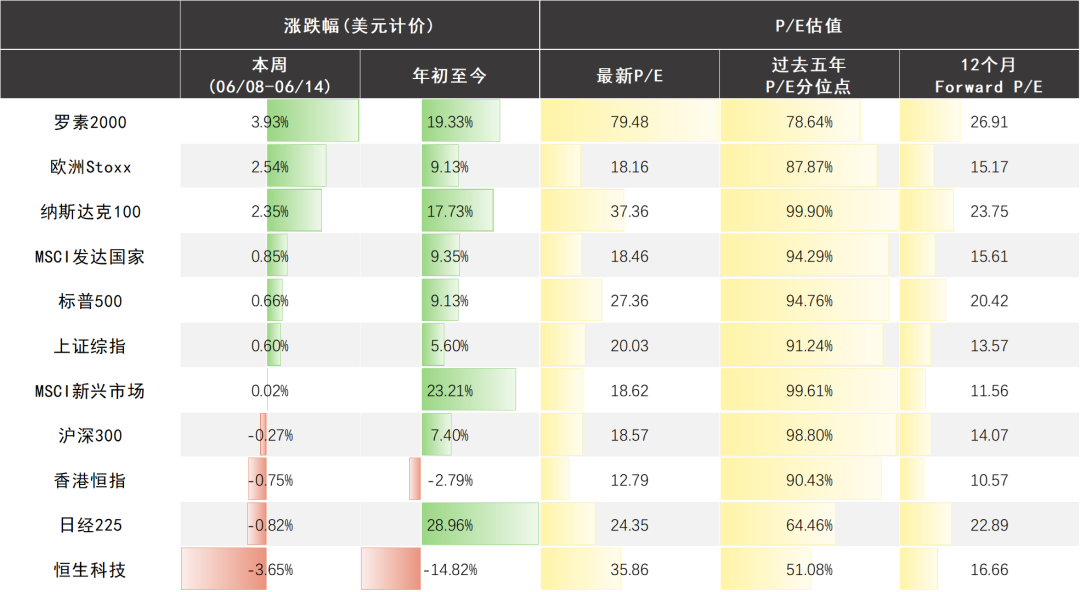
上週,全球資本市場主線從地緣風險再次切換到全球貨幣政策。隨著美伊局勢接近停戰、荷穆茲海峽尾部風險下降,油價衝擊及外部通脹擔憂邊際緩和,市場焦點轉向主要央行政策路徑。非美央行在通脹和匯率壓力下再度轉鷹,但我們認為,美聯儲在沃什框架下今年並不具備重啟加息周期的充分條件,更有可能維持現有觀望態度。
5月美國CPI按年增長持續升至4.2%,但核心環比僅0.2%,低於預期,顯示通脹上升主要來自能源衝擊,而非內生需求全方位過熱。若油價不再失控,5月或成為本輪CPI按年增長的短期高點。產業層面,AI板塊雖然受供應鏈傳聞擾動,但模型迭代、Agent應用及大國戰略投入仍在強化主線。短期需要做好持倉管理,中長期仍圍繞能源、晶片、基建、模型與應用五大機會層尋找高質標的。
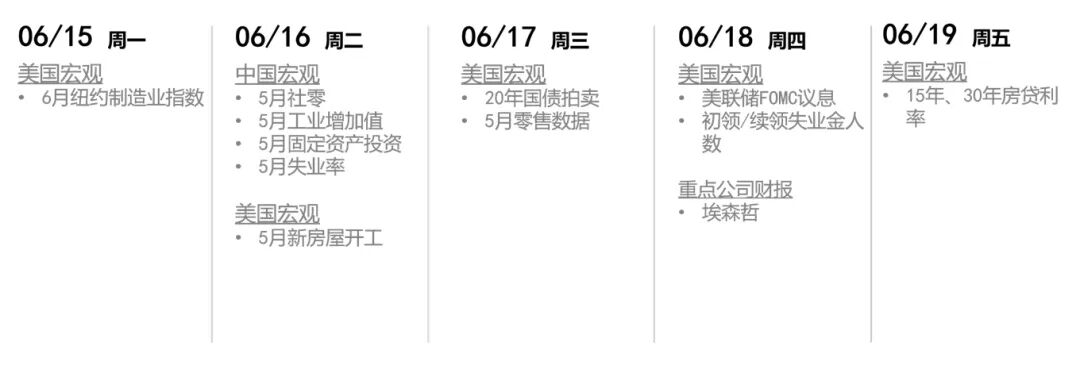
上週,市場主線正在從地緣風險轉回全球貨幣政策。美伊局勢已無限接近停火協議,隨著荷穆茲海峽尾端風險下降,市場對油價衝擊及外部通脹的擔憂邊際緩和,焦點轉向主要央行政策路徑。歐洲央行上週已開始升息,日本央行本週大概率跟進,顯示非美央行正再度因應外部通脹及匯率壓力。
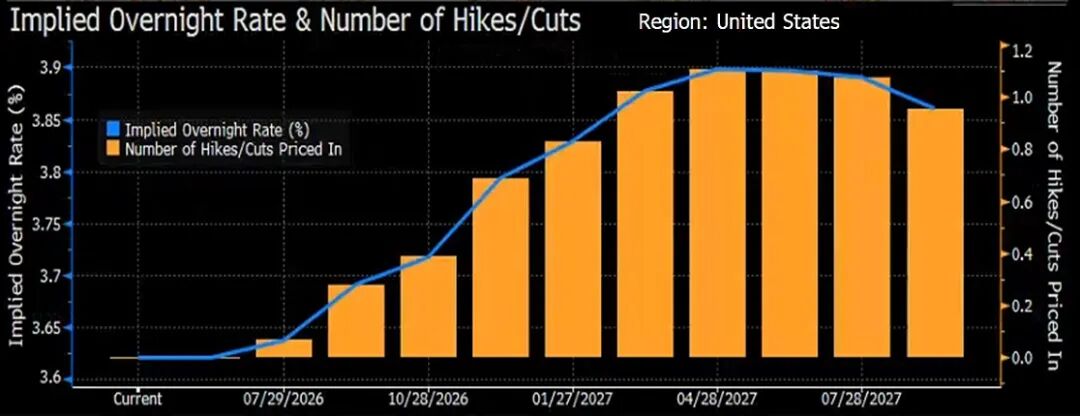
但我們認為,美聯儲在沃什框架下今年並不具備重新升息的充分條件。本次FOMC首次登場預計不會明確釋放單邊鷹派訊號,更有可能強調“下步升息和降息均有可能”,以保留政策靈活性。當前美國經濟處於增長仍具韌性、外部通脹壓力尚未消退但內生性通脹不足的階段;在此組合下,美聯儲更傾向觀望,而非冒然重啟升息週期。
同時,美國5月CPI按年增長續升至4.2%,但核心CPI按月僅0.2%,低於預期,顯示通脹上升更多來自能源衝擊,而非內部需求全盤過熱。結構上,汽油、電力、機票等油價相關項目為主要推動,核心商品按月轉負,住房通脹回歸正軌,機動車保險下行也拖低核心服務。整體來看,能源衝擊尚未演化為二次通脹,若油價無再失控,5月或為本輪CPI按年增長的短期高點。
行業方面,近期香港AI板塊雖受存儲需求下修、光通訊和800V電源節奏延後等傳聞擾動,但我們認為這些只是短期噪音,產業主線反而還在強化。一方面,大模型能力迭代尚在加速,海外Anthropic的Fable/Mythos引起高度關注,OpenAI GPT-5.6亦有實測與流出討論;中國智譜GLM-5.2針對Coding Plan全量開放,並同步升級ZCode 3.0,顯示AI從聊天工具進化到程式、Agent及複雜任務執行。
另一方面,AI正上升為大國戰略及安全資產,產業價值已毋庸置疑;中國據報規劃約2兆人民幣AI數據中心建設、強調自主可控,美國則以國家安全為由限制Fable/Mythos等前沿模型對海外開放。短線我們會適度管理持倉,應對供應鏈傳言帶來的波動;中長線仍聚焦模型突破推動下的五大機會(能源、晶片、基建、模型、應用),持續尋找優質投資標的。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
傳SK海力士(SKHY.US)旗下Solidigm考慮在美建NAND工廠,成本與政治阻力仍存
知情人士透露,SK海力士(SKHY.US)旗下子公司Solidigm正考慮在美國建設NAND快閃記憶體晶片工廠。
日本央行加息落地、日圓卻掉頭下跌!植田和男言論「不夠鷹派」策略師警告跌勢或延續
策略師認為,日本央行行長植田和男在新聞發布會上的言論令那些期待其發表更鷹派言論的投資者感到失望。
高盛:美聯儲加息放緩黃金上漲節奏,但不改長牛結構
高盛認為,加息僅放緩上漲節奏而非終結牛市。預計黃金年底公允價值預測4650美元。最關鍵支撐來自央行購金——當前購金速度高達91噸/月,是歷史均值5倍以上,結構性趨勢難以逆轉。此外,看漲期權持倉為均值三倍,做市商對沖效應可能機械性放大漲勢,實際漲幅或大幅超越基準預測。
美股太空股本週狂歡:SpaceX(SPCX.US)星艦首次創收飛行在即 Voyager(VOYG.US)、Rocket Lab(RKLB.US)大漲
本週美股太空股迎來多重催化劑。
加密貨幣價格
更多


