
外匯市場開始走向分化

Morning FX
K型分化是今年非常熱門的詞彙,用來概括AI革命浪潮初期經濟結構的不平衡。巨額資本開支帶動樂觀情緒,AI產業鏈所有領域都如火如荼,然而傳統經濟卻日益疲弱,居民實際收入下降,財富分化嚴重。
進入下半年,外匯市場也呈現分化特徵。一是關於美元中期觀點的分歧,另一方面是新興市場內部的邏輯分化。
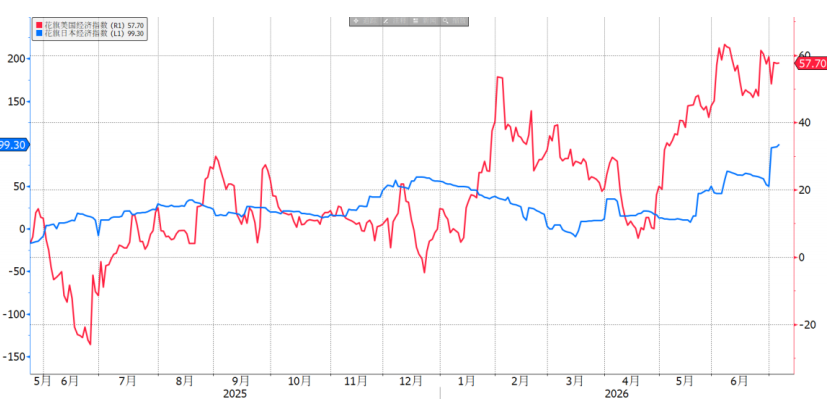
圖:美國五月以來經濟意外指數走強
一、從弱美元走向強美元
自6月起,市場對美元的看法發生變化,由長期看空轉為中期做多。這種變化不僅表現在倉位上,也體現在價格情緒和輿論之中。
美元多頭持倉已達近五年新高,尤其是在6月FOMC會議後,多頭佈局速度加快。即便6月非農就業數據低於預期,前值也大幅下修,但非美貨幣的反彈僅維持一天,美元指數甚至比數據公佈前的平倉期更高。延遲加息預期並未引發空頭動力。
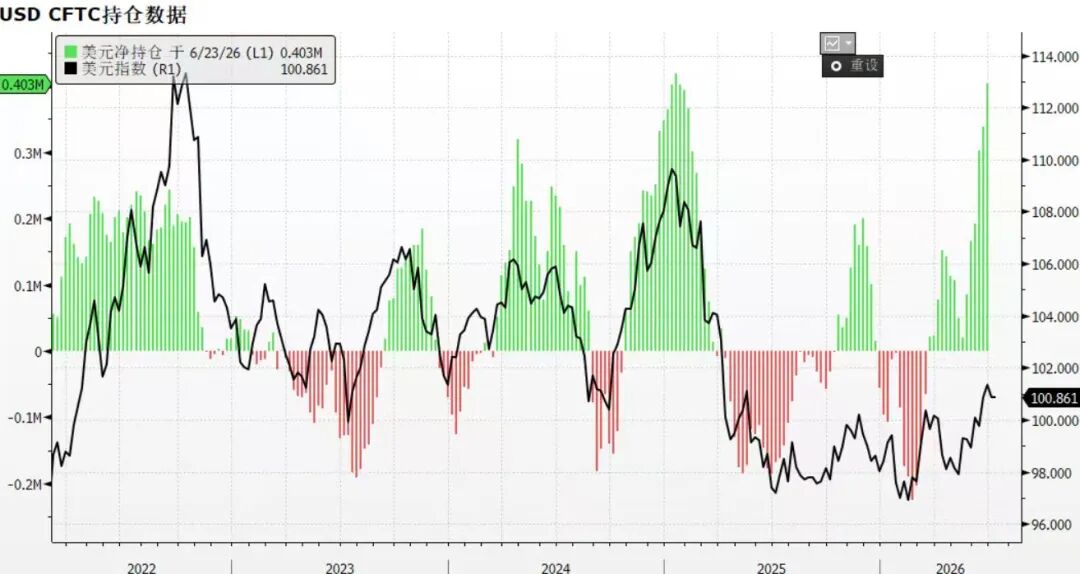
圖:美元持倉季度擁擠現象
主流投行觀點已不再討論去美元化,這一主題已被炒作了一整年。特朗普已經放棄政治施壓,聯準會的獨立性憂慮消散;人工智慧的繁榮凸顯美國優勢;而當歐洲考慮放緩升息時,美聯儲卻意外轉向鷹派。這三大因素平息了投資人分散美國資產配置的聲音,資金從歐洲與日本回流至美國。
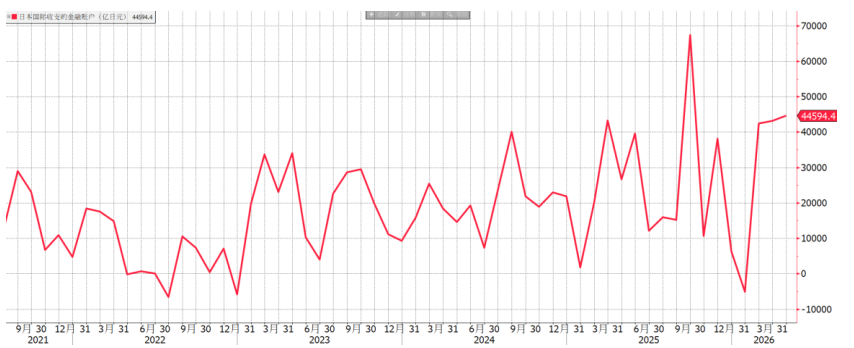
圖:日本對外投資流量
二、新興市場貨幣的邏輯分化
新興市場外匯關聯性下降。以亞洲貨幣為例,人民幣受惠於單一經常賬盈餘,與美元形成雙強格局,一籃子匯率指數升至新高。日圓和韓圜的結匯意願極弱,資本外流導致持續貶值。日圓受債務高壓被迫貶值,USDJPY一路走高直到日本央行干預;而韓圜則陷入股市上漲—外資賣出—韓圜貶值—進一步賣出的惡性循環。
高息與低息貨幣分化同樣嚴重。上半年高息貨幣明顯表現優於低息貨幣,即便利差在收斂,但未影響套利資金的堅定進場。
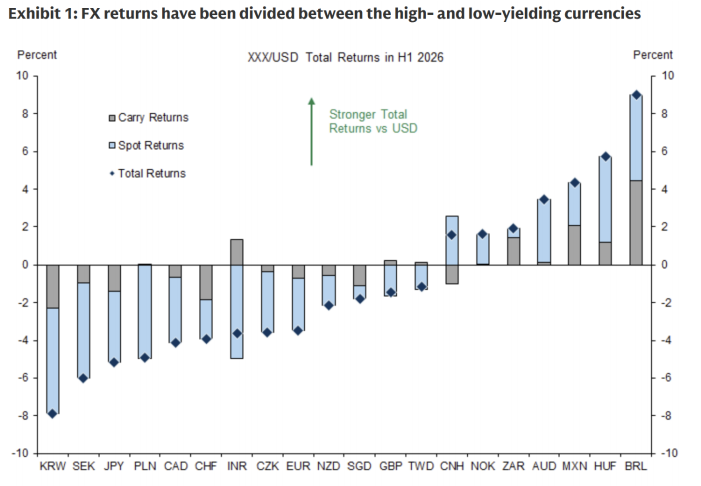
圖:高息貨幣顯著跑贏低息貨幣
三、小結
(1)美元觀點出現變化,去美元化的長期邏輯動搖,轉向中期看多。
(2)新興外匯市場同樣存在K型分化,宏觀因子失效。亞洲三兄弟中,僅人民幣獨立升值,高息貨幣則持續跑贏低息貨幣。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本又要出手?日本央行被曝匯率摸底,日圓收窄跌幅
日媒稱日本央行向市場參與者詢問匯率水平後,此前曾下跌超過1%的日圓兌美元盤中跌幅收窄一半。日本央行周五當天加息未能提振匯率,兩名決策者投反對票令市場懷疑後續加息路徑。
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
加密貨幣價格
更多


