
弱非農之後,10年美債怎麼看?

6月美國非農新增就業5.7萬人,低於市場預期的11.3萬人;4月和5月數據又合計下修7.4萬人。表面看來,這是一份利多美債、利空美元的數據,但盤面給出的答案並不完全一樣:7月2日,美國2年期國債收益率由4.17%降至4.14%,10年期卻由4.48%升至4.49%,2s10s利差反而從31bp擴大至35bp。也就是說,市場的確買了短端,但沒有同步買長端。弱非農帶來的第一層含義,是繼續加息的必要性下降,而不是立刻切換到衰退交易。
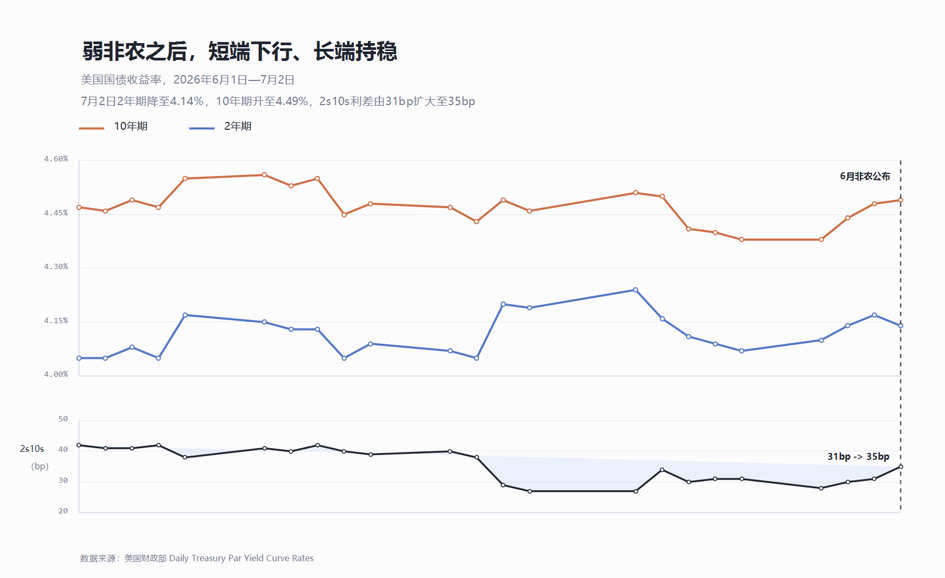
短端下行並不難理解:非農新增明顯放緩,再疊加前兩個月下修,說明勞動力市場並不過熱。對2年期收益率而言,最直接的交易就是聯準會繼續加息的尾部風險下降。換句話說,弱非農首先壓低的是「馬上加」或「要不要再加」的機率。
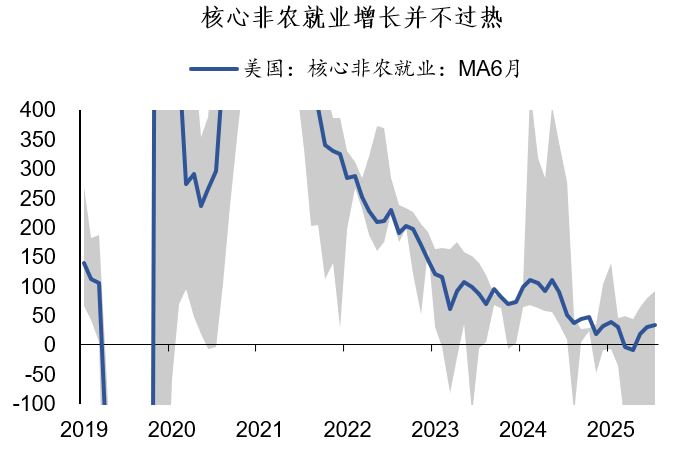
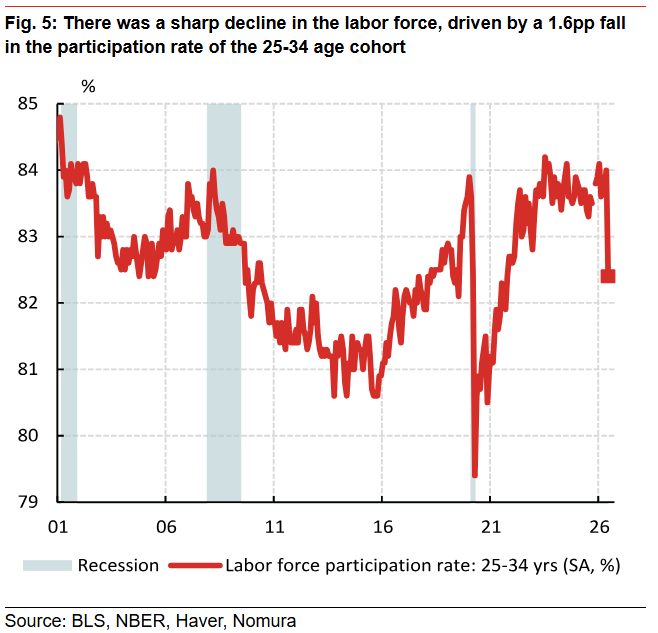
但這份數據也沒有弱到足以讓市場一步跳到衰退定價。報告中臨時性因素影響較多:提前招聘影響下的休閒酒店業就業減少、25-34歲年齡組的參與率下降了1.6個百分點等。它給聯準會的信號,是可以少一點鷹派、可以更有耐心,而不是必須馬上轉向寬鬆。
單月弱非農只能說明新增就業邊際減緩,不足以證明長期增長和實質利率中樞會被快速打下來,這也是10年期沒有明顯下行的關鍵。同時,財政融資、國債供給,以及AI數據中心等資本開支仍在製造融資需求。私人部門信貸偏弱,並不等於美國整體融資需求下降,政府和AI投資仍在托住長端利率中樞。
因此,弱非農之後,市場交易的不是收益率曲線整體下行。加息預期回落下,短端受益更直接,10年期只是上行壓力有所減輕,尚未確認趨勢性下行,維持震盪觀點。
展望後市,CPI是主要的數據節點,若6月CPI明顯低於預期,10年期有機會向4.35%—4.40%試探;若核心通脹仍在0.3%左右或更高,則可能重回4.50%以上。中期來看,只有當就業降溫進一步擴散至裁員上升、消費走弱,並伴隨通脹回落,長端下行空間才會真正打開。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
更新版 7-沃倫·巴菲特卸任伯克希爾董事長一職,由其子霍華德接任
日本又要出手?日本央行被曝匯率摸底,日圓收窄跌幅
日媒稱日本央行向市場參與者詢問匯率水平後,此前曾下跌超過1%的日圓兌美元盤中跌幅收窄一半。日本央行周五當天加息未能提振匯率,兩名決策者投反對票令市場懷疑後續加息路徑。
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
加密貨幣價格
更多


