
奔向165?日圓隱形干預新策略能否抵擋貶值趨勢?

7月2日,日圓上演劇烈反轉。盤中,日圓匯率從162.54的高位迅速回落至160.62,最大跌幅達1.18%,最終收跌0.9%。隨後成交數據顯示,當日交易規模顯著低於4月底日本官方干預時期,更傾向於是投機資金集中平倉,而非大規模官方買盤。
此次觸發因素有二:其一,日本財務省或將放棄過往在干預前通過密集口頭警告向市場釋放信號的慣例,轉向伏擊式隱形干預策略,在投機空頭累積到一定程度時突然出手,將顯著增加投機資金做空成本,引發空頭部位集中平倉;其二,美國7月2日公佈的6月非農新增僅5.7萬人,遠低於市場預期的11.5萬人,升息預期減弱、美元同步走弱,放大日圓反彈幅度。
但這一反彈並未持續。截至今日(7月6日),日圓已重回162.0附近。市場動向顯示,隱形干預預期或許能製造短期波動、懲罰過度投機,但難以消除推動日圓走弱的宏觀結構性力量。
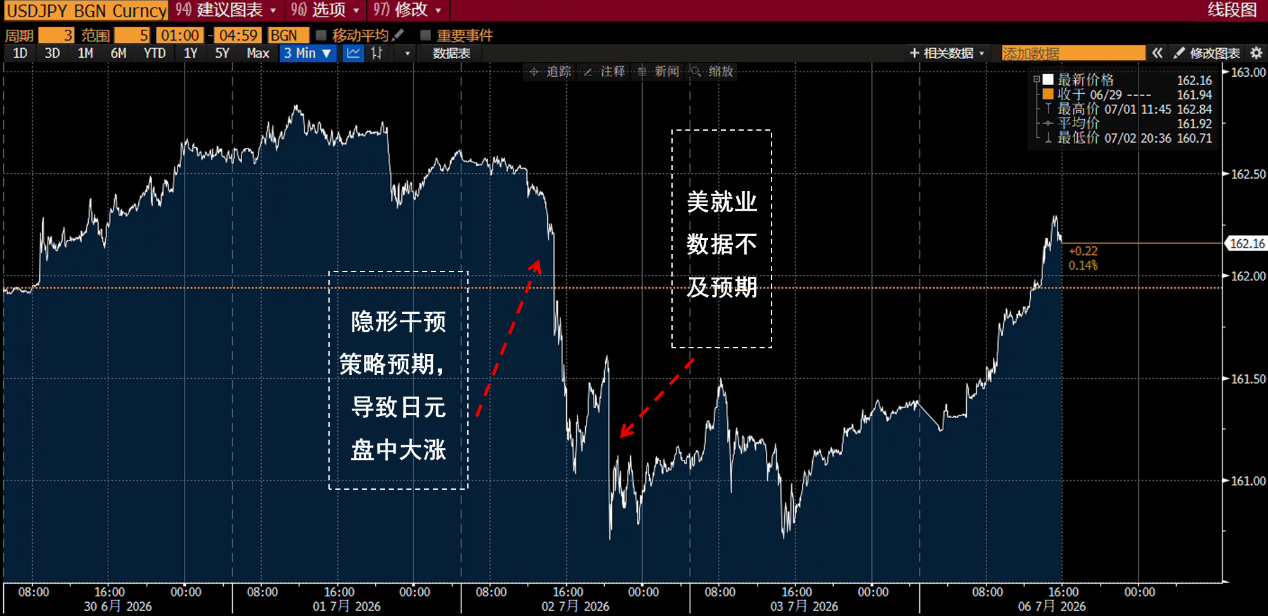
隱形干預能夠製造波動,卻難以改變趨勢
過去,日本官方通常會在正式干預前連續釋放警告信號,引導市場提前降低空頭倉位,從而減少實際干預成本。但隨著市場對這一政策模式的逐步適應,交易員往往提前布局,在干預影響消退後迅速重建空頭部位。其結果是,官方干預日益異化為短期交易機會,而非扭轉趨勢的有效工具,其對投機性資金的實際抑制效果持續減弱。
此次日本當局轉向隱形干預,試圖通過刻意模糊政策意圖、製造不確定性,來壓縮套利交易空間和遏制投機空頭擴張。從短期效果來看,這一調整確實能提升匯率波動,增加做空日圓的風險。期權市場的反應十分明顯:日圓1週風險反轉指標的負向傾斜顯著加深,蝶式價差擴大至2024年4月以來最高水平,顯示交易員正在為短期劇烈波動支付更高保費。
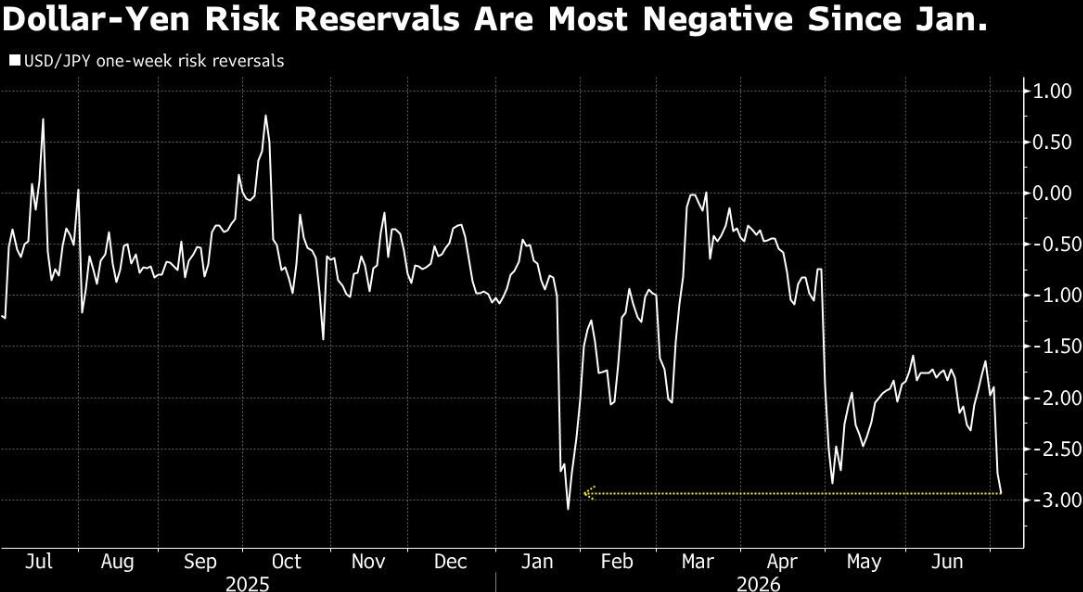
然而,這一政策的作用主要體現在改變市場參與者的風險感知,核心在於通過風險溢價抑制投機性部位的過度累積,而不是改變日圓匯率的定價邏輯。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
姆巴佩提升了On品牌的知名度,但通往足球成功的道路上仍面臨諸多挑戰
更新版 7-沃倫·巴菲特卸任伯克希爾董事長一職,由其子霍華德接任
日本又要出手?日本央行被曝匯率摸底,日圓收窄跌幅
日媒稱日本央行向市場參與者詢問匯率水平後,此前曾下跌超過1%的日圓兌美元盤中跌幅收窄一半。日本央行周五當天加息未能提振匯率,兩名決策者投反對票令市場懷疑後續加息路徑。
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
加密貨幣價格
更多


