
借短還長,英日央行領銜拋棄長債,轉向高頻滾動的「利率賭博」

若預期落空,政府將面臨頻繁展期帶來的成本失控和財政可持續性風險。
若預期落空,政府將面臨頻繁展期帶來的成本失控和財政可持續性風險。
撰文:張雅琦
來源:Wallstreetcn
全球主要經濟體的政府正在悄然調整其債務策略,日益遠離傳統的長期債券,轉而擁抱更短期限的債務。
引領這一趨勢的是英國和日本。據報導,英國今年已將其長期國債的發行量削減至歷史低點,並正考慮擴大其超短期票據市場。與此同時,在日本長期債券遭遇拋售後,日本政府也正響應市場呼聲,計劃增加短期債務的發行量。
這一策略轉變的背後,是各國央行逐步退出持續多年的購債計劃,導致長期債券的需求減少和政府借貸成本的上升。面對本已高企的債務水平,政策制定者選擇發行收益率較低、但需要更頻繁展期的短期票據,希望藉此緩解財政壓力。然而,這無異於將寶押在未來利率將會下降上。
此舉並非個例。美國正更多地依賴短期國庫券來為其聯邦赤字融資,澳大利亞等國也提出了類似政策。彭博綜合債券指數顯示,全球政府債券的平均久期已降至2014年以來的最低水平。儘管如此,英國和日本無疑是長債需求下滑最嚴重、政策調整也最為激進的兩個國家。
需求轉向,傳統買家退場
這一全球性轉變的核心驅動力在於長期債券傳統買家需求的結構性變化。各國央行縮減資產負債表,推高了政府的融資成本。
在英國,數十年間作為長債穩定買家的固定收益養老金計劃,如今大多正在逐步結束,導致市場需求出現巨大缺口。日本也面臨類似情況,三菱日聯摩根士丹利證券高級固收策略師Takahiro Otsuka指出,銀行和人壽保險公司對超長期債券的需求已不如前。此外,投資者還對高市早苗準備通過追加預算來融資的經濟刺激計劃感到擔憂,認為這可能帶來額外的債券供給壓力。
市場動態本身也讓短期借貸變得更具吸引力。當前,長短期債券的收益率差距正在顯著擴大。今年,英國30年期國債收益率觸及1998年以來最高點,其相較於2年期國債的溢價則升至2017年以來最高。在日本,這一息差也擴大至至少2006年以來的最高水平。
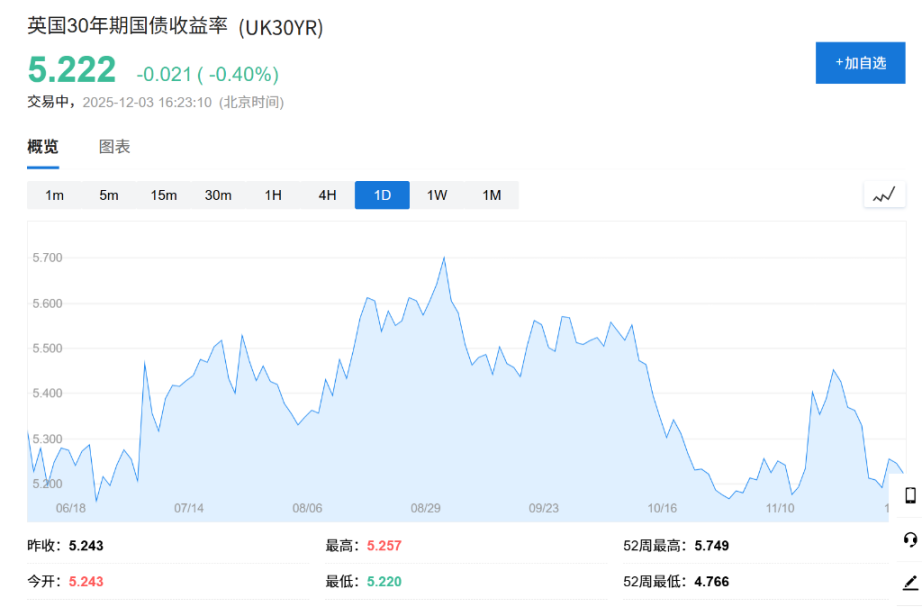
巨大的息差使得發行短債在成本上極具誘惑力。數據顯示,本財年久期少於7年的英國國債預計將佔到新發行總量的44%,與2015-16財年相比,增幅接近20個百分點。在日本,本財年久期在5年及以下的債券預計將佔到新發行總量的約60%,高於2015財年的56%。
「利率賭博」與財政可持續性風險
然而,激進地縮短債務久期,本質上是政府在押注長期債券收益率過高且未來將會回落。這種策略的風險在於,如果利率未能如期下降甚至不降反升,政府在頻繁進行債務展期時將面臨成本失控的局面。
「風險在於,如果利率走高,你的利息帳單會突然大幅增加,」瑞穗國際策略師Evelyne Gomez-Liechti在倫敦表示。
T&D資產管理公司首席策略師Hiroshi Namioka也警告稱:
「如果久期只有兩年,意味著再融資必須非常頻繁。持續滾動短期貸款會引發對財政可持續性的質疑,並且需要警惕這將如何讓未來的財政前景更難預測。」
儘管美國同樣在增加短期國庫券的發行,但其市場狀況與其他國家存在顯著不同。截至10月底,短期國庫券在美國未償國債總額中的佔比約為22%,據花旗集團預測,到2027年底這一比例可能攀升至26%。
與英日市場不同,美國擁有對這類短期資產的龐大且持續的需求。超過8萬億美元的資金停泊在貨幣市場基金中,這使得美國財政部能夠根據市場需求進行靈活調整。美國財長貝森特Scott Bessent上月表示,其部門正「密切監控美國國債特定品種需求的潛在長期變化」,並將做出響應。
道明證券美國利率策略主管Gennadiy Goldberg認為,這使得「財政部可以更倚重票據發行,從而減輕長端收益率的壓力,因為他們可以將增加附息債券拍賣規模的計劃推遲到2026年底。」
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本又要出手?日本央行被曝匯率摸底,日圓收窄跌幅
日媒稱日本央行向市場參與者詢問匯率水平後,此前曾下跌超過1%的日圓兌美元盤中跌幅收窄一半。日本央行周五當天加息未能提振匯率,兩名決策者投反對票令市場懷疑後續加息路徑。
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
加密貨幣價格
更多


