
BTC市場脈動:第45週
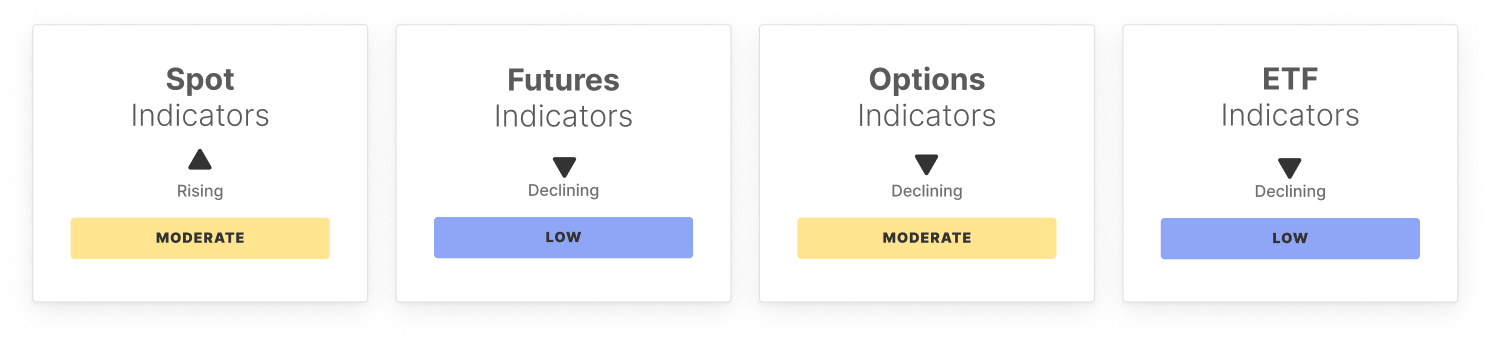
總體而言,市場依然脆弱,因為技術面動能雖然趨於穩定,但資金流入減弱與盈利能力下滑形成鮮明對比。ETF資金流出及機構需求放緩,凸顯流動性支持缺乏持續性,而盈虧動態也持續走軟。
過去一週,bitcoin保持穩定,但未能突破短期持有者的成本基礎。動能略有改善,波動性則保持受控。
RSI上升至55.7,顯示動能更為強勁,且無超買風險。現貨CVD因賣壓減輕而增強,然而現貨成交量下降11.4%至109億美元,顯示市場活動減弱。
在衍生品方面,資金費率回落,期貨CVD下降至-7.896億美元,表明賣壓再現。期權未平倉合約減少7.7%至492億美元,同時波動率價差擴大至-6.45%,25-Delta偏斜上升至9.17%,反映避險需求增加。
etf資金流轉為負值,出現6.172億美元的淨流出,顯示獲利了結及機構需求減弱,儘管成交量仍穩定在246億美元。MVRV比率回落至2.05,意味著未實現利潤和賣壓減少。
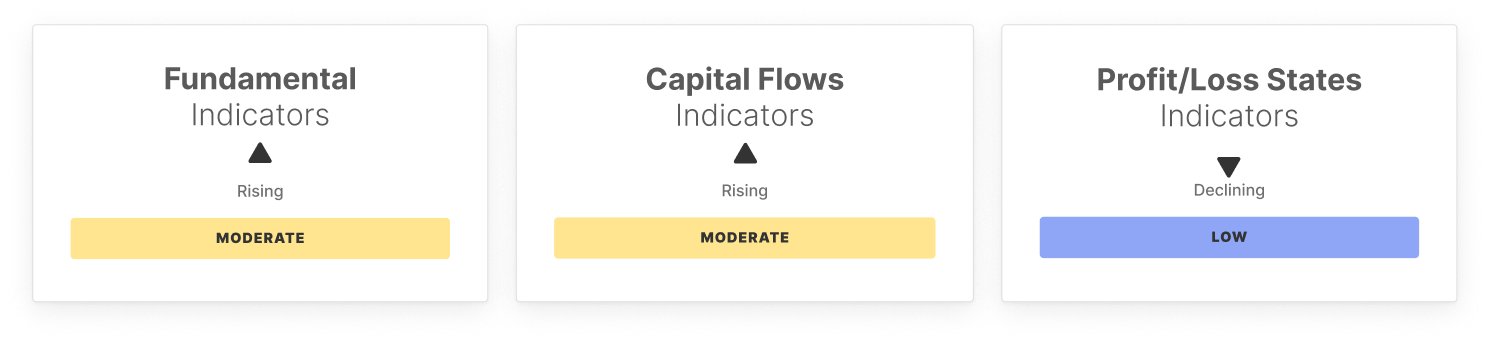
鏈上數據方面,活躍地址微升至68.7萬,轉帳量激增27.6%至111億美元,顯示資金流動加強。手續費總量略有下降,實現市值變化上升至3.5%,與持續累積相符。
結構上,短期持有者供應上升至18.2%,熱錢佔比提升至35.4%,反映出適度的投機興趣。盈利供應百分比下降至84.0%,低於其下限,這是典型的累積階段特徵。
NUPL下滑至-2.1%,顯示持續的未實現虧損,而實現盈虧比率改善至1.7,暗示隨著信心重建,部分投資者選擇獲利了結。
總結來看,市場依然脆弱,技術動能穩定與資金流入減弱及獲利能力下降形成對比。etf資金流出和機構需求放緩突顯流動性支持不足,而盈虧動態持續走軟。鏈上累積雖持續,但缺乏明確信心,顯示資金輪動而非新需求。在缺乏更強資金流入或流動性回升的情況下,市場有可能進一步延長盤整期,甚至進入漫長的熊市階段,因為參與者的信心正在緩慢重建。
鏈下指標
鏈上指標
🔗 下載完整報告PDF
不要錯過!
智慧市場情報,直送您的收件箱。
Subscribe now- 如需鏈上指標、儀表板及提醒,請造訪Glassnode Studio
使用交易所數據時,請閱讀我們的透明度聲明。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡

美聯儲週四加息幾成共識,渣打為何拒絕「投降」?
渣打認為,核心通脹壓力可能被高估,加息仍是「錯誤的政策選擇」:關稅對PCE推升約0.7個百分點,但影響有望消退;超核心CPI已回歸正常區間,消費端壓力有限。7月僅有3名票委支持加息,目前數據尚不足以推動更多委員轉向。更合理的做法是等待關稅衝擊和數據修訂消退後,再判斷通脹趨勢。
10年期美債收益率突破5%之際,日債收益率也失守3%,全球債市壓力驟增!
全球債市拉響警報,美債收益率突破5%,創下2007年新高,日債刷新30年高位。油價飆升、通膨居高不下與巨額債務三重壓力引發拋售潮。機構警告:5%絕非終點,6%已進入視野!本週美日央行決議在即,更猛烈的資產風暴或才剛開始。
AI交易失速!高盛警告動量交易出現5年來最大分化,資金從芯片轉向軟體
高盛警示,AI交易正面臨結構性考驗,3個月與12個月動量表現背離創五年極值,AI指數較高點回撤近45%。與此同時,資金正從半導體轉向軟體,推動動量因子加速分化。高盛認為,若這一輪動能持續,AI與動量之間長期高度相關的關係可能逐步鬆動。
加密貨幣價格
更多


