
小摩研报解读:散户抛售科技 ETF,逆势买入半导体个股

撰文:Rita
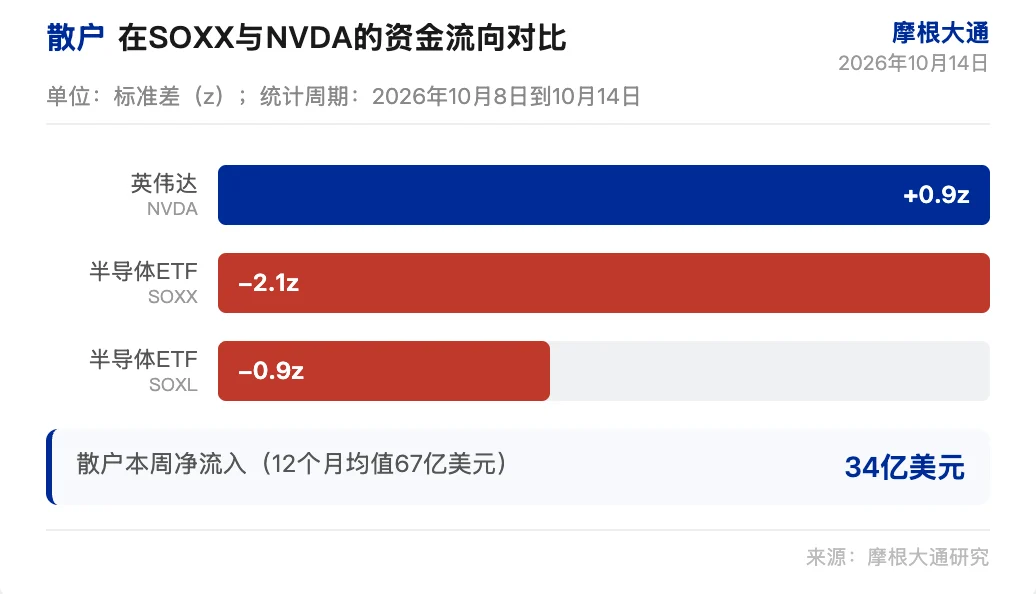
科技 ETF 遭散户抛售,半导体个股却获买入。摩根大通零售雷达显示,散户本周净流入 34 亿美元,低于 12 个月均值 67 亿美元。科技 ETF 从上周第 73 百分位降至第 4 百分位,半导体 ETF 流出 2.1 个标准差。个股层面,英伟达获买入 9.42 亿美元。
摩根大通在 2026 年 10 月 14 日发布的零售雷达报告中指出,周三散户资金流处于第 7.5 百分位,全周处于第 5 百分位,偏弱。标普 500 未来七天有 62 家公司发布财报,占市值 14%,集中在金融和工业板块。散户对科技 ETF 失去信心,但对半导体个股的买入与机构仓位形成逆向对比。
散户资金流转弱
散户本周净流入 34 亿美元,低于 12 个月均值 67 亿美元。ETF 流入 32 亿美元,个股流入仅 2 亿美元。周三资金流处于第 7.5 百分位,全周第 5 百分位,显示散户热情短暂。
标普 500 周三下跌,纳斯达克 100 指数下跌 2%,VIX 升至 16.9。核心 CPI 环比 0.33%,同比 2.6%,超出预期。摩根大通分析师预计核心 PCE 环比 0.31%,同比 3.1%,足以让 10 月 FOMC 会议进入讨论,但仍预计下次加息在 12 月。
散户在科技 ETF 上转为卖方,卖出 4%,从上周第 73 百分位降至第 4 百分位。卖出由 SOXL 和 SOXX 驱动。动量 ETF 流出 1.0 个标准差,MTUM 流出 0.8 个标准差。动量因子本月走弱,半导体重仓的多头端跑输软件重仓的空头端。
科技 ETF 遭抛售
半导体板块本周下跌 9%,散户没有维持上周的科技买入热情。科技 ETF 流出 1.8 个标准差,从第 73 百分位降至第 4 百分位。SOXL 流出 0.9 个标准差,SOXX 流出 2.1 个标准差。
摩根大通指出,散户对科技 ETF 的卖出与机构仓位形成对比。半导体相对软件的拥挤度指标显示,半导体处于第 96.1 百分位,软件处于第 44.1 百分位。散户买入半导体、卖出软件,与机构仓位逆向。
固定收益 ETF 获得温和流入,高收益、投资级企业债和多部门信用债流入较多。公用事业自 8 月中下旬以来持续被卖出。工业板块在财报季开始后被卖出。
半导体个股仍获买入
个股层面,散户买入集中在科技和通信服务,卖出其他所有板块。买入主要由 Mag7 和 SpaceX 驱动,Mag7 需求与一年均值持平。散户卖出软件,买入半导体和硬件,英伟达获买入 9.42 亿美元,闪迪获买入 2.38 亿美元,博通获买入 1.39 亿美元。
散户卖出美光 1.23 亿美元、Palantir 1.19 亿美元、AMD 0.70 亿美元、Moderna 0.64 亿美元、CrowdStrike 0.55 亿美元。买盘集中在英伟达和闪迪,卖盘集中在美光和 AMD,半导体内部出现分化。
摩根大通指出,散户在 5 月超配半导体和存储,随后转向超大规模厂商,尽管近期亏损,散户科技组合仍跑赢市场。散户在半导体个股上的买入与机构仓位形成逆向对比,拥挤度指标显示半导体处于历史高位。
逆向对比机构仓位
半导体相对软件的拥挤度指标显示,半导体处于第 96.1 百分位,软件处于第 44.1 百分位。散户买入半导体、卖出软件,与机构仓位逆向。摩根大通认为,这种逆向对比值得关注。
动量因子拥挤度处于第 94.4 百分位,滞后因子拥挤度处于第 27.2 百分位。动量因子偏向半导体,滞后因子偏向软件。摩根大通指出,动量因子的多头端跑输空头端,本月动量因子走弱。
散户对公用事业持续卖出,自 8 月中下旬以来未改变。工业板块在财报季开始后被卖出。金融板块财报季开始,富国银行、花旗、摩根士丹利、高盛、贝莱德、强生等公司将发布财报。
财报季聚焦金融工业
标普 500 未来七天有 62 家公司发布财报,占市值 14%,集中在金融和工业板块。摩根大通指出,财报季开始,金融和工业是重点。散户在金融板块的仓位变化值得关注。
摩根大通认为,散户资金流转弱,科技 ETF 遭抛售,但半导体个股仍获买入。与机构仓位形成逆向对比,半导体拥挤度处于历史高位。财报季聚焦金融和工业,散户仓位变化是后续观察点。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
AI投入何时见回报?摩根大通看好谷歌与亚马逊
今日标普 500 :历史的高点,牛市的底部
美光科技深度研报:重点关注存储周期
伯恩斯坦研报解读:CoreWeave 债务最大化,增长代价高昂
加密货币价格
更多


