
摩根大通(JPM)Q3财报前瞻:高基数下的投行交易韧性验证
 2026/10/12 06:57
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
1. 投资要点速览
摩根大通将于2026年10月13日美股盘前公布2026财年第三季度业绩。华尔街共识预期营收约51.19亿美元(+10.3% YoY),调整后每股收益约5.90美元(+16.4% YoY)。去年同期营收为46.43亿美元、EPS为5.07美元。公司此前明确指引,投资银行费用与Markets收入均有望实现中高双位数同比增长。本次财报叠加银行板块高波动环境,市场重点关注高基数后核心业务能否持续超预期、净利息收入稳定性,以及信贷与费用管控表现。
2. 四大关注焦点
焦点1:总营收与EPS能否延续超预期传统
摩根大通长期具备较强的业绩超预期能力。Q2已实现大幅超预期(营收57.35亿美元、EPS 7.70美元),本次市场预期相对温和。若实际数据明显优于共识中值,并配合积极展望,将进一步验证公司在利率与市场环境下的盈利韧性,支撑估值修复。
焦点2:投资银行与Markets业务中高双位数增长兑现
管理层此前指引,Q3投资银行费用与Markets收入均有望同比增长中高双位数。Q2 Markets收入已达12.1亿美元(+35% YoY)。尽管全球M&A活动有所放缓,但公司强调管道依然强劲、产品与地域广泛增长。该业务表现将直接决定非息收入质量与市场对华尔街业务持续性的信心。
焦点3:净利息收入(NII)稳定性与全年指引
Q2 NII为25.6亿美元(+10% YoY),剔除Markets后为23.7亿美元(+4% YoY)。市场将观察存款成本、贷款增长与利率环境对净息差的影响。若NII保持稳健并上调全年展望,将强化公司作为核心银行引擎的盈利底盘;若出现明显压力,则可能引发对增长放缓的担忧。
焦点4:信贷质量与费用管控
信贷拨备与不良贷款趋势是银行股的关键观察点。Q2信贷成本整体可控,但市场仍关注消费者与商业贷款质量是否出现边际恶化。同时,高收入环境下费用(尤其是与交易相关的薪酬)是否可控,将影响利润率与资本回报预期。
3. 风险与机会并存
上行催化剂:
- 总营收与EPS明显超共识,并上调全年NII或核心业务指引。
- 投资银行费用与Markets收入增速达到或超过中高双位数,验证交易与并购活动韧性。
- 信贷成本低于预期,NII保持稳定,费用管控良好。
下行风险:
- 仅符合或略低于共识预期,高基数下增长动能放缓。
- Markets或投行收入低于指引区间,或出现管道萎缩迹象。
- 信贷拨备上升或NII承压,叠加费用超预期增长。
4. 交易策略建议
多头逻辑: 若核心数据超预期且管理层对NII、投行与交易业务释放积极展望,将强化市场对摩根大通盈利质量与资本回报的信心,支撑股价修复。
空头风险: 若数据平淡、指引谨慎或信贷成本上升,可能引发短期获利了结,尤其在银行板块整体波动加大的环境下。
关键数据:
- 总营收及同比增速
- 投资银行费用与Markets收入表现
- 净利息收入(含/不含Markets)及全年指引
- 信贷拨备与不良率趋势
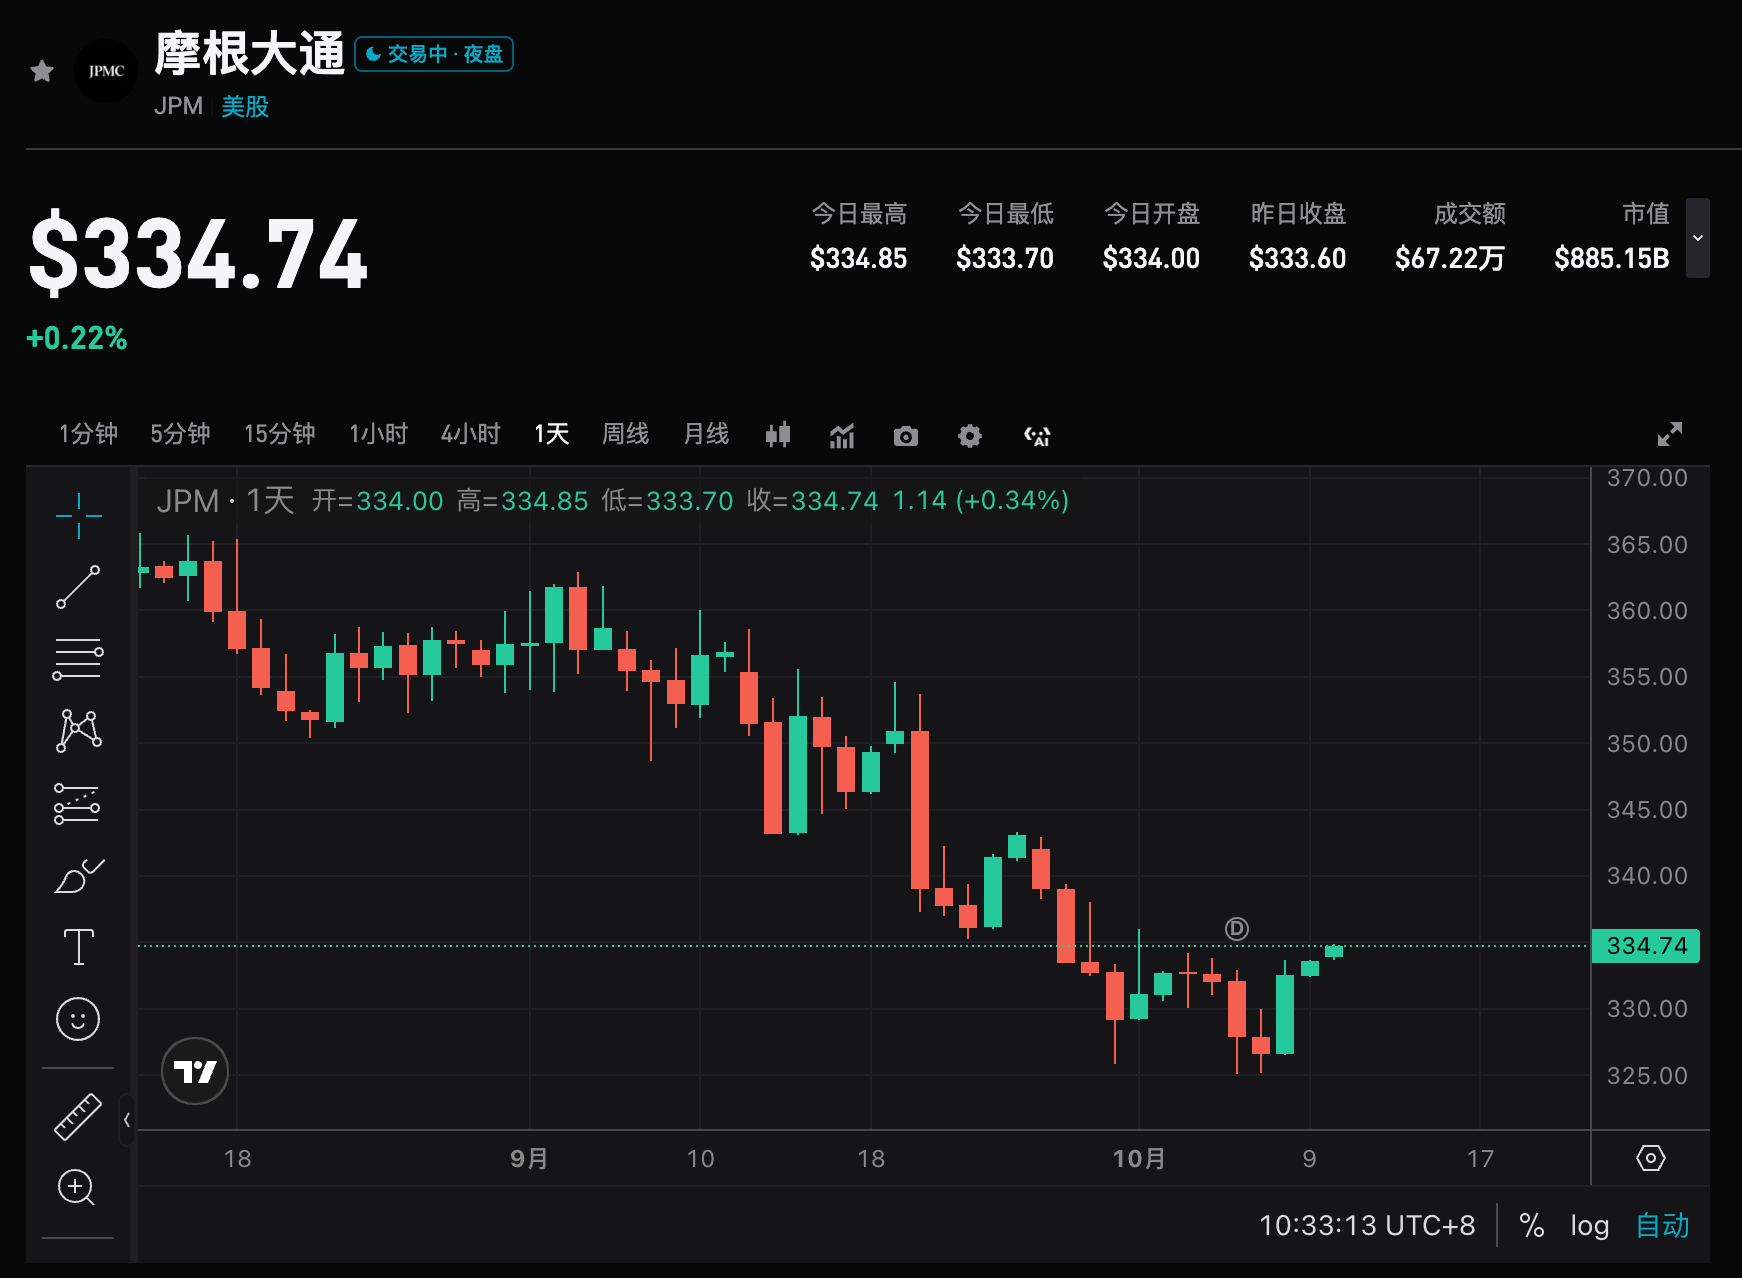
战术笔记(截至10月9日收盘 $332.99):
- 财报前:股价自9月下旬高点约355–360区间回落,近期在325–334区间震荡,10月9日收于332.99。50日均线约350附近,构成上方明显阻力;200日均线约322附近提供下方支撑。事件前风险收益比一般,期权隐含波动约±3.1%–±3.6%(约321–345区间)。控制事件仓位,轻仓应对,避免在325下方加杠杆多单。
- 多头结构:收盘重新站上340–345,回踩守住330–332。上方参考350 / 360。止损可放在325,或按风险承受能力下移至320附近(200日均线区域)。
- 空头 / 对冲结构:跳空后无法收回330–332,或上攻340失败。下方参考325 / 320 / 310。
操作建议: 业绩明显超预期且指引积极时,可关注回调后的布局机会;若数据仅符合预期或指引偏弱,注意短期波动风险,避免追高。仓位与止损需结合个人风险承受能力灵活调整。
免责声明: 以上内容仅供参考,不作为投资建议。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
大摩研报解读:标普等权重跌 5%,AI 集中度风险在年末前积累
技术革命不等于炒股稳赚!达利欧为AI泡沫时代支招
Citrini 79 页报告:代理式金融将重塑加密,主流币会掉队吗?
算力商品化前夜:CME 要上 GPU 期货,但谁真正需要它?
加密货币价格
更多


