
8月PCE假降温背后:方法修订会否动摇美联储加息路径?

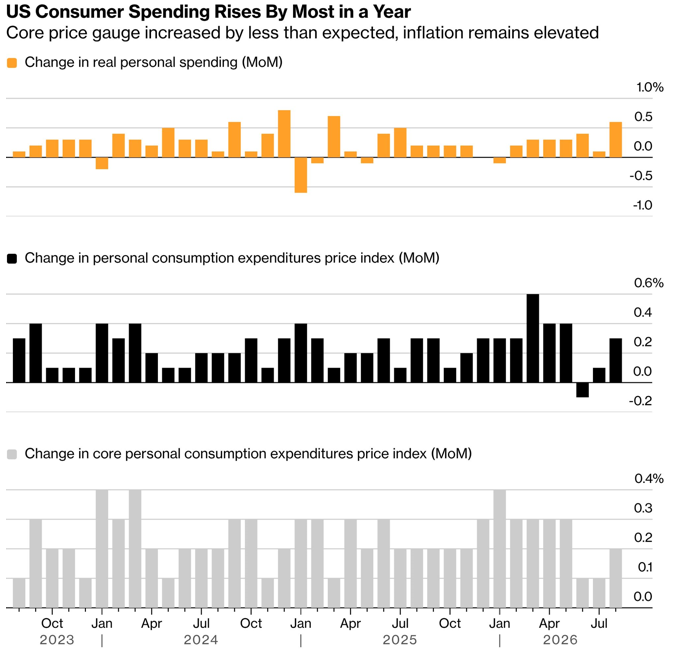
9月30日,美国商务部经济分析局(BEA)公布8月份PCE数据显示:核心PCE同比上涨3.01%,大幅低于市场预期的3.3%,环比上涨0.25%,同样不及预期的0.3%。整体PCE同比上涨3.4%,较修正前的3.7%明显下修。
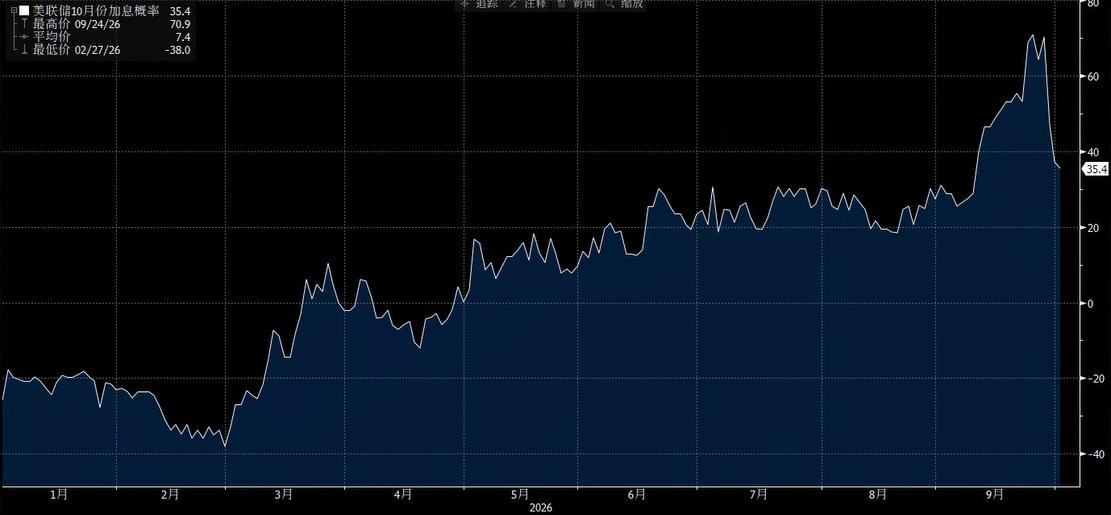
数据公布后,市场迅速下调对美联储10月加息的押注,OIS市场数据显示10月加息概率大幅回落,由此前的超70%降至约35%。
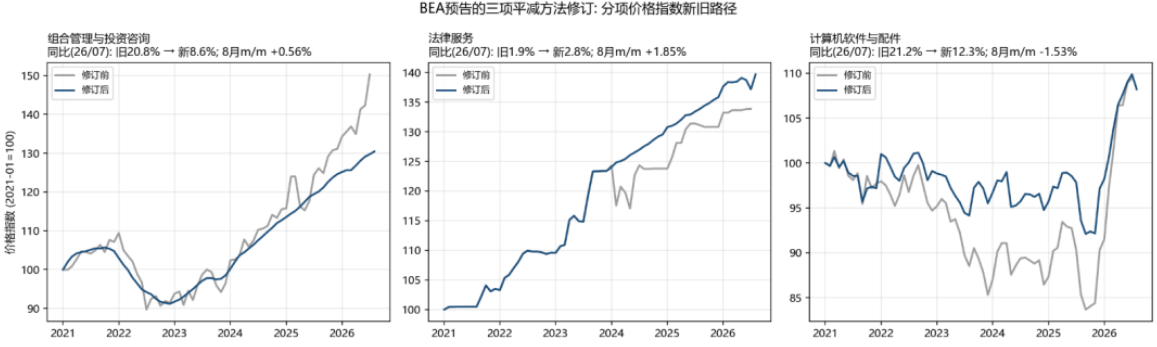
但此次PCE数据不及预期主要源于BEA对PCE价格指数统计方法的年度修订,而非通胀压力骤缓。此次BEA对2021年以来的历史数据进行追溯修订,对组合管理与投资咨询、计算机软件及配件、法律服务三个分项的价格平减方法进行调整。
修订后,7月份核心PCE同比从3.34%大幅下修至2.98%,降幅达36bp,远超市场预期。其中,组合管理分项从20.8%下修至8.6%,软件及配件从21.2%下修至12.3%,法律服务则从1.9%微幅上修至2.8%。按3个月年化计算,8月核心PCE通胀率已放缓至2.0%,直接触及美联储的长期目标。
若将这一调整类推至8月份、还原至旧统计口径,核心PCE同比约为3.31%,与市场预期的3.3%基本一致。相较于市场预期、修订后读数低约0.29个百分点,组合管理方法调整贡献约-0.17个百分点,软件及配件贡献约-0.12个百分点,法律服务贡献约+0.02个百分点,其余修订贡献约-0.03个百分点,而真正由当月经济基本面产生的超预期仅约+0.01个百分点。
只是标尺换了,通胀并未降温
这表明,8月核心PCE低于预期几乎完全源于统计口径变化。BEA在三个关键分项的平减方法调整:组合管理旧法将资产价格上涨计入服务价格,新法改用就业与工时外推数量,使资产规模变动不再进入价格;软件引入更多PPI合成指标,压低此前异常涨幅权重;法律服务反向调整但幅度较小。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
日经 225 指数升破 7 万点,为 7 月 6 日以来首次
美股开盘、收盘时间可能要变 特朗普呼吁民众施压 推动永久夏令时法案通过
CFTC持仓报告:贵金属与原油净多头齐降,美债净空头多数增加
以太坊解押队列飙升392%:MetaMask事故或引52.3万枚ETH排队退出
加密货币价格
更多


