
分析师:与其纠结 AI 泡沫,不如重点关注资产负债表与现金流过硬的标的

作者:Steven Cress
编译:深潮 TechFlow
深潮导读:Seeking Alpha 量化负责人 Steven Cress 认为,AI 需求与资本开支是真的,但英伟达(NVDA)等通过产品承诺、回购算力、股权与担保深度介入客户融资,正在让增长中有多少来自「独立可融资的真实需求」变得难辨——更像 1997 年科网扩张中的供应商融资,而不是 1999 年泡沫顶点。他并不主张抛弃 AI,而是强调挑资产负债表与现金流过硬的标的,并把英伟达自身估值压缩、增长仍快于板块视作风险已被部分定价。
AI 繁荣有真实需求与超大规模投资托底,但越来越复杂的融资结构,值得投资者密切盯住。
上世纪末科网(TMT)泡沫的涨跌,与当前 AI 繁荣及巨额资本开支有着令人不安的相似之处,也让市场越来越紧张。
1990 年代末的 TMT 繁荣说明:技术创新完全可以与金融过度并存。激进融资支撑了非有机需求,埋下后来市场修正的隐患。
投资者与其纠结「AI 是不是泡沫」,不如把目光放在那些估值、增长、盈利、现金流与资产负债表足够强壮、扛得住开支放缓的公司上。
不必放弃 AI 敞口,但可以用更全天候的策略做分散——收益来自盈利增长、盈利能力、估值、现金流与可持续分红等多因子,而不是押注单一叙事。
AI 繁荣是真的,警示信号也是真的
投资者眼前最大的问题,或许不再是人工智能会不会改写经济、或何时改写,而是支撑这场转型的金融体系,是否已经比底层经济本身更激进。不只是买家在问,许多 AI 科技领袖也对研发与开支节奏表达过担忧,认为或许需要踩刹车。
这听起来耳熟,是因为近三十年前我们走过几乎同样的路。关于今天的 AI 繁荣与上世纪末科技、媒体与电信(TMT)泡沫究竟有多像,争论仍在继续。相似点不难找:海量资本开支砸进变革性技术,公司赛跑式建设可赚钱的基础设施,估值也已到了极端水平。
开支规模很难视而不见。英伟达最新季度营收 962 亿美元,同比增 106%;数据中心业务收入飙升 117%,至 890 亿美元。Alphabet(GOOGL/GOOG)预计 2026 年资本开支约 1950 亿至 2050 亿美元,微软(MSFT)则预计约 1750 亿美元。
接下来会怎样?
建设 AI 所需的基础设施,是历史上少见的投资规模。公司砸钱买 GPU、建数据中心、买网络设备、电力与冷却,以及把算力真正转起来的配套系统。
与此同时,AI 生态里的金融关系也越拧越紧:芯片厂、云厂商、AI 开发者与数据中心运营商互相投资、签长期产能协议,有时还直接给客户与伙伴提供财务支持。
AI 泡沫警示:生态视角
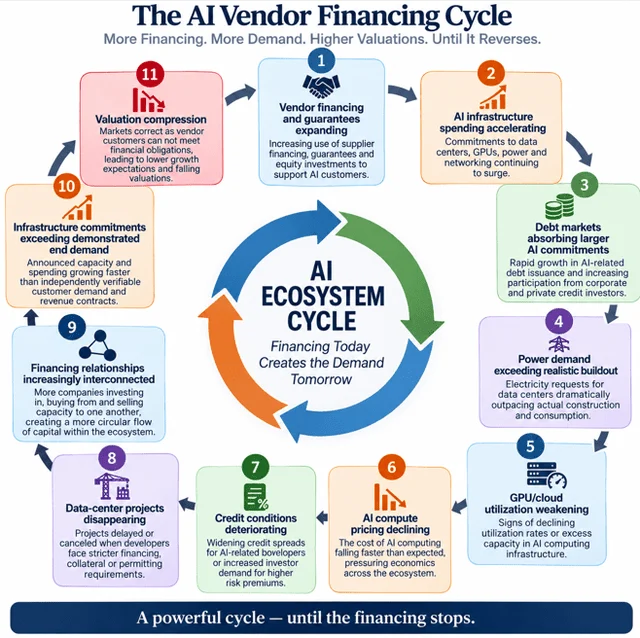
支撑这轮扩建的金融框架,轻则复杂,重则令人不安。这不等于 AI 繁荣已经见顶或接近尾声。但我们已经到了该追问的阶段:被定价进 AI 股票的增长,有多少来自可持续、能独立融资的需求?又有多少依赖持续获得海量资本?
1997 对比 2027
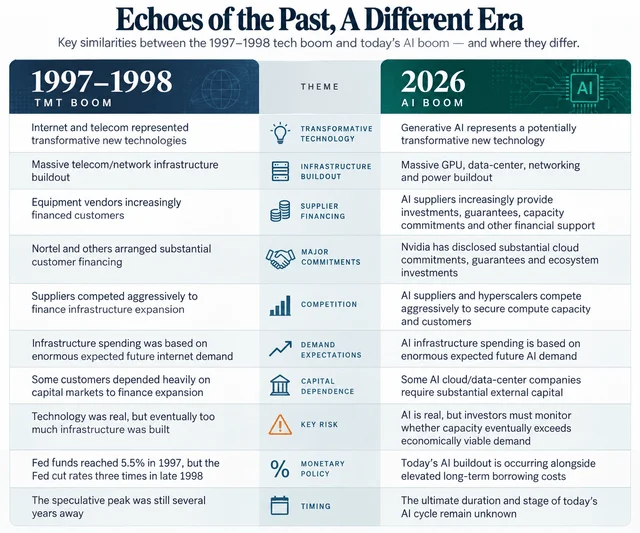
许多投资者与评论者拿当下跟 1999 比。我更认为,我们看到的镜像是 1997,而随着进入 2027,这一点只会更清楚。
1997 年,互联网与电信革命本身非常真实。大公司大举投资网络、光纤与设备,预期上网与数据流量会指数增长、需求长期强劲。
更难看清的是:这场扩建里的每一个参与方,是否都能拿到足够的资本回报。早期被错过的警示之一,正是供应商融资角色的扩大——当银行等传统机构不愿再扛风险时,制造商与供应商越来越多地自己帮客户(较小电信公司与下游受益方)融资购买设备。
1997 年 5 月,北电(Nortel)宣布已将逾 80% 的客户融资承诺投向主要 PCS 运营商,总额约 17 亿美元。随着电信扩建竞争加剧,这种做法被广泛采用。到 1999 年,朗讯(Lucent)管理层甚至把这类融资吹成竞争优势,让新兴无线运营商也能拿到钱。
1997 年底,科技牛市还远未结束。纳斯达克最终高点要到 2000 年 3 月才出现。正因为如此,1997–1998 才格外适合拿来对照今天。
AI 基础设施:更高利率抬高赌注
今天的环境也有关键差异。1997/1998 年美联储目标利率是 5.50%,今天是 4.00%。但那时通胀并不是大麻烦,而今天通胀仍明显高于美联储 2% 目标——7 月 PCE 通胀 3.7%,核心 PCE 3.3%。在 8 月就业数据强于预期、经济走强之后,FOMC 在 9 月会议上一致投票加息 25 个基点。这是三年多来首次加息,也可能是新一轮紧缩的开始。与此同时,长期资金成本已经不低:10 年期美债收益率约 4.80%,这是 2007 年以来除 2023 年外几乎未见的水平。
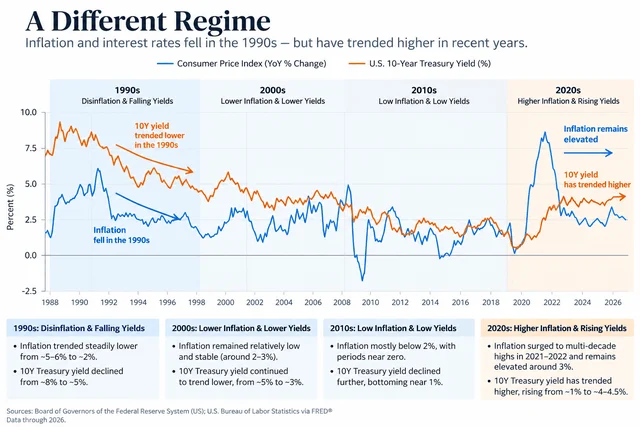
尽管当前利率绝对值低于上世纪末高峰,经济底色却大不相同。AI 扩建发生在通胀仍高的环境里,市场还在预期加息,而长端 10 年期收益率已经摸到接近 TMT 繁荣期的高位。此外,随着数据中心建设加速、需求表面强劲,投资者应对头条数字与潜在「幽灵需求」保持怀疑。一旦资本门槛被收紧或抬高,有机需求的真实成色才会露出来——这是 TMT 泡沫留下的教训。2026 年迄今 AI 相关发债已超过 2200 亿美元,这一点尤为重要:更高利率让支撑 AI 的基础设施融资更贵,也会压制那些投资逻辑依赖未来盈利与现金流折现的科技股估值。
财务失控往往在亢奋顶点之前就开始,那时底层指标还没全面拉响警报。那么问题是:我们是否正在看到 TMT 式金融行为的回归?
英伟达不只是在卖芯片,它在给 AI 革命融资
传统融资变贵时,较小公司往往会转向现金充裕的科技巨头要钱。今天扮演这个角色的,正是 AI 生态的「庄家」英伟达。它主业是供应驱动全球大型 AI 系统的 GPU 与网络设备,但已开始「副业」做融资。最新季报显示,它通过产品承诺、云协议、股权投资与担保,与 AI 供应链其他环节在财务上深度绑定。
这与思科(Cisco)在互联网崛起时的行为惊人相似。1990 年代末,思科成为数据与 IP 网络的骨干,主导路由器/交换机;到 1998 年二季度,它按收入计占据全球路由器市场逾 71%。正如当年没有思科网络设备就很难参与互联网扩建,今天的公司也很难在不依赖英伟达 GPU 的情况下扩展 AI 负载。
我认为投资者应尽早建立的一个判断是:技术可以是对的,投资仍然可能是错的。互联网确实改写了全球经济,我也很少怀疑 AI 会做同样的事。
但这不意味着每一个参与扩建的公司都会成为「赢家」。事实上,科网时代大多数都没能活下来。评估今天的 AI 公司时,必须守住这条分界。而最好的起点,正是坐在当代 AI 中心的公司:英伟达。
顶级 AI 公司都在买英伟达
截至 2026 年 7 月 26 日,英伟达的供应与产能承诺达 2790 亿美元,高于上一季度的 1190 亿美元;另有 290 亿美元云服务承诺、250 亿美元已承诺股权投资,以及尚未启动的 250 亿美元数据中心租赁承诺。连同 80 亿美元资本开支,未来承诺合计约 3660 亿美元。
往下拆会发现,这 2790 亿美元里很大一块尚未兑现——它们是为锁定制造产能、存储与其他 AI 系统机械部件而签的协议,不是一笔已经借出或已经付掉的钱。其中不少协议还可以修改、调整甚至直接取消。
英伟达还与部分 AI 云公司形成一种模式:对方购买英伟达硬件,英伟达则承诺购买它们的「软件」——此处即云算力。英伟达把这看成「双赢」,称协议帮助供应链各环节都拿到必要算力。截至 2026 年 7 月 26 日,其云承诺总额 360 亿美元,其中 290 亿美元仍待兑现。
本质上,英伟达一边(通过融资)帮助搭建供应链,一边又同意成为部分硬件买家的客户。
英伟达有清晰动机要让 AI 扩建「不许失败」:今天花钱,是为了明天赚更多钱。但这给投资者留下一个很难回避的问题:有多少 AI 需求来自能独立融资并货币化基础设施的客户,又有多少需求只是被供应方(英伟达)「人为」融资出来的?
融资既能加速真实需求,也会让同一份需求看起来更持久、甚至比实际更大。
8 月,英伟达为俄亥俄州 SB Energy 的 PORTS Technology Campus 约 4.25 吉瓦数据中心产能提供封顶 1050 亿美元的担保信用支持。园区预计托管英伟达算力基础设施,OpenAI 作为客户签 20 年租约。担保随数据中心实际竣工分阶段兑现,并随 OpenAI 开始自行支付租金而下降敞口。
英伟达本身仍极度赚钱,公司也强调客户自有强劲需求与销售管线。我担心的是边际上会发生什么——尤其当供应商开始投资自己的客户时,「因为有需求而卖」与「卖出来的需求」之间的界线就会变糊。
今天,AI 技术大体仍由行业巨头的真实开支支撑。但我们或许需要追问:下一美元 AI 开支,有多少是由终端客户真实现金流撑住的。
投资者不该把整个 AI 主题一笔勾销,但大概该更挑剔该持有哪些 AI 股票。
并非每个参与 AI 扩建的公司风险等级都一样。一家高盈利、现金流强、资产负债表健康、增长撑得住估值的公司,与一家增长放缓、很大程度押注尚未建成基础设施的公司,完全不是一回事。
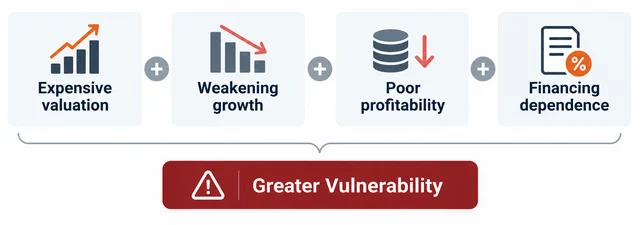
上述任一因素单独出现,都不太可能砸沉一只股票。最大脆弱性出现在这几类条件开始叠合的时候。
AI 融资链正变得纠缠
2026 年 8 月 27 日,路透报道英伟达暂停了部分旨在为较小 AI 云公司提供财务支持的融资安排。原拟结构下,英伟达可向云厂商出售 GPU,并在客户卖不掉算力时,潜在回租闲置算力。
8 月 31 日,路透又报道 Anthropic 同意向英伟达支持的云厂商 Lambda 采购约 350 亿美元云计算,并计划再向 Nscale 采购约 450 亿美元云算力。
这里有两条教训:
第一,AI 开发者预期未来数年将出现海量云算力需求;
第二,AI 生态的互联纠缠只会越来越深。
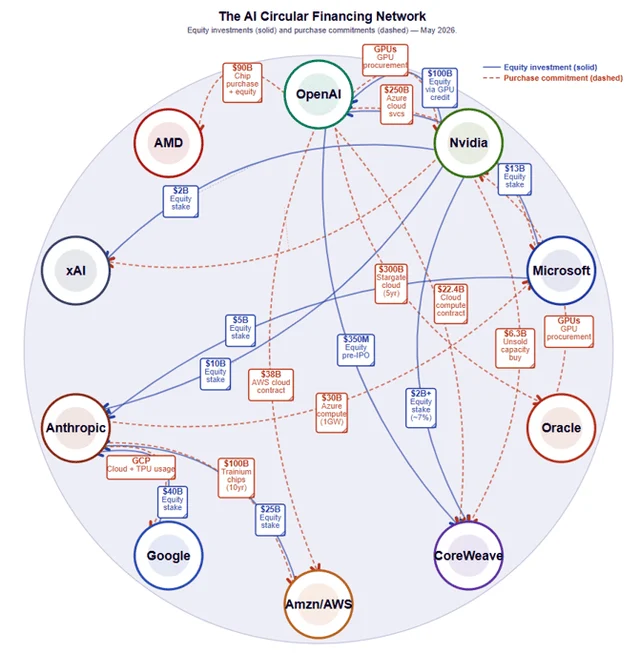
系统越交织,就越难孤立评估每一家公司真实的底层财务。
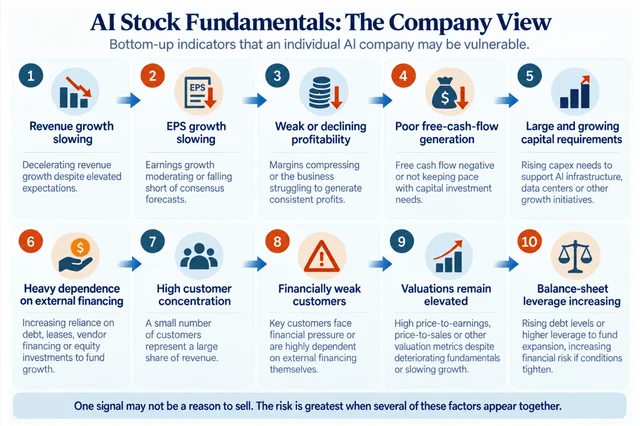
需求激增(无论来源)会带来更多投资,进而创造更大供给与更快增长的可能;反过来也同样成立。TMT 危机顶点时的北电与朗讯——那个时代的「英伟达与博通」——就是如此。
1999 年,北电与朗讯合计控制北美光传输市场 53%,销售额逾 120 亿美元;当年市场本身增长 56%,由激进网络扩建驱动(对应今天周期里的数据中心扩建)。
1997 到 2000 年,电信竞争烈到资本开支从约 560 亿美元扩到近 1200 亿美元,占行业收入约 33%,资本开支同比约增 30%,而零售销售仅增约 10%。最终朗讯与北电过度扩张,股价重挫。
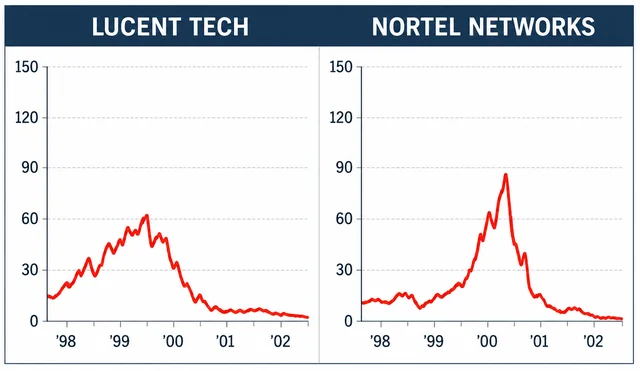
只要真实需求增长跟得上,融资可以加速一场正当繁荣。一旦资本门槛被收紧或抬高,有机需求的真实强度才会显现——这是 TMT 涨跌留下的教训。今天数据中心建设仍在加速,「幽灵需求」对真实需求的风险也在上升。投资者应记住:AI 基础设施开支越加速、生态越纠缠,风险就越大。
不过,2026 与 1997 仍有重大差别。TMT 繁荣期,投资者常按「眼球」、网站流量与点击率给公司估值,即便收入与盈利稀薄。今天,AI 需求是真的,收入增长是真的,盈利与现金流也是真的。
这一次为何可能不同
我还要补充:Seeking Alpha Quant 目前给予英伟达「强烈买入」,这是三年来该股首次获得持续的强烈买入评级。改善很大一块来自估值压缩叠加盈利增速快于股价。英伟达估值因子评分已从六个月前的 F 升至 C,增长评分则从 A- 强化到 A+。
英伟达:估值框架其实在改善
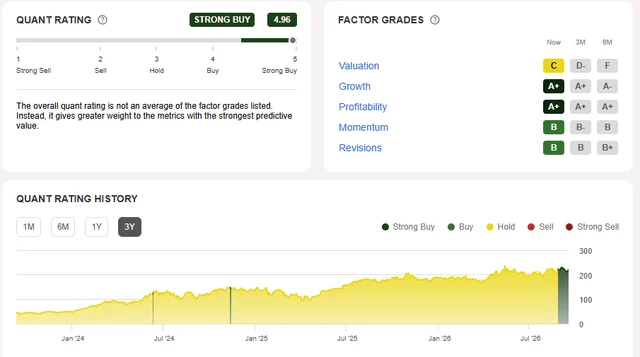
在我看来,投资者已经把英伟达把巨额现金投向生态内投资、融资与其他承诺所伴随的相当一部分风险,定价进了股价。这种担忧帮 AI 股出了些气,使今天的估值整体比 6 月或 2025 年部分时段更有吸引力。
英伟达:相对板块与自身五年历史均值,市盈率已现折价
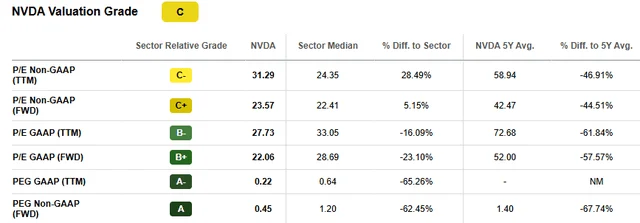
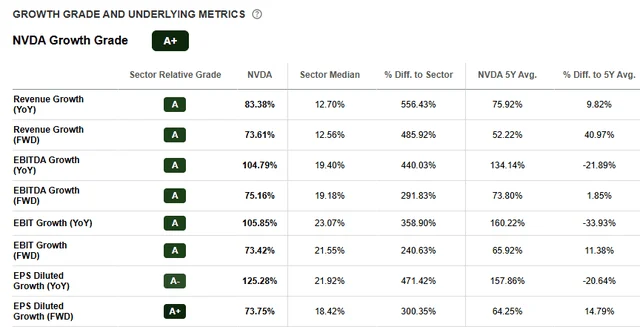
这点很重要。市场自有一套自我调节的方式,很大程度基于历史。当融资、杠杆与过度 AI 开支的担忧被更广泛认知,投资者会要求更低估值与更扎实的盈利增长证据。这种重定价,有时能在底层基本面恶化之前,先卸掉一部分泡沫风险。眼下英伟达的基本面显然并未恶化。如下面增长指标所示,公司增速仍显著快于更广板块以及自身五年历史均值。
英伟达:增速远快于板块与自身五年均值
别抛弃 AI,要分散
今天的环境看起来很像 1997:技术创新真实,需求增长很快,也因此埋下金融过度的可能。对投资者而言,组合风险藏在 AI 过度集中里。只靠 AI 科技股博增长的人,很可能在扛不必要的风险。技术可以对,长期机会可以巨大,投资仍然可能做错。
因此分散比以往任何时候都更重要——在持有最强 AI 机会的同时,用基本面扎实、兼具稳定分红与增长的标的补齐其余仓位。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
SpaceX(SPCX.US)星舰首次成功入轨!搭载26颗V3星链卫星开启“赚钱”任务
SpaceX旗下新一代重型运载火箭“星舰”周一早间首次成功进入地球轨道,为这一耗资巨大的火箭项目取得关键里程碑
加息不是利空按钮,创新高也不是卖出信号
摩根大通:美股科技七巨头“杀估值”已近尾声,但难再回到“一枝独秀”
把 Zcash 式隐私搬上比特币主网?这篇论文把进出通道留了白
加密货币价格
更多


