
为何美债加息没能带飞美元汇率?

Morning FX
9月以来,美债利率上演一波加息交易,但有趣的是美元汇率几乎没有变化。2Y美债利率较月初上行超20bp,市场定价的9月加息概率达88%,年内充分定价2次加息。与此同时,美元指数却横在99的位置,几乎没有变化。
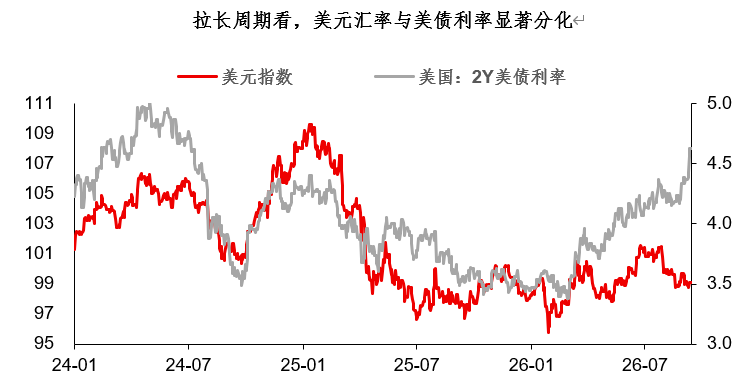
如何理解美元与美债利率的显著分化?笔者认为有几点:
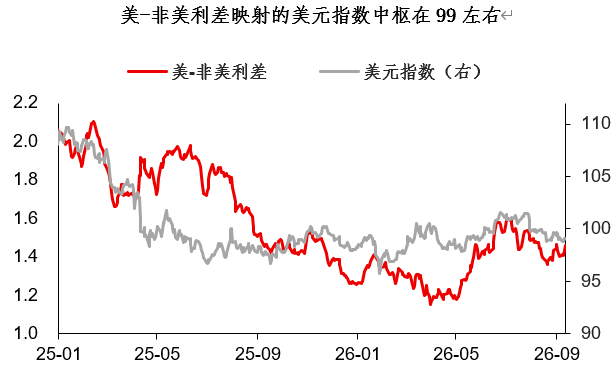
首先,本轮利率上升是全球性的,美-非美利差没有拉宽。历史上,当美-非美货币政策分化时(如2022年),“高利率→强美元”的逻辑就会非常顺畅。
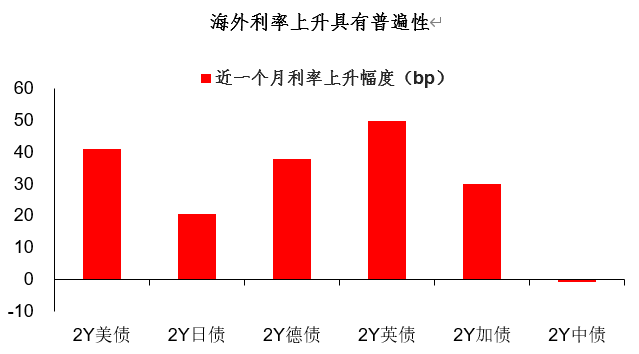
但本轮利率上升是全球性的,近一个月德债、英债、加债的利率升幅均在30bp以上。美-非美利差映射的美元指数中枢在99左右,并没有明显高估或低估。
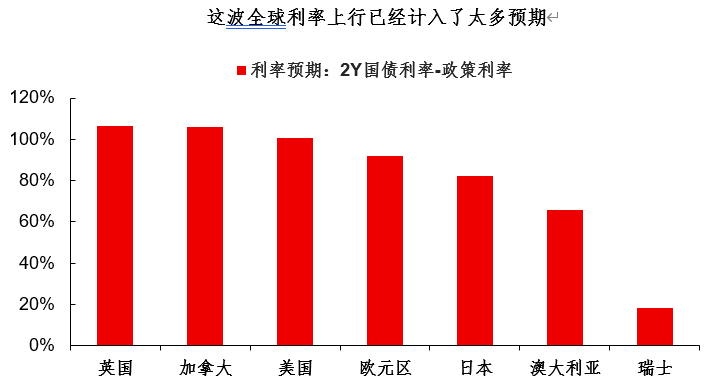
未来美-非美利差会不会分化?应该是会的,毕竟这波全球利率上行已经计入了太多预期,总会有基本面更弱的国家加不动息,或是加息加爆了……这是中期维度的重要课题,只是当下还不是市场主线。
除了利差因素外,本轮美元表现平淡的另一因素是,强势亚系货币的压制。尽管美指整体波动不大,但细细看来,日内特征却很明显——白天偏弱、晚上偏强。
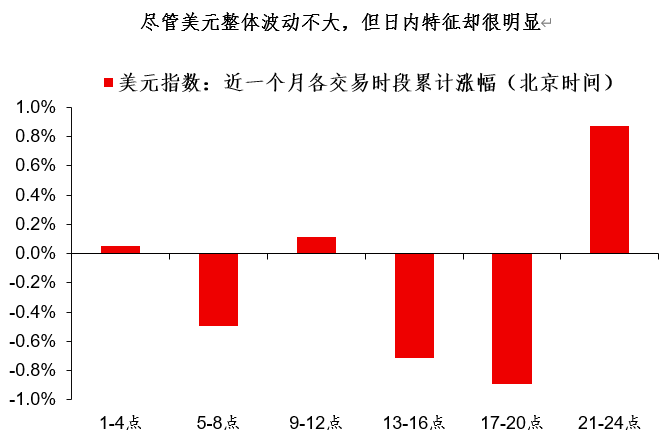
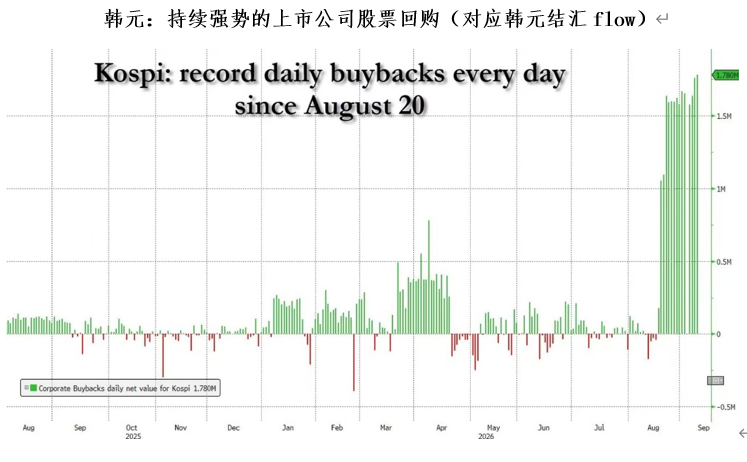
笔者认为,亚盘偏弱的美元一定程度上也是受到了强势亚系货币的压制。因为亚系三强(人民币、韩元、日元)各有各的flow逻辑,比如人民币的结汇、韩元的上市公司股票回购等……
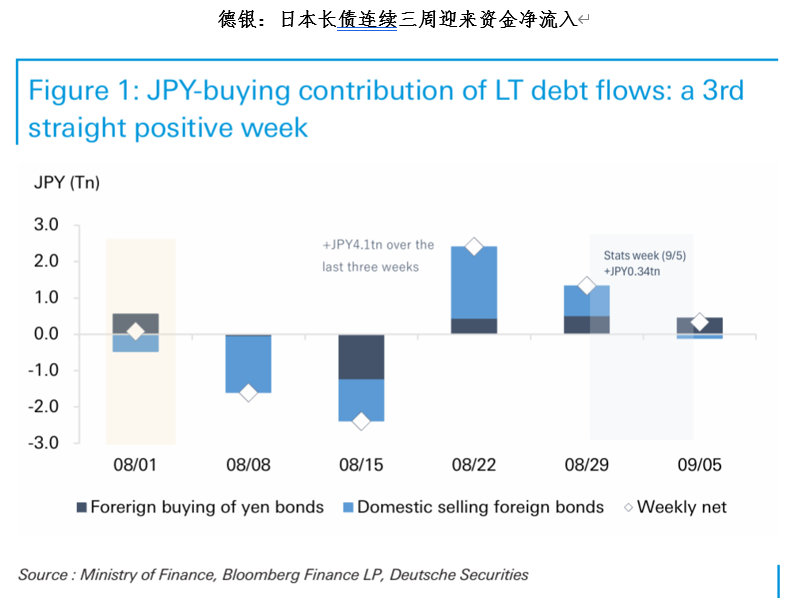
有迹象表明,日元的海外投资资金也出现了回流本土的迹象。虽然这个流量不大,但确实在进行,这客观上也助推了“偏弱美债+偏弱美元”的组合。如果日元资金回流本土的趋势延续,那么日元确实有可能在美债高利率的背景下展现更强韧性。
综合上述分析,更新下笔者对外汇和资产市场的观点:
外汇:亚系货币(CNY、KRW、JPY)具有更强的韧性,即使美国加息,可能也不太跌的动。欧系货币(EUR、GBP)则更容易呈现震荡特征,因为美欧分化还不明显;
美债:美债短端已经计入了充分的加息预期,但主要风险在于长端(供需问题、全球利率上行)。以观察为主,如果10Y美债在5.0%这个位置稳住,则具备了一定左侧配置价值;
黄金:美债的风险(供需问题等)侧面构成黄金的支撑,这也是黄金能够硬抗美债利率上行的原因。不知道买什么的时候,买点黄金应该没错。
【8月美国cpi竞猜结果出炉】
恭喜预测值为3.4%的小伙伴中奖,请在后台留言收件信息,奖品将在五个工作日内寄出。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
很多朋友问美联储加息对币圈有什么影响
补贴退坡后的美国EV格局:传统车企纷纷减产停产,特斯拉(TSLA.US)靠Model Y重夺多数份额
随着传统汽车制造商削减亏损的电动车业务,特斯拉(TSLA.US)已重新夺回美国电动车市场超过一半的份额。

美国省钱、全球买单?行业研究警告:特朗普压低药价反成药企海外涨价“激励”
《柳叶刀》研究显示,特朗普压低美国药价恐迫使药企在海外涨价或退出市场,Medicare 每年节省的约 116 亿美元或大幅缩水。

阿曼推迟原定14日与伊朗等国会议 美国警告:不要指望霍尔木兹取得突破
加密货币价格
更多


