
【Tin nóng】OpenAI đã khiến tất cả cổ phiếu AI sụp đổ, rốt cuộc đã xảy ra chuyện gì?

Vào 12:42 trưa theo giờ miền Đông nước Mỹ thứ Năm, một báo cáo về doanh thu của OpenAI đã kích hoạt sự đánh giá lại kỳ vọng tăng trưởng của chuỗi ngành AI trên thị trường.
Doanh thu hàng năm của OpenAI đến cuối tháng 9 gần như đạt 50 tỷ USD, thấp hơn khoảng 30% so với con số khoảng 70 tỷ USD từng lan truyền rộng rãi trước đó.
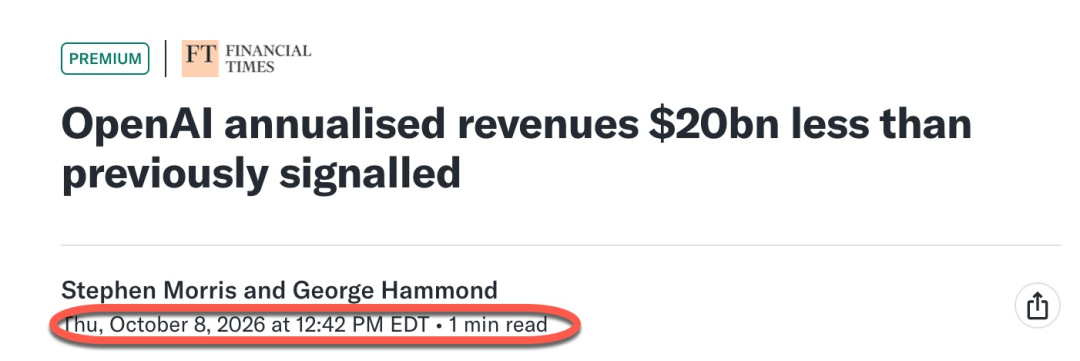
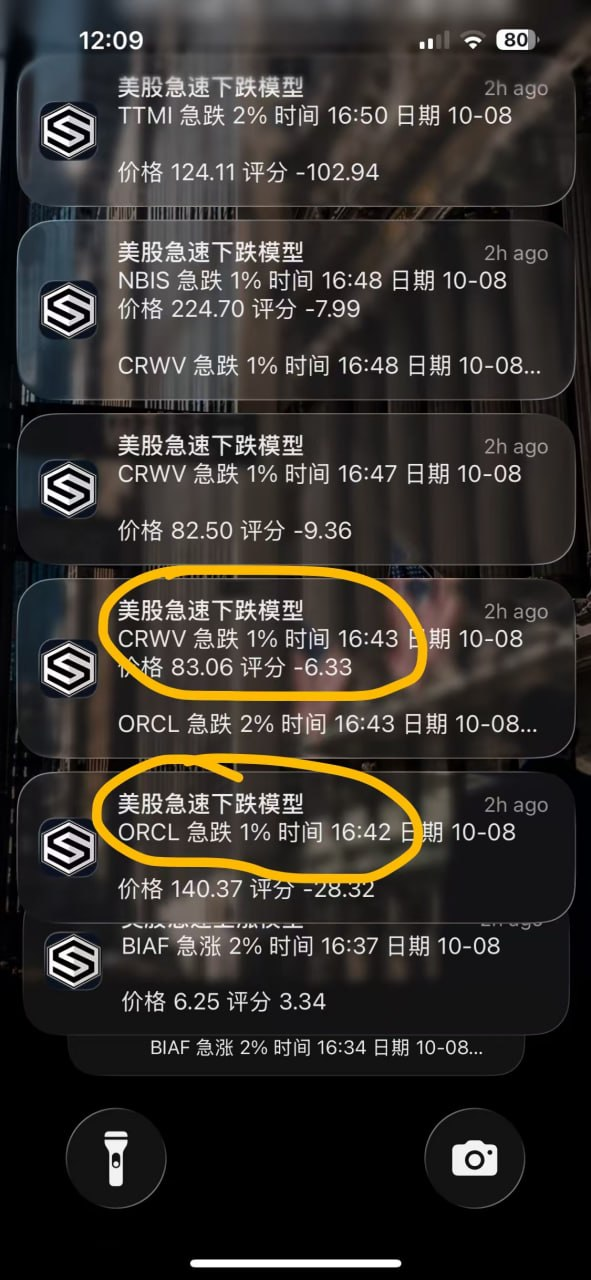
Mô hình phát hiện giảm mạnh của ứng dụng dữ liệu lớn chứng khoán Mỹ đã nhanh chóng phát hiện sự bất thường của các công ty liên quan và trực tiếp gửi cảnh báo đột xuất đến điện thoại của tôi.
12:42 (miền Tây 16:42) Miền Tây 16:42, ORCL kích hoạt cảnh báo giảm mạnh 1%, giá tại thời điểm đó là 140,37 USD;
12:43 (miền Tây 16:43), chỉ một phút sau, CRWV kích hoạt cảnh báo giảm mạnh 1%, giá tại thời điểm đó là 83,06 USD; ORCL cũng tiếp tục kích hoạt cảnh báo giảm mạnh 2%.
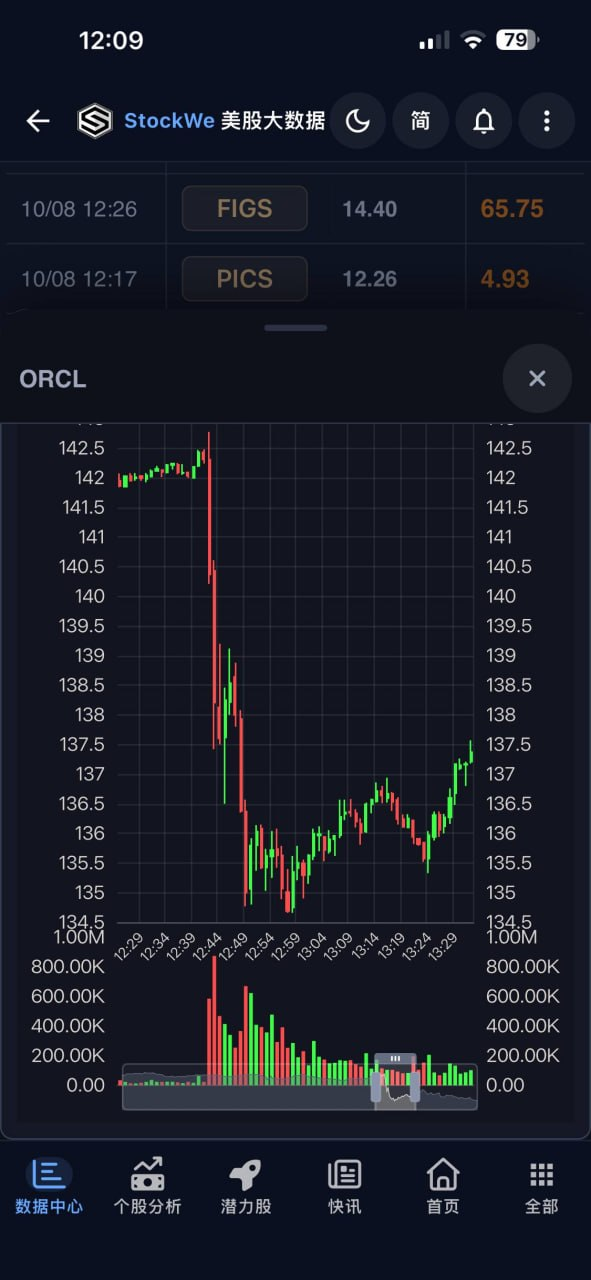
Khi kết hợp các cảnh báo và biểu đồ biến động thời gian, ta thấy thời gian rất trực quan:
ORCL bắt đầu lao dốc nhanh vào khoảng trước và sau 12:42 (UTC+8), sau đó từ trên 142 USD rơi xuống gần 135 USD, mức giảm gần 5%, chỉ mất 5 phút.
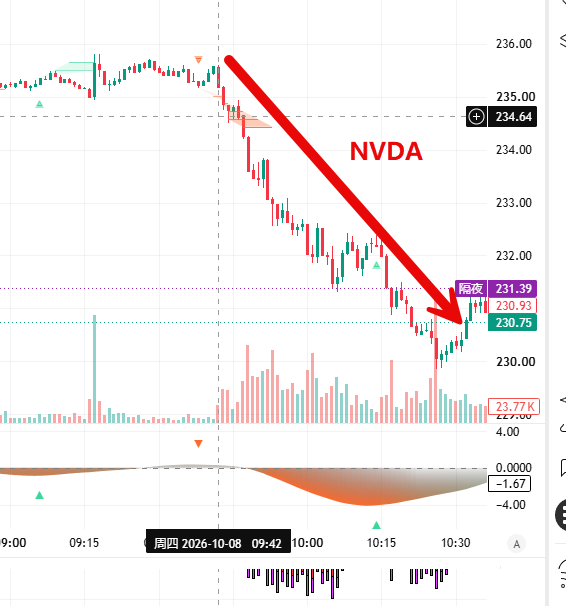
Cơ hội hiếm có này đã mang đến cho thành viên VIP của chúng tôi một cơ hội tốt để bán khống các cổ phiếu AI như NVIDIA NVDA và AMD,
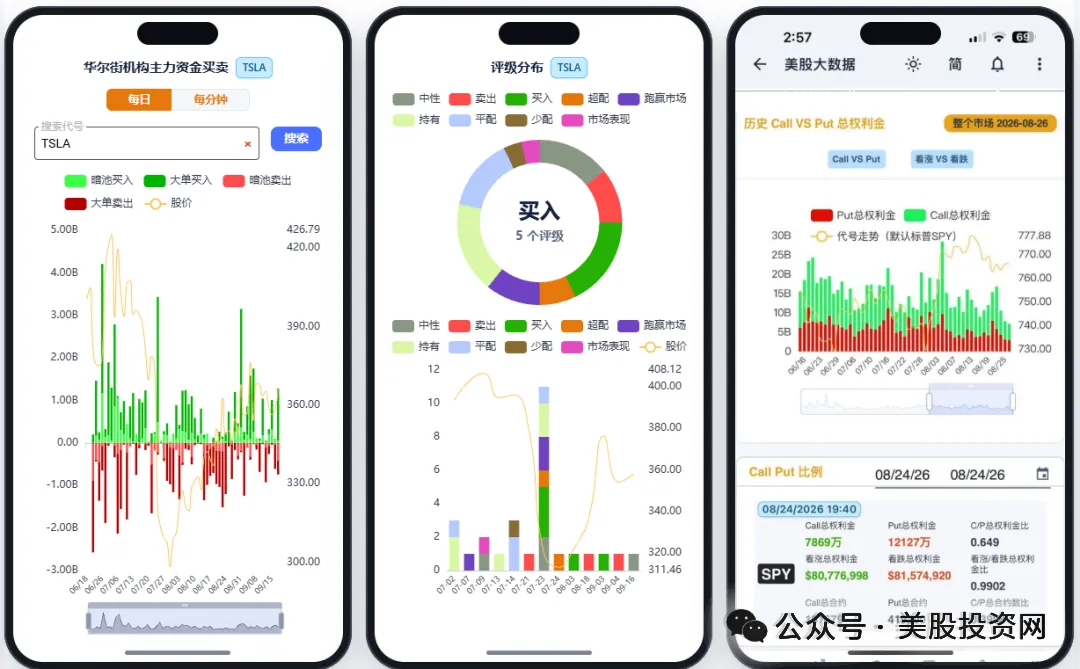
Vai trò của ứng dụng dữ liệu lớn StockWe chứng khoán Mỹ là liên tục theo dõi thị trường thay bạn. Sau khi tín hiệu giảm mạnh được kích hoạt, mã công ty, mức bất thường và giá sẽ được đẩy trực tiếp đến điện thoại, giúp bạn kịp thời xem xu hướng, kiểm tra vị thế và quyết định bước tiếp theo.
Tiêu chuẩn ghi nhận doanh thu: Doanh thu hàng năm thực sự có ý nghĩa gì?
Nhưng sau khi nhận được cảnh báo, chúng ta cần làm rõ: lần giảm này đã thay đổi điều gì của công ty?
Khoảng cách 20 tỷ USD trông rất lớn, nhưng không thể hiểu trực tiếp rằng OpenAI đã mất đi 20 tỷ USD đơn đặt hàng. Lần này chủ yếu liên quan đến phạm vi thống kê doanh thu, còn thị trường trước đó đã dựa vào con số lớn hơn để đặt kỳ vọng cao hơn cho toàn chuỗi ngành AI.
Trang đầu tư chứng khoán Mỹ cho rằng, đây mới là điều cần tiếp tục xem xét: Con số có thể giải thích rõ ràng, nhưng liệu nhận định hỗ trợ cho giá cổ phiếu vẫn còn đúng không?
Đầu tiên hãy làm rõ về "doanh thu hàng năm", cuộc thảo luận sau sẽ không bị lệch hướng.
Giả sử một công ty có doanh thu tháng đạt 1 tỷ USD, nhân với 12 sẽ ra 12 tỷ USD doanh thu hàng năm. Nó phản ánh tốc độ doanh thu hiện tại, không thể nói công ty đã xác nhận được 12 tỷ USD trong năm qua, cũng không đảm bảo sẽ duy trì mức này trong những tháng tiếp theo.
Đối với các công ty tăng trưởng nhanh, chỉ số này có ích vì những tháng đầu năm với quy mô nhỏ sẽ kéo thấp tổng doanh thu cả năm, không thể phản ánh đầy đủ tiến triển kinh doanh gần đây. Nhưng khi xem con số này, hãy nhớ: nó phản ánh tốc độ, còn doanh thu cả năm vẫn cần thực hiện từng tháng một.
Cuộc tranh luận lần này của OpenAI lại thêm một yếu tố khác biệt khi thống kê doanh thu qua kênh đối tác.
Báo cáo công khai cho thấy, doanh thu hàng năm của Anthropic bao gồm doanh số từ các kênh đối tác như AWS, Google Cloud, trong khi số liệu của OpenAI không bao gồm doanh thu qua các kênh này. Con số cao trước đó liên quan đến việc nhà đầu tư điều chỉnh tiêu chuẩn để tiện so sánh.
Bạn có thể chia nhỏ thành ba khoản để nhìn nhận:
- Khách hàng trả bao nhiêu cho dịch vụ AI;
- Công ty mô hình và nền tảng đám mây mỗi bên xác nhận bao nhiêu doanh thu;
- Sau khi trừ chi phí tính toán, kênh và chi phí khác, công ty giữ lại được bao nhiêu.
Cùng một khoản tiền khách hàng thanh toán, sẽ liên quan đến nhiều công ty trong chuỗi ngành, nhưng không thể cộng dồn ở các công ty khác nhau rồi lấy để chứng minh nhu cầu cuối cùng lớn thế nào.
Vì vậy, khoảng cách doanh thu lần này không thể trực tiếp chứng minh đơn đặt hàng giảm, càng không thể khẳng định có gian lận tài chính. Đầu tiên phải xác định phạm vi thống kê của hai nhóm số liệu có giống nhau không.
Điều chỉnh định giá: Tiêu chuẩn có thể giải thích, vậy tại sao cổ phiếu vẫn giảm giá?
Bởi vì trước đó nhà đầu tư đã tính toán tương lai dựa trên con số lớn hơn.
Mua cổ phiếu chuỗi ngành AI thường dựa vào nhận định này: doanh thu công ty mô hình tăng càng nhanh, thì càng có khả năng tiếp tục mua chip, thuê tính toán, doanh thu và lợi nhuận của nhà cung cấp cũng sẽ tăng theo.
Bây giờ, quy mô doanh thu cần được hiểu lại, năng lực mua sắm phía sau cũng phải đánh giá lại.
Hãy tính đơn giản: Định giá công ty không đổi, doanh thu từ 70 tỷ chuyển sang 50 tỷ, hệ số định giá so với doanh thu sẽ tăng 40%.
Điều này không có nghĩa cổ phiếu nên giảm giá cơ học, nhưng nhắc nhở rằng, với giá như vậy, công ty cần tăng trưởng mạnh hơn trong tương lai để hỗ trợ.
Chuỗi ngành AI đặc biệt nhạy cảm với điều này, bởi vì mua thiết bị, mở rộng năng lực và huy động vốn thường đi trước khi doanh thu được xác nhận. Số tiền nhà cung cấp đầu tư hôm nay phụ thuộc vào tương lai khách hàng sẽ mua và trả tiền bao nhiêu.
Tuy nhiên, cũng không thể chỉ nhìn khoảng cách doanh thu. OpenAI vẫn cho thấy tốc độ tăng trưởng tổng doanh thu quý 3 là 77%, tốc độ tăng trưởng mảng doanh nghiệp là 107%.
Vì vậy, nhận định của tôi là, tin tức lần này chủ yếu tác động đến kỳ vọng thị trường, hiện chưa đủ bằng chứng rằng nhu cầu AI đã đảo ngược.
Nếu sau này xuất hiện việc khách hàng giảm mua sắm, dự án bị trì hoãn, hoặc nhà cung cấp hạ dự báo doanh thu và giao hàng, đó mới là thay đổi hoạt động trực tiếp hơn. Giá cổ phiếu giảm trước, nhưng không có nghĩa thay đổi đó đã xảy ra, chúng ta cần bắt đầu theo dõi nghiêm túc.
Áp lực dòng tiền: Sổ sách của Oracle đáng xem hơn
Nói đến đây, có lẽ sẽ có người hỏi: Tại sao doanh thu của công ty mô hình lại ảnh hưởng đến Oracle như vậy?
Xem báo cáo tài chính của họ sẽ dễ hiểu hơn.
Oracle công bố quý 1 tài khóa 2027:
- Nghĩa vụ hợp đồng chưa xác nhận doanh thu đạt 664 tỷ USD;
- Dòng tiền hoạt động khoảng 23,1 tỷ USD;
- Chi tiêu vốn khoảng 28,5 tỷ USD;
- Dòng tiền tự do mà công ty công bố khoảng -5 tỷ USD.
Trong dòng tiền hoạt động còn bao gồm các khoản trả trước của khách hàng có yếu tố tài chính lớn khoảng 11,36 tỷ USD. Khách hàng trả trước rõ ràng là việc tốt, giúp Oracle giảm gánh nặng trả tiền mua thiết bị, xây phòng máy. Nhưng sau khi nhận tiền, công ty vẫn cần đầu tư xây dựng, cung cấp dịch vụ, khoản trả trước không thể trực tiếp coi là lợi nhuận đã kiếm được.
664 tỷ USD nghĩa vụ hợp đồng cũng tương tự. Nó đại diện cho các nghiệp vụ cần thực hiện trong tương lai, không thể coi là tiền mặt trong tài khoản ngân hàng. Cuối cùng tạo ra bao nhiêu lợi nhuận còn phụ thuộc vào thời gian giao hàng, chi phí và khả năng thực hiện của khách hàng.
Kéo dài thời gian ra một chút, nhu cầu về vốn sẽ rõ hơn. Dòng tiền hoạt động của Oracle năm tài khóa 2026 khoảng 32 tỷ USD, dòng tiền tự do khoảng -23,7 tỷ USD; đồng thời huy động được 43 tỷ USD từ nợ và 5 tỷ USD từ vốn cổ phần.
Đây là mô hình kinh doanh cần đầu tư trước, rồi dần thu hồi vốn. Thiết bị và xây dựng trả trước, doanh thu ghi nhận sau, lợi nhuận đầu tư còn tới muộn hơn.
Chỉ cần khách hàng trả tiền đúng hạn, dự án giao đúng tiến độ, khoản đầu tư này thúc đẩy tăng trưởng. Nhưng nếu khách hàng không có doanh thu như mong đợi hoặc việc huy động vốn ngày càng khó khăn, nhà cung cấp cũng sẽ gặp áp lực.
Do đó, thị trường quan tâm đến doanh thu của OpenAI cũng là đánh giá xem các hợp đồng mua sắm lâu dài liên quan đến nó có thể thực hiện ổn định hay không.
Chất lượng thương mại hóa
Hãy truy ngược lại một bước: tăng doanh thu công ty mô hình cuối cùng đến từ khách hàng trả tiền. Nhưng gia tăng sử dụng và tăng khả năng sinh lời không nhất thiết là cùng một vấn đề.
Giảm giá mỗi lần gọi mô hình có thể thu hút nhiều khách hàng hơn, doanh thu có thể tăng hay không còn tùy việc tổng số lần sử dụng tăng ra sao.
Giả sử giá gọi giảm một nửa, số lần gọi tăng thêm 50%, tổng doanh thu thực ra giảm 25%; sử dụng tăng gấp đôi thì doanh thu lại chỉ giữ nguyên.
Dù doanh thu tăng, công ty vẫn phải trả chi phí tính toán, đào tạo, R&D và chi phí bán hàng. Nếu chi phí giảm nhanh hơn doanh thu, lợi nhuận sẽ cải thiện; nếu cạnh tranh buộc phải giảm giá liên tục, số lượng khách hàng tăng nhưng khoảng cách tiền mặt cũng rộng thêm.
Vì thế, khi xem khả năng thương mại hóa của công ty mô hình, tôi sẽ cùng lúc để ý các số liệu:
- Số khách hàng trả phí có tăng liên tục không;
- Việc tăng số lần sử dụng có dẫn đến tăng doanh thu không;
- Chi phí cung cấp dịch vụ có giảm không;
- Lỗ hoạt động và tiêu hao tiền mặt có được cải thiện không.
Dữ liệu tài chính của Anthropic cũng cần phân tích như vậy. Theo báo cáo công khai, doanh thu năm 2025 khoảng 4,6 tỷ USD, lỗ hoạt động khoảng 8,06 tỷ USD; lỗ ròng khoảng 42 tỷ USD bị ảnh hưởng bởi các chi phí kế toán lớn, không thể trực tiếp hiểu là đã đốt hết 42 tỷ USD tiền mặt một năm.
Trang đầu tư chứng khoán Mỹ cho rằng, các công ty mô hình sắp tới cần chứng minh rằng doanh thu khách hàng trả phí tăng có thể cải thiện kết quả kinh doanh. Nếu doanh thu tăng mà khoảng cách tiền mặt lớn hơn, áp lực huy động vốn vẫn chưa được giải quyết.
Quay lại việc đầu tư công ty mình nắm giữ
Nói đến cuối cùng, chúng ta vẫn phải quay lại vị thế nắm giữ của mình: Tin tức này ảnh hưởng thế nào đến công ty bạn mua?
Nhà cung cấp chip, nền tảng đám mây, nhà điều hành trung tâm dữ liệu và công ty mô hình mỗi bên kiếm tiền khác nhau, không thể vì đều liên quan đến AI mà dùng một kết luận chung để đánh giá.
Với nhà cung cấp chip và quang truyền thông, tôi sẽ ưu tiên xem việc mua của khách hàng, sắp xếp giao hàng và sức cạnh tranh sản phẩm. Tranh cãi về doanh thu công ty mô hình sẽ ảnh hưởng tới định giá, nhưng không đồng nghĩa nhà cung cấp mất đơn hàng ngay hôm đó.
Với trung tâm dữ liệu và nhà điều hành tính toán, tôi sẽ chú ý hơn đến mức tập trung khách hàng, chi phí huy động vốn và thu hồi tiền mặt. Nếu mở rộng cần tiếp tục vay tiền, khách hàng chính lại phụ thuộc vào huy động vốn để trả, thì không thể chỉ dựa vào số tiền hợp đồng mà đánh giá giá trị.
Công ty có mảng kinh doanh chính trưởng thành và dòng tiền ổn định sẽ có khả năng đầu tư AI tốt hơn, nhưng cũng cần chứng minh chi tiêu mới có thể mang lại doanh thu, lợi nhuận hoặc hiệu quả.
Sau đây, tôi sẽ tập trung theo dõi bốn vấn đề:
- Hợp đồng lớn có chuyển thành doanh thu đúng kế hoạch không;
- Khách hàng thanh toán có ổn định, khoản thu có được thu hồi thường xuyên không;
- Chi tiêu vốn tăng có làm cải thiện dòng tiền tự do không;
- Doanh thu tăng có đi kèm cải thiện lợi nhuận gộp và kết quả hoạt động không.
Tôi thích nghiên cứu công ty có thể biến hợp đồng thành doanh thu, rồi biến doanh thu thành tiền mặt. Với công ty tiếp tục lệ thuộc vốn, cải thiện lợi nhuận chưa thực hiện được, cần giá mua thấp hơn để có dư địa cho việc nhận định sai.
Tranh cãi của OpenAI lần này vẫn chưa đủ chứng minh nhu cầu AI đã đạt đỉnh. Nhưng nó làm chúng ta rõ một vấn đề: Con số doanh thu có thể giúp giá cổ phiếu tăng, nhưng lợi nhuận lâu dài cuối cùng vẫn phải dựa vào việc công ty kiếm được tiền thật.
Báo cáo tài chính lần tới, tôi sẽ quan tâm hơn lợi nhuận tiền mặt thu được từ những khoản đầu tư này. Đáp án này thực tế hơn việc ký thêm một hợp đồng lớn để giúp đánh giá giá trị cổ phiếu trong tay.
Dữ liệu lớn chứng khoán Mỹ
Ra mắt chức năng "Theo dõi của tôi"
Bạn chỉ cần nhập mã chứng khoán Mỹ mà bạn quan tâm là có thể tạo hồ bơi theo dõi cổ phiếu riêng của mình. Hệ thống AI định lượng của chúng tôi sẽ liên tục theo dõi:
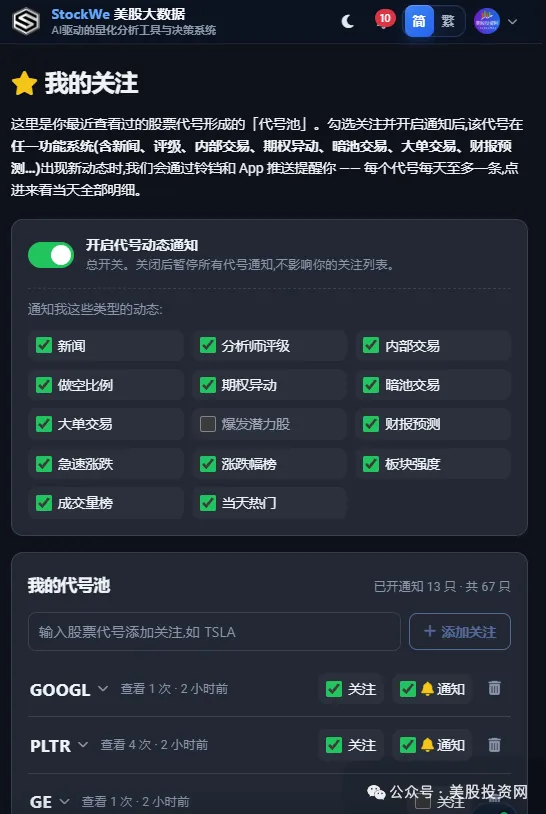
Tin tức, xếp hạng của chuyên gia phân tích, giao dịch nội bộ, tỷ lệ bán khống, biến động quyền chọn, giao dịch dark pool, giao dịch lớn, dự báo báo cáo tài chính và các biến động nhanh khác quan trọng.
Ví dụ bạn theo dõi NVDA, hôm nay có bao nhiêu tin tức, có biến động quyền chọn không, dark pool và giao dịch lớn có thay đổi không, chỉ cần bấm vào là xem ngay được.
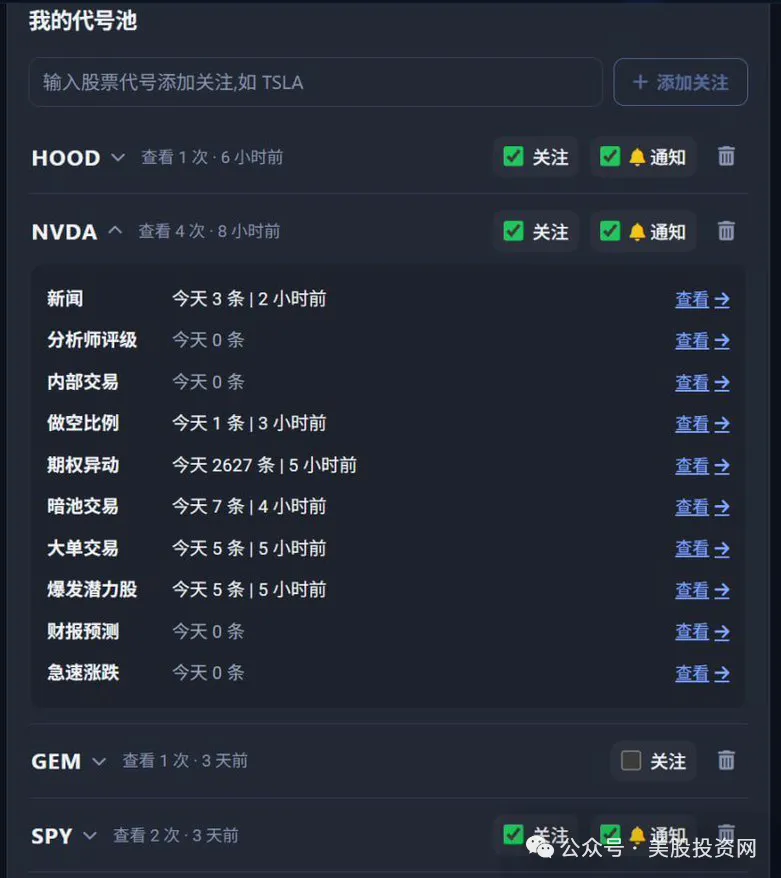
Quan trọng nhất, sau khi bật thông báo của APP, chỉ cần cổ phiếu bạn theo dõi có biến động mới là sẽ được nhắc trực tiếp.
Trước đây bạn phải tự tìm kiếm thông tin khắp nơi, giờ chỉ cần giao việc theo dõi cổ phiếu cho hệ thống, 7×24 giờ giúp bạn giám sát liên tục.
Đối với người đầu tư dài hạn, đây là hệ thống cảnh báo cá nhân từng mã cổ phiếu;
Đối với người giao dịch ngắn hạn và quyền chọn, đây là radar biến động thời gian thực.
Nhập mã, đừng bỏ lỡ thay đổi quan trọng.
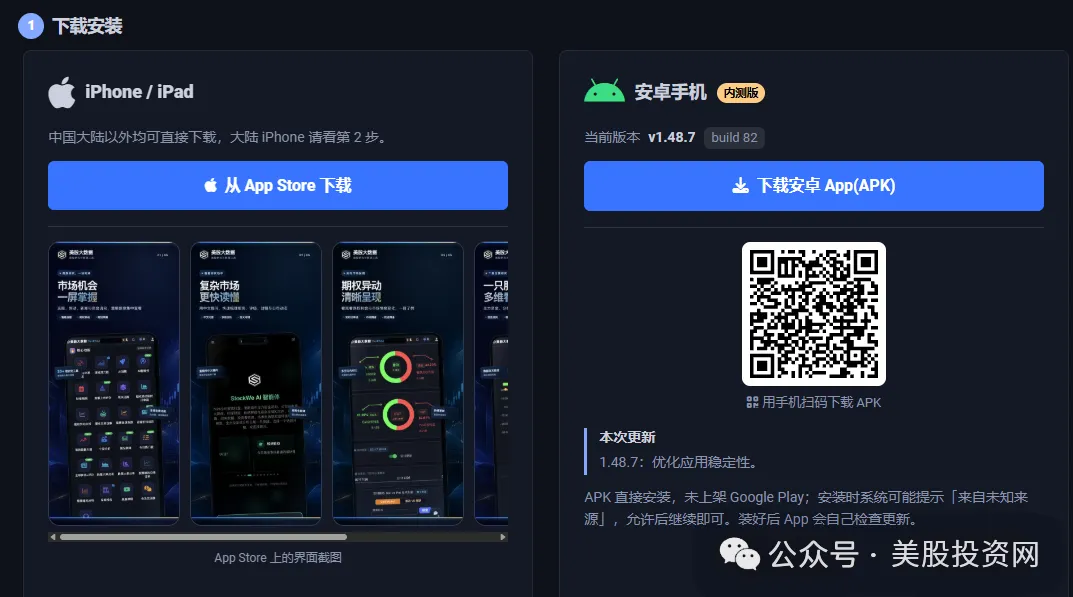
Bấm vào link gốc chuyển đến tải APP
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Goldman Sachs: Tiếp tục lạc quan về triển vọng ngành lọc dầu, Valero Energy (VLO.US), Marathon Petroleum (MPC.US), HF Sinclair (DINO.US) là lựa chọn ưu tiên
Goldman Sachs vẫn lạc quan về môi trường tổng thể của ngành lọc dầu và nhấn mạnh sự ưu tiên tương đối đối với các cổ phiếu được xếp hạng "mua vào", bao gồm Valero Energy, Marathon Petroleum (MPC.US) và HF Sinclair (DINO.US).
Khoản vay đạt mức cao kỷ lục, phá sản gia tăng: Rủi ro nợ của các trang trại Mỹ bị đánh giá thấp?
Số tiền mà nông dân Mỹ vay để duy trì hoạt động đã đạt mức cao lịch sử, nhưng sự gia tăng tín dụng phi truyền thống và tín dụng từ nhà cung cấp khiến khả năng đo lường và theo dõi nợ trang trại của chính phủ liên bang hiện nay trở nên thiếu sót.
Starbucks (SBUX.US) từ chối bình luận về tin đồn mua lại Chipotle (CMG.US): Đang tập trung hoàn toàn vào chuyển đổi, thương vụ mua lại tiềm năng có thể tốn kém
Starbucks (SBUX.US) vào thứ Năm đã từ chối bình luận về một báo cáo cho rằng Starbucks từng cố gắng mua lại Chipotle Mexican Grill (CMG.US).
Giá tiền điện tử
Thêm


