
JP Morgan: Nguy cơ tiềm ẩn trên thị trường chứng khoán Mỹ: đòn bẩy đã quay trở lại

Xin chào mọi người, tôi là You Dou.
Khi thị trường tăng giá, con người rất dễ thay đổi cách đánh giá rủi ro.
Vừa trải qua một đợt điều chỉnh, điều mọi người quan tâm là làm sao để giảm lỗ ít nhất có thể. Khi xu hướng thị trường tăng trở lại, những gì được quan tâm sẽ chuyển thành: vị thế mình nắm có quá nhẹ không? Có nên mua lại cổ phiếu đã bán trước đó không? Có nên tăng thêm đòn bẩy để bù lại lợi nhuận bị bỏ lỡ?
Ngày 30/9, J.P. Morgan phát hành một báo cáo "Flows & Liquidity", phụ đề là "Equity vulnerabilities", có thể hiểu là "Những điểm yếu của thị trường cổ phiếu".
Báo cáo này đã bàn về một vấn đề dễ bị sự tăng giá che khuất: sau đợt giảm đòn bẩy vào tháng 6 và 7, một số vị thế và đòn bẩy lại quay trở lại. Và có một phần đòn bẩy có thể vốn dĩ chưa bao giờ thực sự giảm xuống rõ rệt.
Sau khi đọc xong, điều tôi quan tâm nhất là tại sao hai hiện tượng này lại có thể xảy ra đồng thời.
Tháng 6, 7 giảm đòn bẩy, ai mới thực sự hạ xuống?
Cuối tháng 7, J.P. Morgan nhận định việc giảm đòn bẩy bắt đầu từ tháng 6 diễn ra nhanh hơn dự kiến, việc tích tụ quá mức ở vị thế và đòn bẩy trong cổ phiếu trước đó về cơ bản đã được hấp thụ.
Nhưng hai tháng sau, họ phát hiện một số chỉ báo quá nóng lại xuất hiện trở lại.
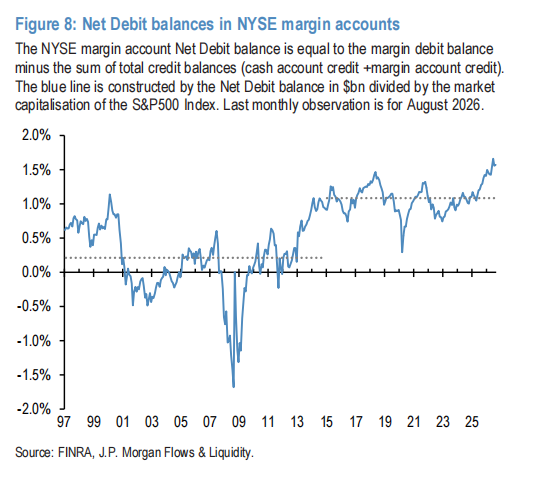
Một điểm đáng chú ý là các tài khoản margin.
Báo cáo dùng tỷ lệ số dư vay ròng của tài khoản giao dịch margin so với tổng vốn hóa S&P 500 để quan sát mức độ đòn bẩy của nhà đầu tư cá nhân Mỹ. Chỉ số này sẽ trừ đi số dư tiền mặt có thể vay trong tài khoản nên không thể trực tiếp xem là tổng số nợ margin mà tin tức thường nhắc đến.
Tính đến tháng 8, chỉ báo này vẫn ở mức rất cao.J.P. Morgan nhận định, việc giảm đòn bẩy trong tháng 6 và 7 gần như không có tác động rõ ràng đối với tỷ lệ đòn bẩy trong các tài khoản margin.
Ở đây cần nói chính xác hơn: những tài khoản này gồm cả cá nhân và tổ chức. J.P. Morgan đánh giá đa phần trong đó có thể đến từ nhà đầu tư cá nhân nên lấy đó làm chỉ báo đại diện cho đòn bẩy của nhà đầu tư cá nhân. Nó không phải một khảo sát thống kê từng tài khoản nhỏ lẻ một cách riêng lẻ.
Nhưng sự khác biệt mà nó chỉ ra rất rõ ràng:Thị trường trải qua giai đoạn giảm đòn bẩy không đồng nghĩa với mọi bên tham gia đều đã hạ đòn bẩy xuống.
Một số dòng tiền đã điều chỉnh lại độ mở rủi ro, còn một số dòng tiền khác dù vẫn vay mượn nhiều vẫn còn ở lại thị trường. Nếu chỉ nhìn vào biến động chỉ số sẽ khó nhận ra sự khác biệt này.
Dòng tiền rút ra cũng đang đổ vào trở lại.
Đòn bẩy của tài khoản margin không giảm rõ ràng, ngược lại, rủi ro của một số tổ chức lại bắt đầu gia tăng trở lại.
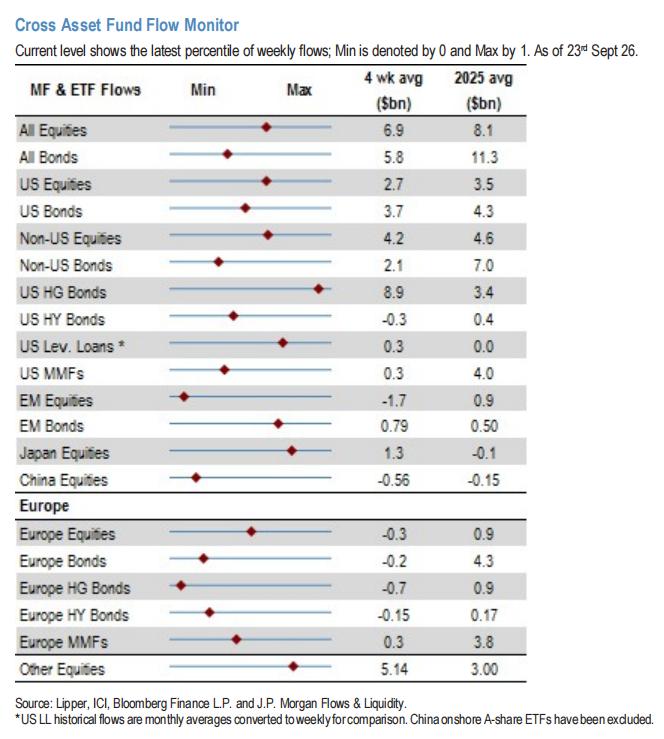
Báo cáo cho thấy chỉ báo vị thế tổng hợp của các tổ chức quản lý tài sản và quỹ đòn bẩy trên thị trường hợp đồng cổ phiếu Mỹ đã phục hồi, gần về mức cao nhất trong năm.
Chỉ báo tổng hợp vị thế cổ phiếu rộng hơn cũng đã trở lại gần một số đỉnh cao trước đó vào tháng 9. Tuy nhiên, J.P. Morgan cũng lưu ý rằng chỉ báo tổng hợp này có thể đã đạt đỉnh vào tháng 9. Không nên hiểu việc "về đỉnh cao" thành "tất cả dòng tiền đều đang tăng mạnh vị thế".
Dòng tiền giao dịch theo xu hướng cũng ghi nhận biến động tương tự. Theo tín hiệu động lượng của J.P. Morgan, các nhà giao dịch xu hướng như CTA có thể đã bắt đầu mở lại các vị thế mua trên chỉ số Nasdaq cũng như một số chỉ số công nghệ châu Á, tuy vậy vẫn còn khá xa so với mức cực đoan trước đó.
ETF đòn bẩy cung cấp một góc nhìn quan sát khác.
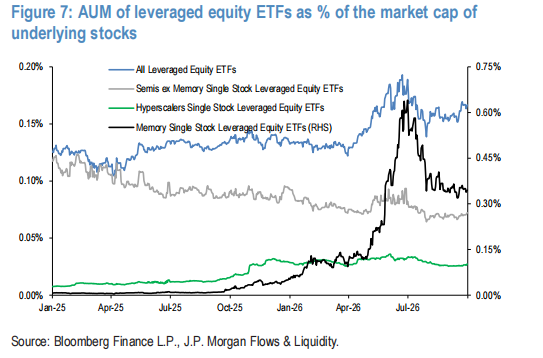
Báo cáo theo dõi tỷ lệ quy mô tài sản ETF cổ phiếu đòn bẩy so với vốn hóa cổ phiếu cơ sở. Sau khi chạm đáy cuối tháng 7, chỉ số này đã quay lại tăng trong vài tuần gần đây, hiện đã quay lại gần 70% khoảng giữa vùng đáy tháng 4 đến đỉnh tháng 6.
Con số 70% ở đây là vị trí trong vùng dao động đỉnh-đáy này, không phải tỷ lệ ETF đòn bẩy chiếm 70% toàn thị trường.
J.P. Morgan lo ngại rằng nếu tỷ lệ này tiếp tục tăng, ETF đòn bẩy có khả năng một lần nữa trở thành nguồn gốc của giảm đòn bẩy và biến động bất thường.
Ghép lại các dấu hiệu này với nhau, cấu trúc thị trường sẽ dễ hiểu hơn: một phần dòng tiền luôn giữ đòn bẩy cao, phần còn lại sau điều chỉnh lại tăng thêm rủi ro. Tuy nhiên, tổng thể J.P. Morgan đánh giá mức độ quá nóng của vị thế và đòn bẩy lần này vẫn thấp hơn so với tháng 6, 7.
Theo hiểu biết của tôi, điều này sẽ khiến thị trường nhạy cảm hơn với thay đổi biến động. Một khi các dòng tiền khác nhau cùng lúc cần thu hẹp vị thế, lý do bán có thể không đến từ hoạt động kinh doanh, mà có thể xuất phát từ hạn chế rủi ro riêng của từng bên.
Lực đẩy tăng giá cũng có thời điểm sử dụng hết.
Báo cáo còn nhắc đến việc đóng vị thế bán khống (short covering).
Đầu tháng 9, tỷ lệ cổ phiếu bán khống trên lượng lưu hành của SPY giảm xuống mức thấp lịch sử, sau đó có dấu hiệu chạm đáy. Với các ETF bán dẫn như SMH và DRAM, tỷ lệ bán khống cao trước đó cũng đã trở lại mức bình thường.
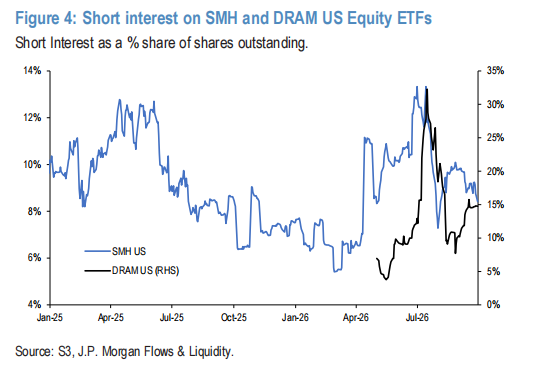
J.P. Morgan cho rằng, động lực tăng giá do mua lại vị thế bán khống đã cơ bản đi qua.
Khi bên bán khống đóng vị thế cần phải mua lại chứng khoán. Hành động này thúc đẩy giá tăng nhưng không nhất thiết biểu thị dòng tiền mới đánh giá lại giá trị dài hạn.
Khi short covering dần hoàn thành, xu hướng cần thêm lực mua từ các nguồn khác để tiếp tục.
Dĩ nhiên, điều này không chứng minh thị trường sắp giảm ngay, tỷ lệ bán khống thấp cũng không phải là tín hiệu có thể dùng trực tiếp để dự báo đỉnh. Nó chỉ nhắc nhở chúng ta rằng, một động lực từng thúc đẩy thị trường tăng trước đây chưa chắc còn tiếp tục mạnh mẽ như trước.
Các rủi ro tiềm ẩn này vẫn còn, tại sao J.P. Morgan vẫn tích cực với lĩnh vực công nghệ?
Đây cũng là điểm đáng để đọc trong báo cáo này.
J.P. Morgan một mặt nhấn mạnh rủi ro về vị thế và đòn bẩy, một mặt vẫn cho rằng ngành công nghệ và AI vẫn có cơ sở cơ bản hỗ trợ.
Họ nêu ra ba lý do.
Thứ nhất, giá lưu trữ vẫn tăng, tiếp tục hỗ trợ cho các hãng lưu trữ.
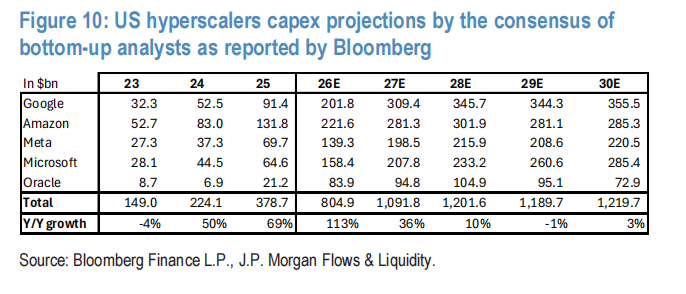
Thứ hai, các nhà phân tích tiếp tục nâng dự báo chi tiêu vốn cho các nhà cung cấp dịch vụ đám mây lớn. Báo cáo thống kê 5 công ty gồm Google, Amazon, Meta, Microsoft và Oracle: dự báo tổng chi tiêu vốn cho năm 2026 đã tăng từ khoảng 758 tỷ USD ngày 1/7 lên khoảng 805 tỷ USD; dự báo năm 2027 tăng từ khoảng 925 tỷ USD lên khoảng 1,1 nghìn tỷ USD.
Những con số này là dự báo chi tiêu vốn của các nhà phân tích, không thể xem là cam kết chi tiêu đã xác nhận của 5 công ty, cũng không hoàn toàn là chi tiêu cho riêng AI. Nhưng chúng cho thấy kỳ vọng thị trường về quy mô đầu tư cơ sở hạ tầng vẫn tiếp tục được nâng lên.
Thứ ba, giá thuê GPU dòng Hopper của Nvidia đại diện cho giá năng lực tính toán gần đây có dấu hiệu cải thiện. J.P. Morgan cho rằng điều này giúp củng cố triển vọng hiện thực hóa chi tiêu vốn AI, đồng thời khiến lo ngại của một số nhà đầu tư về thiết bị lỗi thời, khấu hao nhanh bị đặt dấu hỏi.
Vì vậy, đánh giá của họ là ngay cả khi xảy ra cú sốc thu hẹp rủi ro tương tự tháng 6, 7, khả năng cũng khó làm gián đoạn đà tăng của cổ phiếu công nghệ.
Quan điểm này thuộc về J.P. Morgan, và không phải là cam kết cho biến động trong tương lai.
Còn với tôi, điều đáng giá nhất trong báo cáo là nhắc nhở nên xem xét cả hoạt động kinh doanh của doanh nghiệp và vị thế nắm giữ trên thị trường cùng lúc.
Nhu cầu AI có thể tiếp tục tăng lên, các công ty liên quan có thể tiếp tục tăng đầu tư, nhưng giá cổ phiếu vẫn có thể biến động mạnh vì vị thế đông đúc hoặc thu hẹp đòn bẩy.
Tiến triển kinh doanh của doanh nghiệp và khả năng chịu đựng biến động của dòng tiền nắm giữ đều ảnh hưởng đến giá cổ phiếu.
Nếu xem việc giá tăng đồng nghĩa rủi ro đã biến mất, sẽ rất dễ bỏ qua khía cạnh tiếp theo này.
Bước vào quý IV, điều tôi rút ra từ báo cáo là: quan sát một đợt sóng thị trường, ngoài câu hỏi doanh nghiệp đã xảy ra chuyện gì, còn cần hỏi các bên tham gia nắm giữ tài sản đó ra sao.
Nguồn vốn nào đang dùng đòn bẩy? Những vị thế nào gần với đỉnh cao? Nếu biến động đột ngột tăng mạnh, những dòng tiền mua nào có thể chuyển thành bán?
Những câu hỏi này không nhất thiết giúp ta đoán được lúc nào điều chỉnh tiếp theo xảy ra, nhưng giúp ta hiểu tại sao một xu thế vẫn được hỗ trợ bởi yếu tố cơ bản lại có thể đột ngột trở nên khó nắm giữ.
Lạc quan về tương lai của một doanh nghiệp và khả năng chịu được biến động trong quá trình nắm giữ là hai điều cần cân nhắc kỹ lưỡng.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nike tái cơ cấu tổ chức, kỷ nguyên độc lập của khu vực Đại Trung Hoa sẽ trở thành lịch sử
Bắt đầu từ năm tài chính 2028, trên sơ đồ tổ chức của Nike sẽ không còn khu vực Đại Trung Hoa riêng biệt. Vào ngày 1 tháng 10, Nike công bố kết quả tài chính cho đến cuối tháng 8...
Dừng lại, nhưng OpenAI muốn huy động thêm 200 tỷ
Báo cáo quý không đạt kỳ vọng, doanh thu không cải thiện! Nike thông báo một đợt sa thải mới, cổ phiếu năm nay "thảm hại nhất lịch sử" gần như giảm một nửa | Tin tức tài chính
Doanh thu quý này của Nike giảm 4% so với cùng kỳ năm trước, dự báo cả năm thấp hơn nhiều so với kỳ vọng, lợi nhuận trên mỗi cổ phiếu chỉ từ 1,15-1,35 USD, thấp hơn hẳn dự báo của các nhà phân tích là 1,68 USD. Kế hoạch cắt giảm nhân sự mới mang tên "Pace" nhằm mục tiêu tiết kiệm 2,5 tỷ USD trước năm 2031. Xếp hạng phố Wall giảm xuống mức thấp nhất trong 25 năm, mục tiêu giá của Bank of America chỉ còn 30 USD, kỳ vọng phục hồi doanh số bị trì hoãn đến năm 2028.
Giá tiền điện tử
Thêm


