
JPMorgan: Bảy ông lớn công nghệ tại thị trường chứng khoán Mỹ đã gần kết thúc "giai đoạn giết định giá", nhưng khó có thể quay trở lại thời kỳ "một mình thống trị".

Sau nhiều tháng cổ phiếu công nghệ Mỹ trải qua giai đoạn điều chỉnh định giá kéo dài, JPMorgan cho rằng giai đoạn khó khăn nhất có lẽ đã qua, nhưng thời kỳ "công nghệ độc chiếm vị thế" sẽ không lặp lại.
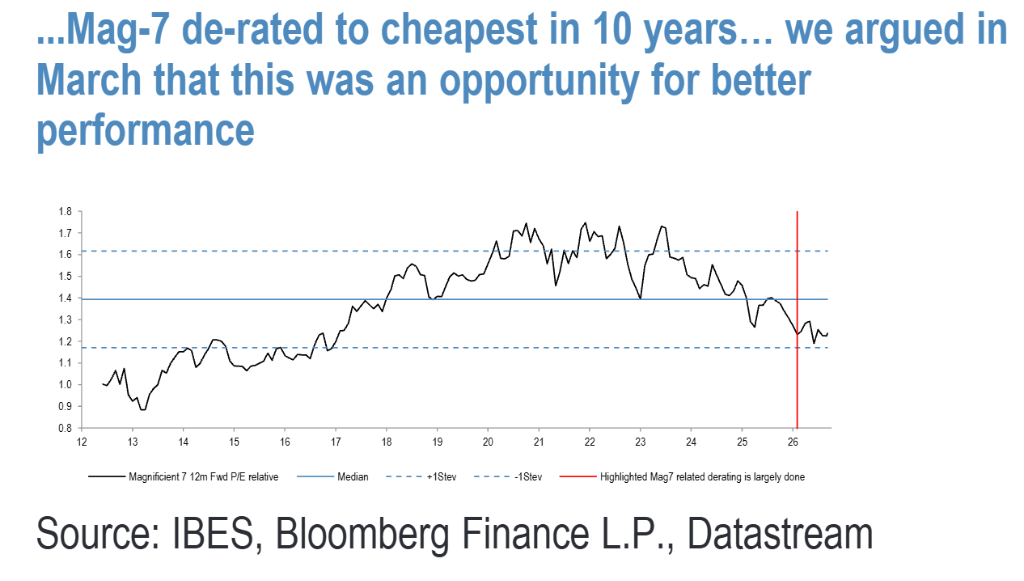
Theo Giao dịch viên Theo Xu Hướng, chiến lược gia Mislav Matejka của JPMorgan đã chỉ ra trong báo cáo ngày 28/9 rằng, định giá của các cổ phiếu công nghệ lớn đại diện bởi "bảy gã khổng lồ công nghệ" (Mag-7) đã giảm xuống mức thấp nhất trong vòng 10 năm qua, mức chênh lệch PE so với S&P 500 của các nhà cung cấp đám mây siêu lớn (Hyperscalers) cũng đã bị thu hẹp về gần một độ lệch chuẩn, quá trình siết chặt định giá về cơ bản đã gần kết thúc.Báo cáo đồng thời duy trì quan điểm tăng tỷ trọng ngành bán dẫn, và khuyến nghị tái cơ cấu giao dịch cặp "mua bán dẫn, bán phần mềm".
Tuy nhiên, JPMorgan khẳng định rõ rằng, khó có khả năng ngành công nghệ sẽ quay trở lại trạng thái “một mình một ngựa” mạnh mẽ như trước đây. Ngân hàng này cho rằng, chu kỳ chi tiêu vốn cho AI vẫn sẽ tiếp diễn, động lực lợi nhuận vẫn ổn định, các kênh kiếm tiền ngày càng rõ ràng, những yếu tố này giúp ngành công nghệ lấy lại sự chú ý của thị trường – nhưng thời kỳ các cổ phiếu công nghệ dẫn đầu lợi nhuận thị trường đã trở thành quá khứ.
Mag-7 và các nhà cung cấp đám mây siêu lớn: Quá trình siết định giá đã gần kết thúc
Từ đầu năm đến nay, Mag-7 liên tục kém hơn thị trường chung, tỷ lệ PE dự phóng 12 tháng so với S&P 500 đã giảm về gần một độ lệch chuẩn thấp, đây là mức rẻ nhất trong 10 năm qua. JPMorgan đã chỉ ra từ tháng 3 năm nay rằng quá trình điều chỉnh định giá này đã có dấu hiệu quá đà.
Chỉ số các nhà cung cấp đám mây siêu lớn – bao gồm Amazon, Google, Microsoft, Meta và Oracle – đã kém hơn S&P 500 tới 8% từ đầu năm tới nay. Khi chi tiêu vốn cho AI tăng vọt, dòng tiền tự do của các công ty này đang chuyển thành âm: theo số liệu Bloomberg, tổng dòng tiền tự do của năm công ty này dự kiến sẽ giảm từ khoảng 233,4 tỷ USD (năm 2024) còn khoảng 10,6 tỷ USD (năm 2026), và sẽ chuyển sang âm vào năm 2027. Trong khi đó, quy mô huy động vốn qua nợ và cổ phần cũng tăng lên.
JPMorgan thừa nhận, mô hình kinh doanh chuyển từ tài sản nhẹ sang tài sản nặng thực sự là lý do hợp lý cho việc định giá bị ép, nhưng mức PE tương đối hiện nay đã thấp hơn một độ lệch chuẩn, có phần quá đà. Ngân hàng này cho rằng, giá cổ phiếu của các nhà cung cấp đám mây siêu lớn sẽ được hỗ trợ bởi tăng trưởng lợi nhuận – dù việc ép định giá thêm nữa có thể làm giảm bớt một phần tăng trưởng đó, nhưng sẽ không triệt tiêu hoàn toàn.
Một lo ngại thường được nhắc đến là khả năng kiếm tiền. Giá LLM Token giảm mạnh trong những tháng gần đây, nhưng JPMorgan cho rằng, sự tăng trưởng bùng nổ về khối lượng tiêu thụ đã đủ bù đắp ảnh hưởng của việc giảm giá, tổng chi tiêu thực tế vẫn đang tăng lên và các ví dụ kiếm tiền vẫn tiếp tục xuất hiện.
Bán dẫn: Lợi nhuận liên tục được nâng cao, giao dịch cặp quay lại thị trường
JPMorgan vẫn giữ quan điểm tăng tỷ trọng đối với ngành bán dẫn và khuyến nghị tái cấu trúc giao dịch cặp “mua bán dẫn, bán phần mềm”.
Trong đợt tháo chạy chốt lời hồi tháng 6 - 7 năm nay, chỉ số bán dẫn Philadelphia (SOX) giảm mạnh nhất tới 28%, chỉ số chứng khoán tổng hợp Hàn Quốc (KOSPI) còn giảm tới 39%, do lo ngại về hạ chuẩn HBM, tăng hiệu suất thuật toán làm giảm nhu cầu bộ nhớ... Tuy nhiên, JPMorgan đã kêu gọi trở lại tăng tỷ trọng bán dẫn từ cuối tháng 7, với lý do triển vọng lợi nhuận vẫn lạc quan.
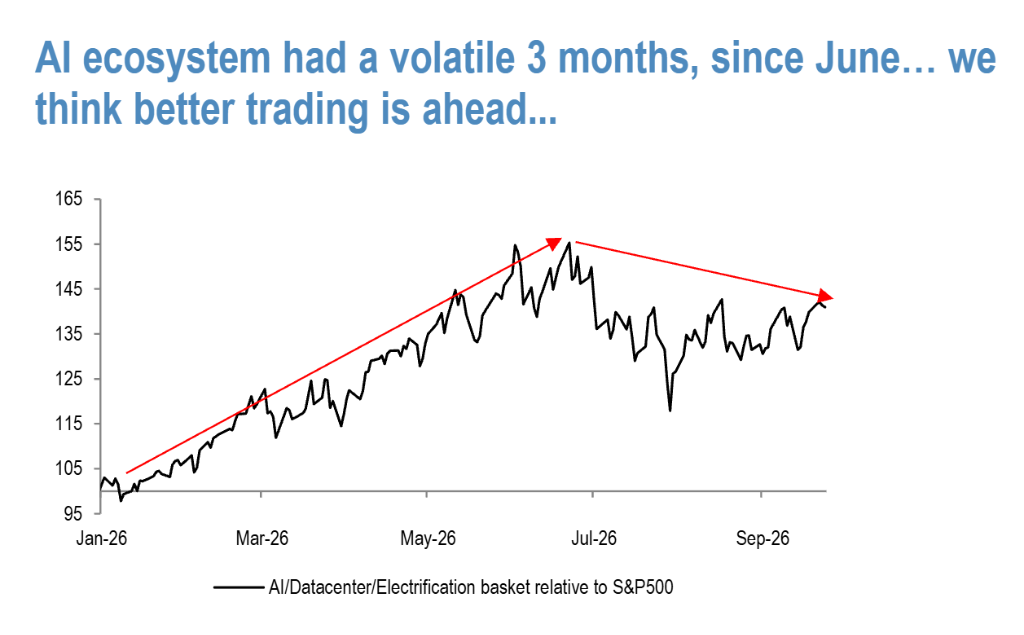
Số liệu thực tế đã chứng minh quan điểm này: kể từ khi giá bán dẫn so với phần mềm đạt đỉnh vào tháng 6, ước tính EPS 12 tháng tới của ngành bán dẫn liên tục được nâng lên, tăng tới 30%; trong khi kỳ vọng lợi nhuận của ngành phần mềm gần như không cải thiện. JPMorgan cho rằng sự lệch pha rõ rệt giữa giá và lợi nhuận này là cơ hội mua tốt.
Về cơ bản ngành, nhóm nghiên cứu bán dẫn của JPMorgan nhấn mạnh rằng, cân bằng cung-cầu khó đạt được trước năm 2028, giá có khả năng tăng liên tục tới năm 2027. Nhiều công ty cũng xác nhận nhu cầu tăng tốc trong báo cáo gần nhất: Ban lãnh đạo Broadcom cho biết nhu cầu dịch AI đang thúc đẩy mạnh việc áp dụng XPU tùy chỉnh; Applied Materials hướng dẫn vượt xa kỳ vọng và mô tả tầm nhìn đơn hàng mạnh mẽ kéo dài tới 8 quý từ khách hàng lớn nhất; Arm Holdings cho biết nhóm bản quyền cloud/AI đang tăng trưởng gấp đôi mỗi năm.
Dự báo chi tiêu vốn của các nhà cung cấp đám mây siêu lớn cũng củng cố đánh giá này. JPMorgan dự kiến, tổng chi tiêu vốn của Hyperscalers sẽ tăng từ 950 tỷ USD (ước tính năm 2026) lên 1.400 tỷ USD (năm 2027), và đạt 3.000 tỷ USD vào năm 2030, tốc độ tăng trưởng kép hàng năm giai đoạn 2027-2030 khoảng 28%.
Trong chuỗi cung ứng bán dẫn, JPMorgan đặc biệt nhấn mạnh phân nhánh thiết bị bán dẫn (SPE), lấy ASML làm cổ phiếu trọng tâm ở châu Âu. Dù thị trường kỳ vọng lợi nhuận giảm khiến tỉ lệ PEG của ASML ở mức thấp, nhưng JPMorgan đánh giá đây là cơ hội mua vào khi các phân tích cơ bản cho thấy công ty thực chất vẫn rất vững mạnh.
Phần mềm: Định giá chạm đáy lịch sử, nhưng yếu tố cơ bản không đủ hỗ trợ
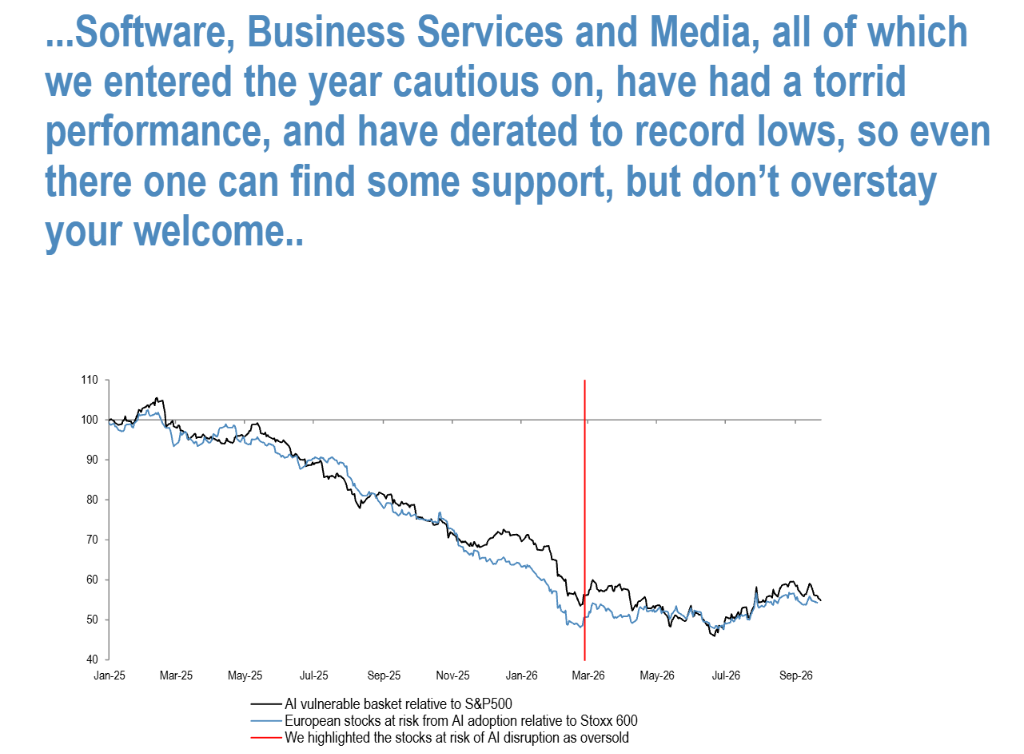
Ngành phần mềm liên tục kém hơn thị trường chung kể từ giữa năm ngoái, nhà đầu tư lo ngại sự nổi lên của AI sẽ khiến mô hình kinh doanh và mô hình doanh thu của ngành này trở nên lạc hậu. Hiện tại, rổ cổ phiếu dễ bị tổn thương AI của Mỹ (AI Vulnerable basket) và cổ phiếu châu Âu có nguy cơ bị AI xâm nhập đều đã xuống mức định giá gần đáy lịch sử.
Cuối tháng 6 năm nay, CEO của Anthropic - Dario Amodei từng phát biểu rằng cần "làm chậm phát triển AI tiên tiến", đã khiến cổ phiếu phần mềm so với bán dẫn tăng tới 12,2% chỉ trong một ngày, mức tăng trong ngày lớn nhất lịch sử. JPMorgan cho rằng bản chất cuộc đua AI là "sống còn, thắng là chiếm toàn bộ", việc có thể làm chậm lại ở quy mô lớn là rất khó xảy ra.
JPMorgan từng chỉ ra vào tháng 3 rằng, do ngành phần mềm đã giảm quá mạnh, có thể xuất hiện cơ hội bật lại ngắn hạn nên không nên bán khống quá mức. Tuy nhiên, đồng thời nhấn mạnh năng lực sinh lợi của ngành phần mềm sẽ còn bị nghi ngờ, và ngành có khả năng tụt hậu lâu dài so với các thành tố khác của hệ sinh thái AI.
An ninh mạng là ngoại lệ bên trong ngành phần mềm. JPMorgan chỉ ra rằng, mối đe dọa an ninh do các mô hình AI gây ra ngày càng lớn, thúc đẩy giá cổ phiếu các công ty an ninh mạng phục hồi mạnh trong những tháng gần đây, chủ đề bảo mật AI có thể còn kéo dài.
Toàn thị trường: Kỳ vọng phục hồi khi biến động dầu và lãi suất giảm dần
JPMorgan cho rằng một khi giá dầu và biến động lãi suất trở lại bình ổn, cộng với các yếu tố mùa vụ bất lợi trong tháng 9 dần qua đi, thị trường chung có thể sẽ tiếp tục xu hướng tăng và kết quả kinh doanh quý III mạnh mẽ sẽ trở thành động lực chính.
Hiện tại, thị trường chủ yếu đối mặt với hai yếu tố gây nhiễu: thứ nhất, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tuần trước đã vượt qua mốc 5% lần đầu tiên trong gần 20 năm, do giá năng lượng tăng, chỉ số PMI mạnh, kết quả đấu giá trái phiếu kỳ hạn 5 năm yếu, cũng như các quan chức Fed có quan điểm diều hâu; thứ hai là giá dầu tăng do căng thẳng Mỹ-Iran leo thang. Tuy vậy, S&P 500 và chỉ số Stoxx 600 châu Âu đến nay chỉ giảm 1%-3% so với đỉnh, cho thấy thị trường vẫn khá vững vàng.
JPMorgan chỉ ra rằng, sự cải thiện của ngành công nghệ thực tế cũng giúp thị trường chung tích cực hơn – ở Mỹ và thị trường mới nổi, tỷ trọng cổ phiếu công nghệ lần lượt là 39% và 44% – tuy nhiên, công nghệ vượt trội không phải là điều kiện cần để thị trường tăng. Trong giai đoạn thoái vốn vì đà tăng từ tháng 6 đến tháng 7, KOSPI và SOX đều giảm mạnh, nhưng toàn thị trường vẫn giữ vững và thậm chí lập đỉnh mới vào tháng 8, cho đến gần đây mới bị áp lực trở lại bởi giá dầu và biến động lãi suất.
Về phân bổ ngành, JPMorgan tiếp tục tăng tỷ trọng bán dẫn, giảm tỷ trọng phần mềm và truyền thông, đồng thời lạc quan với cơ hội gián tiếp từ sự cải thiện của ngành bán dẫn tại Hàn Quốc và các thị trường mới nổi.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Ellison bổ sung 67 triệu cổ phiếu Oracle (ORCL.US) làm tài sản thế chấp cho khoản vay, hỗ trợ thương vụ Paramount Sky (PSKY.US) mua lại Warner trị giá hàng trăm tỷ USD
Là một trong những nhân vật then chốt thúc đẩy thương vụ Paramount mua lại Warner Bros Discovery, Chủ tịch điều hành kiêm Giám đốc công nghệ của Oracle, Lawrence Ellison, hiện có số lượng cổ phiếu Oracle dùng làm tài sản thế chấp cho khoản vay cá nhân tăng thêm 67 triệu cổ phiếu so với một năm trước.
Tín hiệu gì? Công ty thuộc sở hữu của con trai Trump đầu tư 10 triệu USD vào nhà cung cấp dịch vụ quốc phòng máy bay không người lái Draganfly (DPRO.US)
Unusual Machines được hỗ trợ bởi Trump Jr. cùng với một công ty quản lý tài sản của Mỹ đã đầu tư 10 triệu USD vào Draganfly, một công ty Canada.
Dữ liệu Nonfarm và PCE sẽ được công bố trong tuần này, sức mạnh của kinh tế Mỹ có thể tiếp tục đẩy kỳ vọng tăng lãi suất lên cao hơn
Dữ liệu quan trọng của Mỹ trong tuần này được kỳ vọng sẽ làm tăng khả năng Fed tăng lãi suất vào tháng 10.
Giá tiền điện tử
Thêm


