
Lãi suất giảm nhưng giá vàng không tăng? Tiết lộ logic định giá cốt lõi và điểm ngoặt hiện tại

Thông tấn xã Huìtōng ngày 21/9 – Phá vỡ ngộ nhận về định giá lãi suất! Phân tích diễn biến bất thường của vàng, kỳ vọng tài khóa và tăng trưởng kinh tế mới là trọng tâm then chốt của thị trường sau này.
Trong phiên Á – Âu ngày thứ Hai (21/9), lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2–30 năm duy trì đà giảm cả ngày, cộng với chỉ số đô la Mỹ cũng điều chỉnh giảm, giá vàng giao ngay cuối cùng đảo chiều phục hồi sau khi dò đáy, đồng thời thị trường triệt tiêu áp lực chốt lời của các vị thế mua ở vùng giá cao trước đó, hiện giá vàng đang giao dịch quanh mốc 4365.
Ở đây xuất hiện một câu hỏi then chốt trên mặt bảng: Lợi suất trái phiếu kho bạc Mỹ giảm (tức giá trái phiếu Mỹ tăng), theo truyền thống là tín hiệu tích cực đối với vàng, vậy vì sao trong phiên giá vàng không bứt phá trực tiếp mà lại dò đáy trước rồi mới phục hồi dần sau khi đô la Mỹ điều chỉnh giảm? Khung lý luận FTPL có thể giải thích rất rõ mâu thuẫn này.
Tức là trong một số tình huống, khi lãi suất thực giảm, giá vàng có thể cũng giảm theo, những trường hợp nào như vậy?
Lý thuyết mức giá tài khóa (FTPL), chi phí nắm giữ tăng cũng có thể khiến giá vàng tăng
Trước tiên giới thiệu một công thức từng nói ở những bài trước về FTPL, đó là Tổng nợ của Mỹ = Mức giá x Giá trị chiết khấu tổng thặng dư tài khóa của chính phủ Mỹ.
Vì vậy khi chính phủ xuất hiện khủng hoảng nợ, lãi suất thực càng cao, càng thể hiện vấn đề nợ ngày càng lớn, càng khó trả nợ, giả sử tổng nợ không đổi, trong khi giá trị chiết khấu thặng dư tài khóa tổng thể của chính phủ giảm mạnh do chi phí lãi tăng và tỷ lệ chiết khấu tăng, lúc này chỉ có việc nâng mạnh mức giá, tức làm giảm sức mua của đồng tiền mới bù đắp được lỗ hổng, đó là lý do trong một số tình huống lãi suất càng cao thì giá vàng càng tăng, vì giá cả tăng mạnh thì vàng - với vai trò là vật ngang giá chung - sẽ có lợi.
Lý thuyết này giải thích vì sao trước đây khi lãi suất tăng mạnh thì giá vàng cũng tăng mạnh, rồi khi câu chuyện này hiện tại dịu đi, cũng đúng là lợi suất giảm hôm nay thì vàng cũng giảm theo, không phải lúc nào điều chỉnh giá vàng cũng là chốt lời, mà lý do giá vàng điều chỉnh lần này và cả lý do tăng giá trước đó thực chất bổ sung cho nhau.
Phân hóa giữa trái phiếu Mỹ và Pháp: Khác biệt trong định giá phí bù rủi ro
So sánh diễn biến gần đây giữa trái phiếu Mỹ và trái phiếu Chính phủ Pháp, phản ánh rõ nhất tác động của kỳ vọng tài khóa lên lợi suất trái phiếu.
Thâm hụt tài khóa của Pháp duy trì ở mức 5% GDP, triển vọng bầu cử nhiều bất định, các chính sách như giảm thuế, cắt giảm lương hưu dự báo càng gia tăng áp lực thâm hụt;
Thuế đã ở mức cao, dư địa tăng thuế hạn hẹp, tỷ lệ nắm giữ trái phiếu chính phủ Pháp của nhà đầu tư nước ngoài lên tới 57%, rủi ro dòng vốn rút ra luôn hiện diện.
Thị trường liên tục đòi hỏi mức bù rủi ro cao hơn, chênh lệch lãi suất trái phiếu Pháp – Đức liên tục tăng, tiệm cận ngưỡng tâm lý 1%, thị trường thậm chí bàn đến ngưỡng kích hoạt công cụ TPI của ECB như một lựa chọn “hạt nhân”.
Sức chống chịu của kinh tế đẩy nền thuế tăng lên, thị trường tin tưởng vào nguồn thu thuế của chính phủ Mỹ được củng cố, lo ngại về vỡ nợ trong dài hạn giảm, do đó yêu cầu bù rủi ro tài khóa đối với trái phiếu cũng thấp hơn.
Dòng tiền không mua trái phiếu Mỹ một cách bị động do lãi suất giảm mà chủ động phân bổ khi lãi suất ở mức cao, điều này trái ngược hoàn toàn với trái phiếu Pháp – nơi phí bù rủi ro tài khóa tăng vọt do tài khóa xấu đi.
Chính nhờ kỳ vọng tài khóa Mỹ được cải thiện, lợi suất danh nghĩa của trái phiếu Mỹ giảm, đây cũng là yếu tố tác động vào logic tăng giá vàng thời gian trước.
Phân tích các yếu tố gần đây ảnh hưởng tới biến động giá vàng
Lãi suất danh nghĩa ≠ Lãi suất thực, là mâu thuẫn then chốt của ngắn hạn
Giá vàng neo trực tiếp vào lãi suất thực chứ không phải lãi suất danh nghĩa.
Lợi suất danh nghĩa trái phiếu Mỹ giảm lần này xuất phát từ việc thị trường hạ thấp phí bù rủi ro nợ chủ quyền Mỹ.
Ngắn hạn kinh tế Mỹ vẫn mạnh, lạm phát dai dẳng, biên độ giảm của lãi suất thực TIPS hạn chế, đó là nguyên nhân cốt lõi vì trước đây dù lợi suất trái phiếu có giảm nhẹ thì giá vàng cũng không tăng mạnh ngay.
Chỉ khi lãi suất thực thực sự giảm, chi phí cơ hội nắm giữ vàng mới thực chất thấp đi.
Hôm nay giá dầu giảm sâu, nhưng giá vàng vẫn không tăng rõ rệt,
Một mặt, căng thẳng địa chính trị ở Trung Đông dịu lại khiến phí bù rủi ro địa chính trị giảm nhanh, kìm hãm lực phục hồi của vàng; mặt khác, giá dầu chưa thực sự có tiềm năng giảm sâu rõ rệt trong ngắn hạn, dự báo còn nhiều khả năng biến động tăng trở lại.
Chỉ số Nasdaq cùng các tài sản cổ phiếu tăng mạnh, doanh nghiệp kỳ vọng lợi nhuận tốt, vốn ưu tiên tài sản rủi ro.
Vàng – là tài sản không sinh lãi – trong bối cảnh kinh tế nóng, kênh đầu tư cổ phiếu, trái phiếu đều hấp dẫn, nhu cầu phân bổ vàng tự nhiên giảm, vị thế mua ở vùng cao chốt lời, giá vàng chuyển sang giai đoạn điều chỉnh tích lũy.
Thị trường như vậy là tái cân bằng dòng vốn tại một giai đoạn, không phải là đảo chiều dài hạn.
Hai kịch bản giả định: Bước ngoặt của vàng nằm ở kỳ vọng tài khóa
Thị trường kỳ vọng thặng dư tài khóa Mỹ trong dài hạn giữ ổn định, phí bù rủi ro tài khóa giảm, lợi suất danh nghĩa trái phiếu Mỹ diễn biến giảm dần. Vàng tích lũy ở vùng đáy, chờ yếu tố kích thích, đà tăng sẽ chậm rãi.
Lãi suất cao khiến chi phí trả lãi của chính phủ Mỹ trở thành gánh nặng bị động lớn, nếu thu thuế không đủ trả lãi vay, giá trị hiện tại của tổng thặng dư tài khóa trong tương lai liên tục thu hẹp, nợ tích lũy dài hạn. Theo lý thuyết FTPL, mức giá sẽ được định giá lại, kỳ vọng lạm phát dài hạn tăng mạnh.
Đà tăng kỳ vọng lạm phát vượt mức tăng của lợi suất danh nghĩa, lãi suất thực giảm sâu.
Lúc này, vàng sẽ đồng thời thể hiện giá trị ở hai mặt: chống lại lạm phát dài hạn do tài khóa gây ra, phòng ngừa rủi ro suy giảm kinh tế, chi phí cơ hội nắm giữ giảm rõ rệt, cho dù lãi suất danh nghĩa vẫn cao, giá vàng cũng sẽ bước vào một đợt tăng mạnh theo xu hướng.
Tổng kết và phân tích kỹ thuật:
Ngắn hạn, số liệu kinh tế Mỹ khởi sắc khôi phục niềm tin vào trái phiếu Mỹ, lợi suất danh nghĩa giảm, giá vàng dò đáy thành công.
Nhưng bản chất của đợt giảm lợi suất lần này đến từ giảm phí bù rủi ro tài khóa chứ không phải nới lỏng tiền tệ, thị trường cổ phiếu vẫn nóng sốt, vàng cao khả năng tiếp tục đi ngang tích lũy.
Về dài hạn, quyền định giá cuối cùng của vàng không chỉ phụ thuộc vào việc Fed tăng hay giảm lãi suất, mà còn ở kỳ vọng của thị trường về tính bền vững tài khóa của Mỹ.
Một khi tăng trưởng kinh tế không như kỳ vọng, nguồn thu thuế không đủ bù đắp chi phí lãi vay ngày càng nở, logic định giá FTPL sẽ trỗi dậy, giá vàng sẽ bước vào quãng hồi phục theo xu hướng mới.
Về mặt kỹ thuật: Giá vàng giao ngay bị cản dưới ở biên dưới vùng tích lũy, đợt phục hồi này cũng đã phản ánh hết các yếu tố hỗ trợ gần đây, xu hướng sau cần thêm các động lực tăng mới.
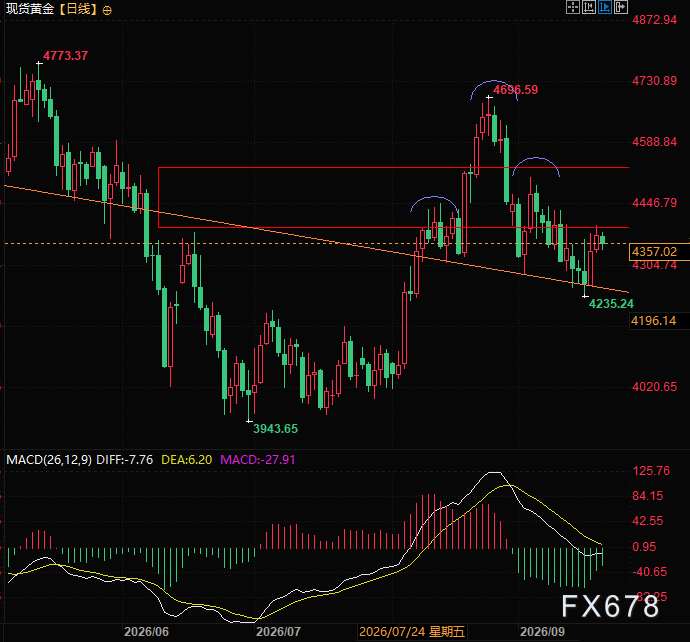
(Biểu đồ ngày vàng giao ngay, nguồn: 易汇通)
Múi giờ GMT+8 21:04, vàng giao ngay hiện báo ở mức 4357 đô la Mỹ/ounce.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Công ty liệu pháp RNA Adarx Pharmaceuticals (ADRX.US) dự định IPO tại Mỹ để huy động tối đa 372 triệu USD; tập đoàn dược phẩm lớn AbbVie (ABBV.US) đã đồng ý đầu tư tối đa 100 triệu USD
Công ty liệu pháp RNA Adarx Pharmaceuticals, đang trong giai đoạn phát triển lâm sàng cuối, lên kế hoạch huy động tối đa 371,9 triệu USD thông qua đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) tại Mỹ.
Sự phát triển mạnh mẽ của năng lực AI gặp phải nghi vấn từ các KOL hàng đầu: Rothschild dự báo tiêu cực về “đám mây AI mới”, “Big Short” cảnh báo cam kết ngoài bảng trị giá 3 nghìn tỷ USD
Từ góc độ kinh tế của dự án trung tâm dữ liệu, báo cáo nghiên cứu của Rothschild đặt câu hỏi: Sau khi thu nhập từ việc cho thuê GPU trang trải khấu hao thiết bị, chi phí vận hành và chi phí tài chính, còn lại bao nhiêu lợi nhuận cho cổ đông.
HPQ.US tự mình dội gáo nước lạnh vào ngành PC: Sản lượng xuất xưởng giảm vào năm 2027, liệu “doanh thu tăng” có đủ sức chống đỡ không?
HP đã cảnh báo trong tài liệu gửi SEC rằng sản lượng xuất xưởng PC vào năm 2027 sẽ giảm ở mức một con số trung bình, đồng thời cho biết điều này phù hợp với dự đoán của bên thứ ba. Giá cổ phiếu đã giảm hơn 5% trước khi mở cửa.
Giá tiền điện tử
Thêm


