
AQSH ma'lumotlari to'liq kutilganidan yuqori, ammo AQSH dollari va obligatsiyalari pasaydi, chakana savdo ajoyib ko'rsatilgan bo'lsa-da, orqasida iste'mol qilish xavotirlari yashiringan

Huìtōng tarmogʻi, 15-oktabr xabari—— AQShda inflyatsiya, chakana savdo va PPI maʼlumotlari birgalikda eʼlon qilindi: isteʼmol maʼlumotlari tashqi tomondan kuchli koʻrinadi, inflyatsiya esa barqaror ravishda koʻtarildi
AQShning bir qator iqtisodiy koʻrsatkichlari bir vaqtda eʼlon qilindi va maʼlumotlar umuman olganda kutilganidan yuqori chiqdi, biroq aktivlar reaksiyasi hamda anʼanaviy “kuchli maʼlumot = dollar va AQSh obligatsiyalari daromadlari oʻsishi” mantiqi aniq farq qildi: Dollar indeksi qisqa muddatda taxminan 12 punktga koʻtarilib 102.23 darajasiga yetgach tez orqaga tushdi; spot oltin 4150 dollarni qisqa muddatga pastga tushib 4137 dollarga yetdi, keyin esa xaridorlar yana harakat boshladi; AQSh obligatsiyalari daromadlari ham pasaydi.
Bozor chakana savdo, PPI, CPI prognozdan yuqori chiqishini oddiygina “iqtisod isib ketdi, Federal rezerv agressiv ravishda stavkalarni koʻtarishga majbur” deb talqin qilgani yoʻq, aksincha, maʼlumotlar orqasida yashiringan inqiroz signallarini izladi – bu joriy bozor harakatining eng asosiy xususiyati hisoblanadi.
Chakana savdo sirtqi tomondan kutilganidan yuqori, lekin ichkarida xavotirlar bor
AQShda avgust oyida chakana savdo oyiga nisbatan 0.8% oʻsdi (prognoz 0.3%); asosiy chakana savdo oyiga nisbatan +0.9%, prognoz 0.5%, yillik esa 6.01% darajasini ushlab turibdi — raqamlar bozor kutganidan ancha yuqori.
Lekin ko‘plab tashkilotlar ta’kidlashicha, ushbu chakana savdo ma’lumotlarining sifati baland emas:
Chakana savdo qiymatining oʻsishining katta qismi narxlarning oshishi oqibatidir, bu haqiqiy xarid hajmining koʻpayishi emas, inflyatsiyani chiqarib tashlagan holda haqiqiy isteʼmol oʻsishi ancha past, odamlarning haqiqatda qancha isteʼmol qilayotgani kuchsiz;
Oldingi qiymatlar pasaytirildi, ish haqi ma’lumotlari sezilarli ravishda pasaydi: haftalik ish haqi oyiga -0.5%, yilga -0.1% (daromad manbai salbiy tomonga oʻtdi). Aholi xarajatlarining oʻsishi jamgʻarmalarini sarflash va ko‘proq qarz olish hisobidan bo‘layapti, daromad oʻsishi hisobidan emas;
Energiyaning va yonilgʻi iste’molining koʻpayishi chakana savdo hajmini tortmoqda, energiyani chiqarib tashlagan holda, ixtiyoriy iste’mol segmenti zaifroq.
Qisqacha: nominal chakana savdo koʻzga ko‘rinadigan darajada, lekin haqiqiy iste’mol zaif va bunday iste’mol mustahkamligi uzoq muddatda barqaror emas. Bozor kuchli iqtisodotni emas, aholining narx oshishiga qarshi qarz olishi, jamg‘armalarini sarflashini ko‘rmoqda, iste’molni harakatga keltiradigan asosiy kuch zaiflashmoqda.
Ma’lumotlar umuman olganda kutilganidan balandroq lekin aktivlarning reaksiyasi va an’anaviy “kuchli ma’lumot = dollar va AQSh obligatsiyalari daromadlari oʻsishi” mantiqi aniq farq qilib ketdi: dollar indeksi qisqa muddat ichida 12 punktga koʻtarilib 102.23 ga yetgach tez orqaga tushdi; spot oltin 4150 dollarni qisqa muddatga tashlab 4137 dollarga tushdi, so‘ngra xaridorlar yana harakatga keldi; AQSh obligatsiyalari daromadlari ham pasaydi.
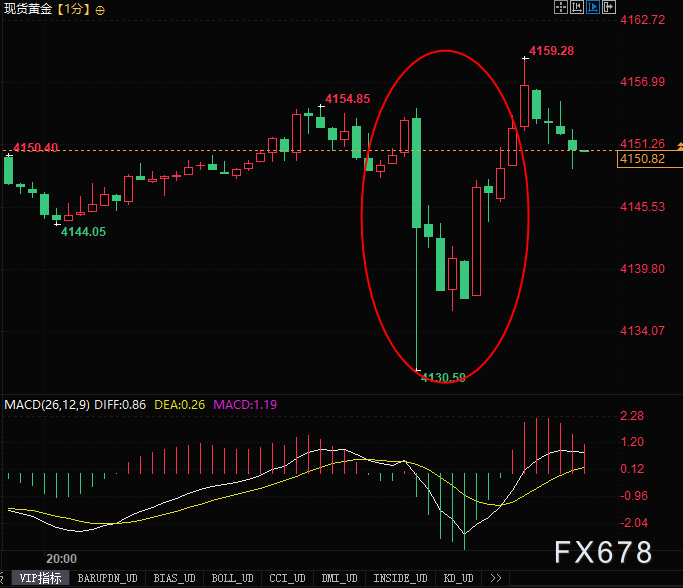
(Spot oltin, 1 daqiqalik grafigi, manba: Yihuitong)
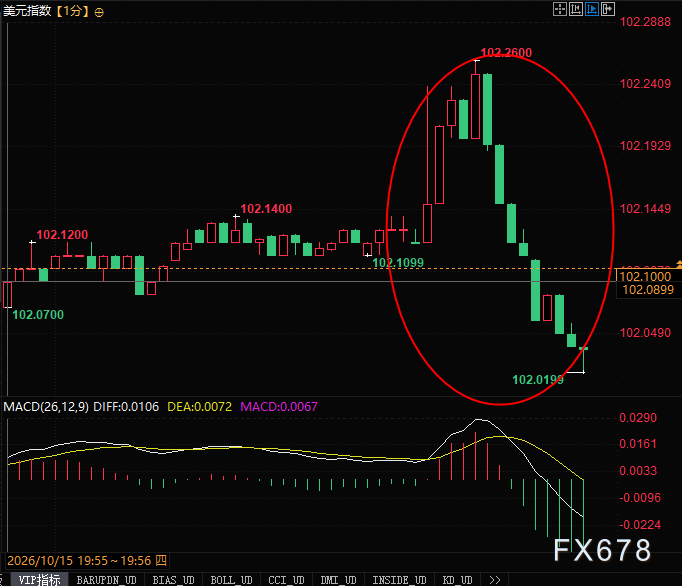
(Dollar indeksi, 1 daqiqalik grafigi, manba: Yihuitong)
PPI yuksaluvchi inflyatsiyani koʻrsatadi: energiya asosiy omil, asosiy inflyatsiya barqaror saqlanmoqda
Yuqori sanoat mahsulotlari inflyatsiyasi yana ko‘tariladi, bu esa pastki iste’mol mahsulotlari narxiga bosim oʻtishi xavfini bildiradi.
Asosiy nuqta: inflyatsiyaning asosiy manbai energetika narxlari (tashqi geosiyosiy omillar), ichki isib ketgan iste’mol va ish haqi emas. Bu energiya asosidagi inflyatsiyaga nisbatan Federal rezervning stavka oshirishlari cheklangan taʼsir ko‘rsatadi.
Mehnat bozorida zaiflashish signallari: narxlar oshmoqda, nominal daromad manfiyga oʻtdi
Mehnatchilarning daromad tomonida yaqqol zaiflashish belgilari: AQShda haftalik ish haqi oyiga nisbatan 0.5% pasaydi, oldingi 0.2%; yiliga esa -0.1% ga tushdi, oldingi 0.3%, ham oyiga, ham yiliga manfiy.
Narxlar oshmoqda, lekin aholining nominal daromadi qisqarib bormoqda, haqiqiy xarid quvvati yemirilmoqda. Bu joriy ma’lumotlar orasidagi eng asosiy “hodisa kuchsiz” (dovish) dalilidir.
Bozor fikricha, ish haqqining pasayishi xizmat sektori inflyatsiyasining ichki harakat kuchi zaiflashayotganini ko‘rsatadi. Hatto qisqa muddatga CPI neft narxi sabab koʻtarilgan boʻlsa ham, ish haqi va narx spiralining xavfi pasaydi.
Ma’lumotlar Federal rezerv siyosati bo‘yicha kutilmalarni o‘zgartirdi, dollar hamda AQSh obligatsiyalari daromadlari nega pasaydi
An’anaviy mantiq: CPI, PPI, chakana savdo hammasi prognozdan baland → Federal rezerv stavkalarni agressiv oshirishda davom etadi → dollar va AQSh obligatsiyalari daromadlari koʻtariladi
Lekin bu safargi bozor izohi biroz farq qiladi
Birinchi navbatda, inflyatsiya tashqi (energiya) omillari sababli ortdi, ichki talab issiq emas;
Ikkinchidan, chakana savdo narxlar oshishi natijasida sunʼiy baland, haqiqiy iste’mol zaif;
So‘ngra, ish haqi ma’lumotlari keskin pasaydi, ish haqi spiral xavfi pasaydi – bu Federal rezerv uchun eng muhim inflyatsiya xavfidir;
Va nihoyat, San-Fransisko Federal rezervi prezidenti Daly shunday dedi: kelajakda yana stavka oshirish zarur boʻlishi mumkin, lekin oktabrda tezkor qadam talab etilmaydi – pozitsiya asosan ehtiyotkorona.
Dilerlar shunday fikrda: neft narxining bir martalik inflyatsiyaga turtki boʻlishi Federal rezervni uzluksiz stavka ko‘tarishga majburlamaydi. Ichki talab asta-sekin zaiflashmoqda, kelajakda iqtisodiy sekinlashuv xavfi qisqa muddatli inflyatsiyadan muhimroq.
Shuning uchun, kuchli ma’lumotlar e’lon qilingandan so‘ng, kapital “iqtisod keyinroqqa zaiflashadi” taxminini savdo qilmoqda – AQSh obligatsiyalari daromadlari kamaydi, dollar balanddan pastga tushdi, oltin tezda yo‘qotganini tikladi.
Xulosa: Iqtisod murakkab muvozanatda, ma’lumotlar “tashqi tomondan kuchli, ichkarida zaif” xususiyatiga ega
Umuman olganda, hozirgi AQSh iqtisodi bir vaqtning oʻzida ziddiyatli signallarni koʻrsatmoqda: nominal chakana savdo, CPI, PPI raqamlari yorqin, lekin iste’mol oʻsishi narx oshishi, jamgʻarma va kredit hisobidan amalga oshmoqda, aholining ish haqi pasaymoqda, haqiqiy ichki talab zaif. Qisqa muddatda energiya narxlari inflyatsiyani ko‘tarib yubordi, lekin inflyatsiyaning asosiy ichki manbai – ish haqi – allaqachon zaiflashishni boshladi.
Aktivlar narxini belgilash markazi “inflyatsiya yuqorilab ketadimi”, savolidan “ichki talab qachon yuqori stavka va daromad pasayishidan inqirozga uchraydi”, savoliga o‘tdi. Kelajakda asosiy e’tibor: jamgʻarmalar sarflanish tezligi, kredit karta toʻlovlarini kechiktirish va toʻrtinchi chorakda iste’mol yaqqol pasayadimi yo‘qmi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Neft narxi AQSHda sentabr oyida chakana savdoning oylik o‘sishini 0,8% ga oshirdi, o‘zgaruvchan elementlar chiqarib tashlanganda iste'mol o‘sishi sust.
AQSHda sentyabr oyida chakana savdo o‘sishi oyiga nisbatan 0.8 foizga oshdi va bu kutilganidan yuqori bo‘ldi, lekin asosan yoqilg‘i quyish shoxobchalari xarajatlarining 6.4 foizga keskin o‘sishi bilan bog‘liq. Sentyabr oyida iste’molchilarning yoqilg‘i xarajatlari o‘tgan yilga nisbatan 20 foizdan ortiq oshgan, biroq har bir oilaning umumiy karta orqali xarajatlari oyiga atigi 0.2 foizga oshib, avgustdagi 1 foiz ko‘rsatkichidan ancha sekinlashgan.
AQSh Federal Rezervi shaffofligi bo‘yicha bahs: Sukut haqiqatan ham oltinmi?
AQSH Federal zaxira tizimi raisi Wosh “yaxshiroq sukunat”ga asoslangan markaziy bank uslubini ilgari surmoqda, oldindan yo‘l-yo‘riq va “dot plot”lardan voz kechishni taklif qilmoqda, biroq ichkarida bu tashabbusga ochiq qarshilik ko‘rsatilmoqda. Inflyatsiya ko‘rsatkichlarining o‘zgaruvchanligi va foiz stavkasini oshirish istiqbollari noaniqligida, hamkasblar bozor kutilyotgan natijalarning ortiqcha tebranishini oldini olish uchun tez-tez bayonot bermoqda. To‘liq sukut esa bozor volatilitetining ortishiga olib kelishini anglatadi, shuning uchun Wosh yaqinlashayotgan nutqida siyosiy oshkoralik va muloqot muvozanatini sinchkovlik bilan o‘rganib chiqishi kerak.
AI turtkisi pasaya boshlaganda, Buffett uslubidagi "zerikarli investitsiya" yashirin tarzda yana qaytmoqda
AI va impuls savdosi bir necha yil davomida ustunlik qilganidan so'ng, "sifat faktori" investitsiya strategiyasi kuchli qaytib keldi. Foiz stavkalarining qayta baholanishi va daromadlarning sekinlashishi sababli, kapital o'sishdan foyda sifatiga va barqaror balansga e'tibor qaratishga o'tdi. Sifatni uzun, impulsni qisqa strategiyasi yil boshidan 55%ga oshdi. Sifat faktori va AI o'rtasida salbiy bog'liqlik mavjud, impuls pozitsiyalari yuqori to'planganida, Warren Buffett uslubi sifatli aktivlarga sodiqlik ko'rsatish g'oyasi Wall Streetda yana tan olindi.

Kripto narxlari
Ko'proq


