
AQSh dollari va AQSh davlat obligatsiyalari daromadi doimiy ravishda oltin narxiga bosim qilmoqda, Osiyoda ko‘plab mamlakatlar oltin resurslarini mustaqil boshqarish to‘lqinini boshladi

Huitong tarmog‘i, 5-oktyabr—— Kuchli dollar va yuqori AQSh obligatsiyalari daromadliligi bosimi ostida, oltin narxi 25-avgustda deyarli 4700 dollarni ko‘rganidan so‘ng keskin pasaydi va o‘tgan hafta yana orqaga chekinib, biroq 4000 dollar darajasi ustida doimiy xarid bosimi ko‘rinmoqda. AQShning zaif non-ferma bandlik ma'lumotlari ham oltin narxini ko‘tara olmadi. Shu bilan birga, Osiyodagi bir qancha davlatlar oltin resurslarining mahalliylashtirilishini rivojlantirishmoqda, Osiyoning yirik davlatlari, Singapur, Gongkong va boshqalarda oltin zahiralari va muvofiqlashtirilgan infratuzilmani mustahkamlashmoqda. Texnik jihatdan, oltin narxi 4000 dollarni saqlab qolsa, barqarorlashib, qayta ko‘tarilishi mumkin, agar bu darajadan pastlasa, pasayish xavfi ortadi.
Dollar kursining mustahkamlanishi va AQShning yuqori foiz stavkalari soxta bosimi ostida, oltin bozori bosimda, lekin hozirgi vaqtda doimiy xaridlar ko‘zga tashlanmoqda, bu esa “qisqa” pozitsiyalar hali bozor ustidan to‘liq nazoratga ega emasligini anglatadi. Oltin narxi so‘nggi yuqori nuqtadan chekinish tezligini pasaytirdi va 4100 dollar atrofida to‘xtadi.
O‘tgan hafta spot oltin narxi jami 3.40% ga kamaydi, juma kuni savdo yakunida bir unsiya oltin 4140.31 dollarni tashkil etdi, kunlik pasayish 0.88% va sentyabr oyining davomida yo‘qotish 6.55% ga yetdi.
Dollar va AQSh obligatsiyalari rentabelligi asosiy to‘siq bo‘ldi
Oltin foiz daromadsiz aktiv hisoblanadi, kuchli dollar va AQSh obligatsiyalarining yuqori rentabelligi doimiy ravishda oltin narxini bosadi. O‘tgan haftada dollar indeksi taxminan 1% ga oshdi, 10 yillik AQSh obligatsiyalari daromadliligi bir paytlar 5.25% ni oshib ketdi. Juma kuni dollar va obligatsiyalar daromadliligi biroz pasaygan bo‘lsa-da, oltin narxi ancha o‘zgarmadi va ishsizlik ma'lumotlari zaif bo‘lsa ham, investorlarning umumiy kayfiyati xavotirli bo‘lib qoldi.
Oltin narxi 25-avgustda 4700 dollar atrofida yuqorilashga harakat qilgan, so‘ngra narxi keskin pasayib, 4100 dollar oralig‘iga qaytdi. Biroq, “qisqa” pozitsiyalar 4000 dollardan past tushib ketishi oson emas, takroriy xaridlar yordamida narx qo‘llab-quvvatlandi, bu bosqichli pasayishda ham “uzun” pozitsiyalar tark etmaganidan dalolat beradi. Agar oltin narxi samarali tarzda 4000 dollardan pastlasa, yanada chuqur tushish uchun eshik ochiladi; aks holda, narx ushbu tayanish darajasidan yuqorida konsolidatsiyalanaversa, kuch to‘plab, yana oshishga urinish ehtimoli saqlanadi.
So‘nggi AQSh non-ferma bandlik ma'lumotlari, sentyabrda bor-yo‘g‘i 29 ming ish o‘rni ochilgan, ish haqi yillik o‘sishi 3.0% gacha sekinlashgani qayd etildi. Zaif bandlik ma'lumotlari nazariy jihatdan Federal zaxira tizimi foizlarni ko‘tarish bosimini kamaytiradi va oltinning foizli aktivlarga nisbatan jozibadorligini oshiradi, lekin oltin narxi yakunda pasayib, bu dollar va obligatsiya bozorining kuchli bosimi aniq ko‘rsatildi. Oltin narxi aniq qayta ko‘tarilishi uchun dollar va haqiqiy daromadlilikni bir vaqtning o‘zida pasayishi zarur.
Osiyoda oltin resurslarini mahalliylashtirish harakati
Oltin narxi tarixiy yuqori nuqtalarda bo‘layotgan bir paytda, Osiyoning bir qancha davlatlari oltin ishlab chiqarish qiymatini izlash va oltin resurslarini mustaqil rivojlantirishni boshlamoqda. Indoneziya tabiiy va yarim tayyor oltin eksportiga boj kiritishni rejalashtirmoqda, boj stavkasi xalqaro oltin narxidan kelib chiqqan holda 7.5% dan 15% gacha bo‘ladi, bu siyosat oltinning o‘z mamlakatida qayta ishlanishini rag‘batlantirishga qaratilgan.
Koreya real oltin sotib olish dasturini qayta ishga tushirdi, mahalliy qayta ishlovchi kompaniyalar bilan eksportga mo‘ljallangan oltinni sotib olib, ichki zaxiralarni to‘ldirish, xalqaro oltin bozoriga qaramlikni kamaytirish yo‘lini tutdi.
Osiyoning yirik mamlakatlari rasmiy oltin zaxiralarini to‘plashda davom etmoqda va oltinni strategik resurs sifatida ko‘rib, ichki oltin ta’minot zanjirini kuchaytirmoqda.
Singapur va Gongkong ham hududiy oltin infratuzilmasini kengaytirmoqda, Singapur markaziy bank oltin ombor tizimini yaratmoqda, Gongkong esa mahalliy oltin to‘lash sinov dasturini boshladi. Bunday tashabbuslar uzoq muddatda real oltin talabini oshiradi va hududiy oltin ta’minoti mustaqilligini kuchaytiradi.
Oltin texnik ko‘rinishi va istiqbollari
Avgustda oltin narxi kuchli o‘sishdan so‘ng, 4700 dollar atrofida to‘xtadi va pasaydi, bu signal e’tiborga loyiq. Oltin narxi 4000 dollardan yuqorida turganida, uzoq muddatli ijobiy tuzilma saqlanadi va bozor 4300 dollardan pastda yangi tayanish hududini shakllantirmoqda.
Hozirgi oltin bozori xaridor va sotuvchilar o‘rtasida qattiq raqobatga ega: bir tomonda barqaror Osiyoning yirik davlatlari ehtiyoji va xavfsizlik fondlari narxni asoslayapti, ikkinchi tomonda esa yuqori neft narxi, kuchli dollar va Federal zaxira tizimining pul-kredit siyosatini yana ham qat’iylashtirish xavfi narxga bosim qilmoqda. Pul-kredit siyosati bosimi yumshatilmaguncha, oltin narxi 4700 dollarni yana sinab ko‘rishi qiyin.
Xulosa
Umuman olganda, dollar va AQSh obligatsiyalari daromadliligi yuqori bo‘lib turganda, oltin narxining pasayish xavfi saqlanib qoladi, biroq 4000 dollar darajasi ustidagi xarid bosimini ham inkor qilib bo‘lmaydi. Oltin ushbu darajani ushlab tursa, bozor barqarorlashib, ko‘tarilish boshlanishi mumkin; samarali ravishda bu darajadan pastlasa, texnik tuzilmaning buzilishi va yangi tezkor pasayish riski yuzaga chiqadi.
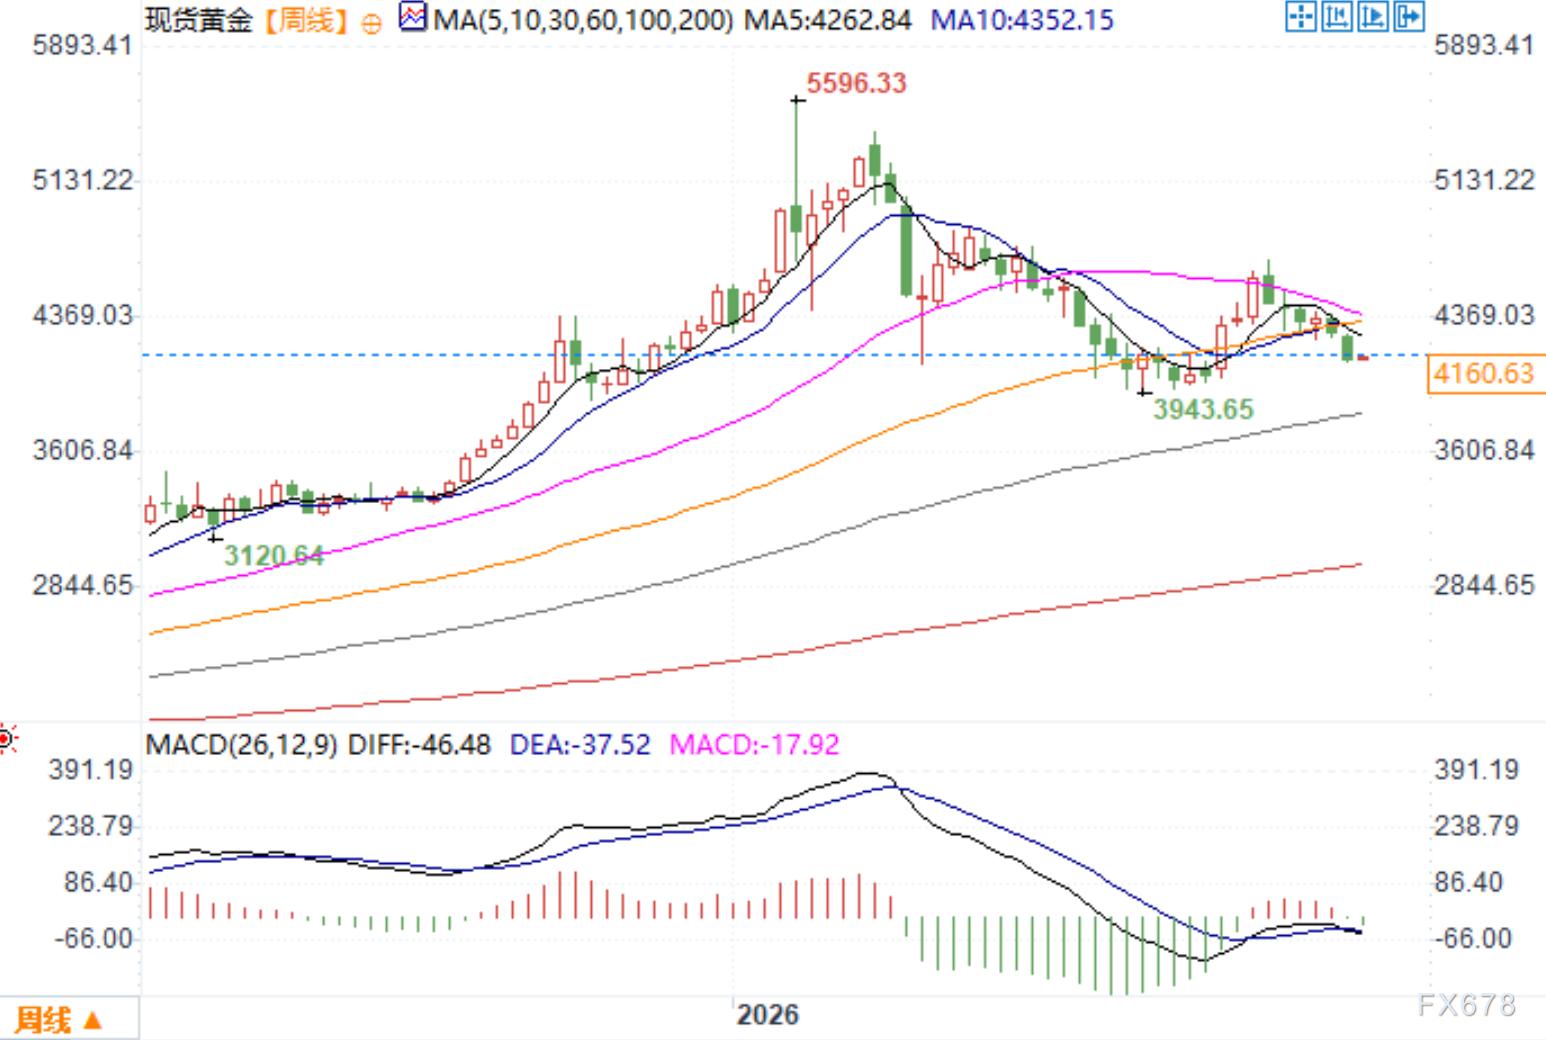
Spot oltin haftalik diagrammasi Manba: Yihuitong
Sharqiy sakkizinchi hudud vaqti bilan 5-oktyabr, 10:25 Spot oltin narxi 4160.63 dollar/unsiya
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Agar AQSH davlat obligatsiyalari daromadliligi oshishda davom etsa, Vashington keyingi navbatda qanday harakat qiladi?
Moliya vazirligi likvidlikni saqlab qolish uchun qisqa muddatli davlat obligatsiyalarini chiqarishni ko‘paytirdi va kichik miqyosda qaytarib sotib olishlarni amalga oshirmoqda. Ba’zilar qarz yukini hal qilish uchun xarajatlarni qisqartirishni taklif qilmoqda. Siyosiy cheklovlar xatarni inflyatsiyaga yo‘naltiradi, bu esa obligatsiya egalarining manfaatlariga putur yetkazadi. Karen Brettell, Reuters, 5-oktabr — AQSh hukumatining qarz olish xarajatlari oshib bormoqda, va u qarzlarni nazorat qilishning oddiy usullaridan deyarli foydalanib bo‘ldi. Uzoq muddatli obligatsiyalar daromadliligi so‘nggi yigirma yilda eng yuqori darajasiga yetmoqda, va bu sabablar vaqtinchalik emasga o‘xshaydi. Vashington budjet tanqisligini qoplash uchun obligatsiyalarni katta miqdorda chiqarishda davom etmoqda. Inflyatsiya sekin pasaymoqda. Shuningdek, ko‘chmas mulk va avtomobil sanoati qiynalayotgan bo‘lsa-da, sun’iy intellektga sarmoya qizg‘inligi iqtisodiyotni yetarli darajada kuchli saqlab, stavkalarni pasaytirmayapti. Natijada, 40 trillion dollar miqdoridagi qarzdorlikda yillik foiz xarajatlari taxminan 1 trillion dollarni tashkil etmoqda. Vashington qarshilik ko‘rsatadi — qisqa muddatli kreditlarga ko‘proq tayansa yoki ekstrema hollarda Federal Reserve uzoq muddatli rentabellikka chegara qo‘ysa ham. Qaror chiqaruvchilar bu usullardan ko‘proq foydalanishga kirishgan sari, inflyatsiya xavfi ortadi, va bu kelajakda obligatsiya egalariga ko‘proq og‘riq tug‘dirishi mumkin. Apollo Global Management bosh iqtisodchisi Torsten Slok: “Har 5 dollar soliqdan 1 dollari davlat qarzini to‘lashga ketadi. Bu juda katta raqam va u oshib boraveradi.” AQSH prezidenti Donald Trump, 28-sentabrda Time jurnali bilan intervyuda, qarzni iqtisodiy o‘sish yoki inflyatsiya orqali to‘lash mumkinligini aytdi. Agar bu usullar ishlamasa, Moliya vazirligi yumshoqdan to shiddatli choralar bilan harakat qilish imkoniyatiga ega. Hozirda Moliya vazirligi qisqa muddatli obligatsiyalarni ko‘proq chiqarish va eski qarzlarni kichik miqyosda qayta sotib olish orqali bozor likvidligini saqlamoqda. Nisbatan yomonroq vaziyatda, keyingi qadam Federal Reserve jangovarlik ko‘rsatishiga to‘g‘ri keladi. Bir yo‘li — uzoq muddatli obligatsiyalarni katta miqdorda sotib olish (1961-yil “Operation Twist” kabi); ikkinchisi esa uzoq muddatli rentabellik uchun qonuniy chegara belgilash, bu AQSHda Ikkinchi jahon urushidan so‘ng amalga oshirilmagan usul. Qarorlar qanchalik shiddatli bo‘lsa, stavkalarni pastga tushirish osonlashadi, ammo inflyatsiya xavfi ham ortadi. “Biz asta-sekin hukumat aniq hozirgi stavkadan qoniqmayotgan nuqtaga yetayapmiz,” dedi DoubleLine Capital bosh direktori Jeffrey Gundlach yaqinda investitsiya uchrashuvida. Operation Twist: Avvalgi tajriba shuni ko‘rsatadiki, birinchi oshirish chorasining to‘liq ishga tushirilishi ehtimoli — “Operation Twist”ni to‘liq qayta boshlashdir. Bu 1961-yilgi strategiya bo‘lib, qisqa muddatli obligatsiyalarni sotish, uzoq muddatli obligatsiyalarni sotib olish orqali rentabellik egri chizig‘ini tekislash. Mazmunli “Operation Twist”ni amalga oshirish uchun Federal Reserve yordamiga ehtiyoj bor, biroq agar moliyaviy favqulodda vaziyat bo‘lmasa, Federal Reserve harakat qilmasligi mumkin. Slokning ta’kidlashicha, Federal Reserve balansisiz Moliya vazirligi “stavkalarni pasaytirish resurslariga juda kam ega”. Biroq, Federal Reserve raisi Kevin Warsh Federal Reserve katta miqdorda obligatsiya va boshqa qimmatli qog‘ozlarni ushlab turishini tanqid qilgan, katta miqdorda xaridlar pul-kredit siyosatini va davlat qarz boshqaruvini chalkashtirib yuboradi deb hisoblagan. U Moliya vazirligi va Federal Reserve o‘rtasida yangi kelishuvga chaqirgan, bunda Federal Reserve raisi va Moliya vaziri ochiq ravishda Federal Reserve balansi va Moliya vazirligi obligatsiyalar chiqarish maqsadini muhokama qilishi kerak bo‘ladi. Rentabellik egri chizig‘ini nazorat qilish: Agar “Operation Twist” yordam bermasa, navbatdagi qadam — rentabellik egri chizig‘ini nazorat qilish. Bu holatda, markaziy bank hukumat qarzini cheksiz sotib olishga va’da beradi va uzoq muddatli rentabellikni belgilangan chegara ostida ushlab turadi. 1942-yildan 1951-yildagi “Treasury-Federal Reserve Accord”gacha Federal Reserve uzoq muddatli obligatsiyalar rentabelligini 2,5%da ushlab turgan — bu Ikkinchi jahon urushi va urushdan keyingi iqtisodiy tiklanish uchun mablag‘ jalb qilishga yordam bergan. Yaponiya markaziy banki 2016–2024-yillarda bu siyosatning modifikatsiyasini tatbiq etdi. Rentabellikni sun’iy ravishda pastga tushirish orqali rentabellik egri chizig‘ini nazorat qilish budjet tanqisligi tufayli siyosiy bosimni yumshatadi. Biroq, bu siyosat faqat investorlar oxir-oqibat inflyatsiya tufayli qiymati pasaygan dollarni olishdan xavotirlanmaydi deb o‘ylagan holatda ish beradi. Agar bu ishonch yo‘qolsa, stavkani pasaytirish uchun xarid qilish aksincha, inflyatsiyani paydo qiladi. George Mason universiteti Mercatus markazi yetakchi tadqiqotchisi Veronique de Rugy ta’kidlad
"Yuqori AQSh obligatsiyalari daromadi + kuchli AQSh dollari" yangi bozorlarga sinov qo‘yadi
Morgan Stanley hisoblashiga ko‘ra, AQSh davlat obligatsiyalari rentabelligi qariyb 90 baza punktiga oshishi va kuchli AQSh dollari yangi bozorlarning tashqi zarba sezgirligini 25% dan 55%-60% tarixiy eng yuqori darajaga ko‘tardi. Hozirda suveren spreadlar taxminan 200 baza punktini tashkil etadi, baholash bo‘yicha yostiqchalar yo‘qolgani sababli, milliy valyutadagi obligatsiyalarga mablag‘lar oqimi va daromadlar o‘rtasidagi tafovut 2013 yildan buyon eng yuqori darajaga yetdi. Asosiy prognoz - past daromad, tartibsiz sotuv emas; asosiy xavfsizlantirish esa Janubiy Afrika randi va Meksika pesosiga qaratilgan. Braziliya saylov natijalari muhim o‘zgaruvchi bo‘lishi mumkin.
Kripto narxlari
Ko'proq


