
AQSH obligatsiyalari daromadlari uzluksiz oshmoqda, AQSH fond bozori kengligi esa uzluksiz yomonlashmoqda, ammo AQSH fond indeksi baribir pasayishga qarshilik ko‘rsatmoqda, keyingi bosqichda qayerga yo‘l oladi?

AQSh fond bozori hozirda kamdan-kam uchraydigan ichki bo‘linish jarayonini boshdan kechirmoqda. Daromadlilikning keskin oshishi, bozordagi kenglikning doimiy ravishda yomonlashuvi, kredit farqlari kengayishi kuzatilayotgan bo‘lsa-da, S&P 500 indeksi hamon o‘z o‘rnini saqlab turibdi, “bullar” (ko‘tarilish tarafdorlari) va “bearlar” (pasayish tarafdorlari) o‘rtasida holat turg‘un, bozor kayfiyati esa tobora taranglashmoqda.
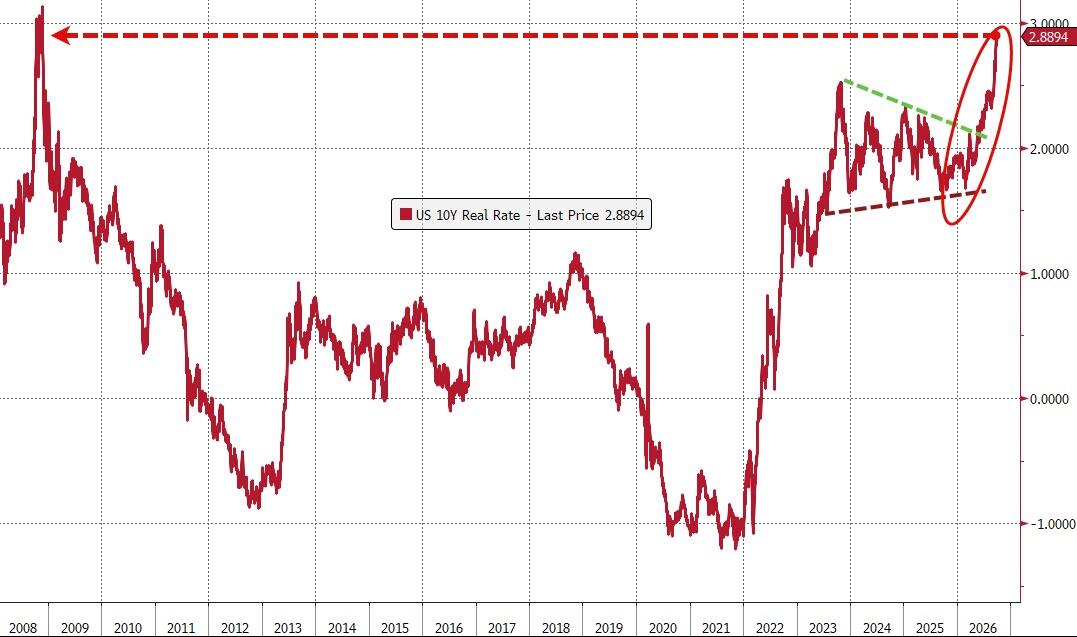
Chorshanba kuni, Goldman Sachs yagona delta savdo bo‘limi rahbari Rich Privorotsky AQSh davlat obligatsiyalari foiz stavkalarining o‘sish sur’ati “endi e’tiborsiz qoldirib bo‘lmas darajada keskinlashganini”, real foiz stavkalari oylik o‘sishi 2013 yildan buyon eng yomon darajalardan biriga yetganini ochiq tan oldi. U ogohlantirdi: foiz stavkalaridagi o‘zgaruvchanlikning keskin oshishi Wall Streetning xavf vositachilik imkoniyatlarini qisqartirmoqda, fond bozorining bosimi ko‘rsatkichlardan ko‘ra ancha og‘ir.
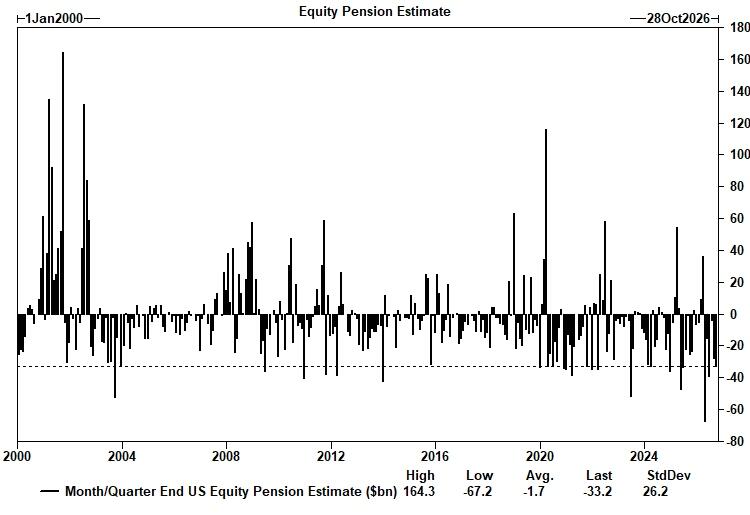
Ayni paytda, chorak so‘ngidagi muvozanatga keltirish bosimi tobora yaqinlashmoqda — Goldman Sachs hisob-kitoblariga ko‘ra, pensiya jamg‘armalari oyning oxirida deyarli rekord miqdorda, 33 milliard AQSh dollariga teng aksiya sotadi, CTA tizimli strategiyalari esa kelasi hafta davomida 5,3 milliard dollardan ziyod Russell 2000 fyucherslarini sof sotadi. Ikkala savdo bosimi birgalikda, bozor yo‘nalishini yanada noaniq qilmoqda.
BTIG strategiyasi bo‘yicha mutaxassis Jonathan Krinsky esa, “so‘nggi haftalarda mijozlar bilan suhbatlarim deyarli bir xil, lekin ularning chastotasi va xavotir darajasi har kuni ortmoqda”, deb ta’kidladi. Asosiy muammo bor-yo‘g‘i bitta: bozor kengligi, foiz stavkalari va S&P 500 orasidagi tafovut endi davom etolmaydi, biroq aynan qaysi yo‘nalishda birlashishi noma’lum.
Indeks mustahkam, lekin ichkarida muammolar to‘plangan
S&P 500 indeksi so‘nggi bir oy ichida deyarli o‘zgarishsiz qolgan, biroq tashqi turg‘unlik ko‘rinishiga qaramay, ichki tarkibiy zararlar tez sur’atda yig‘ilmoqda.
Krinsky ta’kidlaydi: o‘tgan bir oyda S&P 500 indeksi umumiy hisobda o‘zgarmagan bo‘lsa-da, median aksiyalarning bahosi 4,5% pasaygan, indeksning barqarorligi esa faqat chip (yarimo‘tkazgich) sektorining taxminan 10% o‘sishi hisobiga saqlanib qolgan. Nasdaq 100 indeksi avgust oyining o‘rtasidan beri deyarli o‘sishga erishmagan, lekin ro‘yxatdagi faqat 10 ta aksiyaning o‘sishi 10% dan ortiq bo‘lgan, 23 tasining esa qiymati 10% dan ko‘proqqa chekindi. “Breakout buy” va “momentumga ergashish” strategiyalari endi samara bermayapti, ko‘plab aksiyalar esa kattaroq, barqaror pasayishni boshdan kechirmoqda.
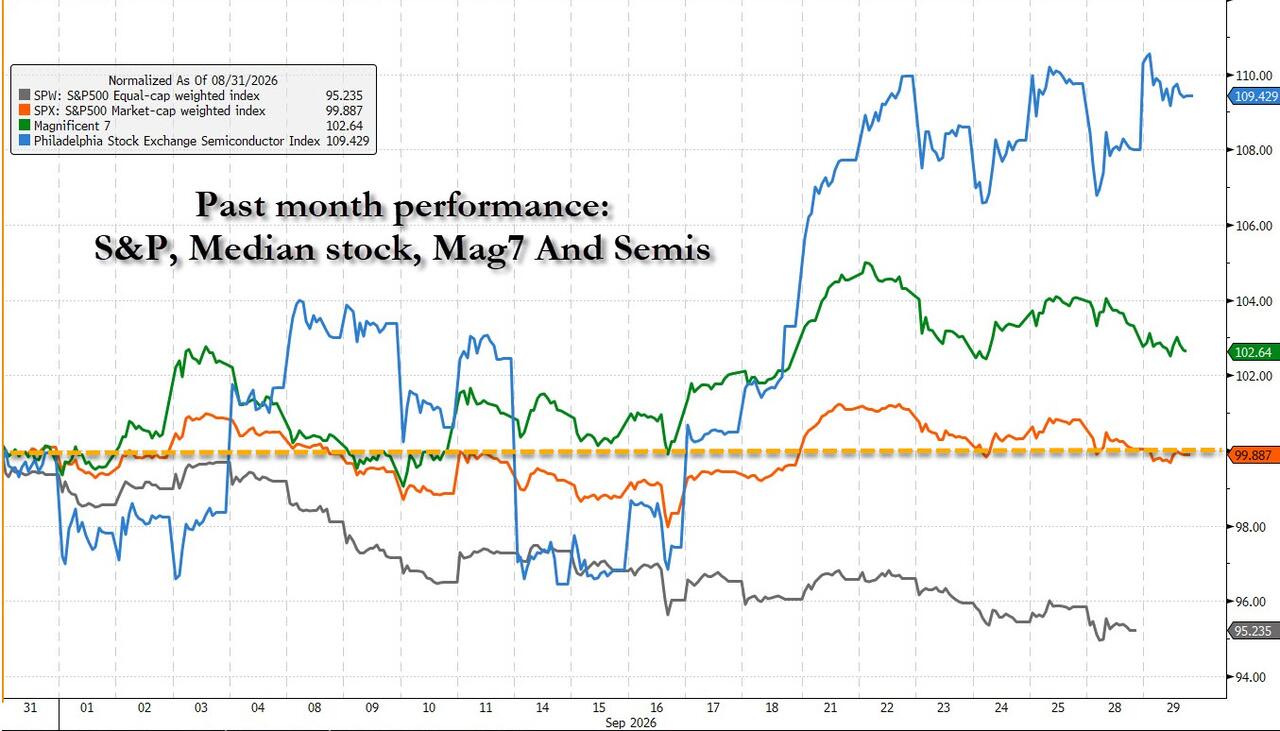
O‘rta kapitalizatsiyali aksiyalarning harakati ayniqsa xavotirli. Ular 200 kunlik harakatlanuvchi o‘rtachasidan pasayib, so‘nggi yuqori cho‘qqiga nisbatan 8% dan ko‘proqqa tushgan. Shu bilan birga, New York birjasida yangi minimal darajadagi aksiyalar soni ketma-ket 10 savdo kunida yangi maksimal aksiyalar sonidan ko‘proq bo‘ldi; tarixan bunday signal bozor bosimini kengaytirishini ko‘rsatgan.
Goldman Sachs’dan Privorotsky ham bu fikrni tasdiqlaydi: “Indeks ortidagi og‘riq yaqqol ko‘rinadi — kichik kapitalizatsiyali, moliyaviy va boshqa foiz stavkalariga sezgir segmentlar bosimi texnologiya yetakchilarining tashqi osoyishtaligidan ancha yuqori.”
Goldman Sachs: Foiz stavkalari oshish sur’ati xavfsirash chegarasidan o‘tdi
Hozirgi bozor bahslarida Goldman Sachsning tahlili ayniqsa muhim. Privorotsky aniq ko‘rsatib o‘tdi: fond bozori ilgari ham “ta’sirli darajada barqaror” edi, lekin real foiz stavkalari o‘sish sur’ati allaqachon xavf signalini yoqdi.
Goldman Sachsning tahliliy modeli ko‘rsatadiki, foiz stavkalari ikki standart og‘ishdan ko‘proqqa oshganda, fond bozori odatda reaksiya ko‘rsatadi — masala foiz stavkasining mutlaq darajasida emas, aynan o‘sish tezligida. Hozirda bu chegaradan o‘tib ketildi. Real foiz stavkalari oylik o‘sishi 2013 yildan buyon eng yomon darajalar qatoriga kirdi.
Privorotsky yana “g‘ayrioddiy narx harakati noaniqligi”ga e’tibor qaratdi: neft narxi va foiz stavkalari birgalikda yaxshilanganida, foiz stavkasi xatari deyarli javob bermaydi; lekin neft narxi oshishi bilan foiz zudlik bilan bosim ostida qoladi. Uning fikricha, 5 va 10 yillik inflyatsiya kutilyotgan qiymatlari hali ham energiya narxlari tebranishiga bog‘liq, ammo hozirgi foiz bosimining anchagina qismi inflyatsiya kutilyotganidan emas, real foiz stavkalarining oshishidan kelmoqda.
Uning yakuni qisqa va aniq: “Men sun’iy intellekt va uning rivojlanish sur’ati borasida juda optimist bo‘lishim mumkin, lekin ayni damda, energiya va foiz stavkalari masalasi hal etilmay turib, bu optimizm deyarli ahamiyatsizdir.” Mantiq oddiy: neft narxlarini jilovlash foiz stavkalarini pastga tushirishga yordam beradi, foiz barqarorlashsa, keng ko‘lamli fond bozori tiklanishi uchun zamin yaratadi.
Chorak so‘ngidagi muvozanat va CTA bosimi: Ikki tomonlama savdo bosimi yaqinlashmoqda
Asosiy omillardagi bosimdan tashqari, texnik sotuv bosimi chorak oxirida to‘lib-toshib chiqmoqda.
Goldman Sachs hisobicha, pensiya jamg‘armalari oyning va chorakning oxirida jami 33 milliard dollarga yaqin aksiyalarni sotib, shuncha miqdorda obligatsiyalar xarid qilishi kerak (oy oxirida taxminan 11 milliard dollar, chorak oxirida esa taxminan 22 milliard dollar). Bu hajm oxirgi uch yil ichidagi barcha olimatsiyalar bo‘yicha 97 foizlik to‘rtlikda joylashadi, 2000 yil yanvargacha qayd qilinsa — 98 foizlik to‘rtlikda, tarixiy rekordlarga yaqin.
Shu bilan birga, Goldman Sachs’ning CTA modeli ko‘rsatadiki, narxlar o‘zgarishsiz qolsa, tizimli strategiya menejerlari keyingi hafta ichida taxminan 5,3 milliard dollarlik Russell 2000 fyucherslarini sof sotadi va bu so‘nggi olti yildagi eng katta sotuv taxminlaridan biri.
Privorotsky bu holatni “taktik nuqtai nazardan qiziqarli” deb hisoblaydi, chorak va oy oxiridagi faktorlar muddatli aktivlarni qo‘llab-quvvatlashi lozim, ammo u ochiq tan oladi: hozirgi vaziyatning asosiy ziddiyati shundaki — pensiya jamg‘armalarning obligatsiyalar xaridi bilan CTAning aksiya indeksi sotuvi, aynan qaysi biri chorak oxirigacha “ko‘z yumib taslim bo‘lishini” vaqt ko‘rsatadi.
“Bullar” va “bearlar” qarama-qarshiligi: Qaysi tomon dastlab “ko‘zini yumadi”?
Krinskyga ko‘ra, hozirgi bozor mohiyatan “bullar” va “bearlar” to‘qnashuvi, va har ikkala tomon ham o‘z haqini hali isbotlashmagan.
Ko‘tarilish tarafdorlarining asosiy fikri: bozor kengligi yetarli tozalandirilmoqda, istalgan vaqtda keskin yuqoriga tiklanish yuz berishi mumkin; foiz stavkalari ham bir paytda tez tushib ketishi mumkin. Pasayish tarafdorlari esa shunday javob beradi: kenglik yomonlashishda, daromadlilik oshishda, kredit farqlari kengayishda, S&P 500 bunday sharoitda uzoq barqaror bo‘la olmaydi.
Krinskyning o‘zi pasayish tarafdorligiga yaqin, lekin u bitta taktik istisnoni ko‘rsatadi — kommunal xizmatlar sektori (XLU). U aytadiki, RSI 35 dan past bo‘lsa, XLU keyingi 5 savdo kunida o‘sish ehtimoli 100% ni tashkil qiladi va o‘rtacha o‘sish 2,7%, hozirgi xavf/foyda nisbati jozibali.
Uning oxirgi xulosasi: bu tafovut ko‘tarilish tarafdorlarining kutganidek sokin birlashish bilan tugamaydi, “bizningcha, bu davom etadi; oxirgi qarshilik ko‘rsatganlar ham taslim bo‘lib, pastga o‘tmaguncha tugamaydi.”
Kredit bozori allaqachon fond volatilligi narxi inobatga olmayotgan yorig‘liklarni ko‘rsatmoqda — yuqori rentabellikli kredit defolt SWOPi (HY CDX) aprel oyidan buyon eng yuqori darajaga chiqdi, o‘sha vaqtda VIX 19.23 edi, hozirgi 16.35 ga nisbatan ancha baland. Aynan shu tafovut, keyingi yo‘nalish uchun eng aniq ogohlantirish bo‘lishi mumkin.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Yaqin Sharq xom neft eksporti urushdan oldingi darajadan 98% ga tiklandi! JPMorgan tahliloti "neft yetishmovchiligi savdosi" pasayganini ko‘rsatadi, lekin energiya inflyatsiyasi chekinishi qiyin
Morgan Stanley tahlilchilari guruhi, jumladan Natasha Kaneva, 29-sentabr kuni bergan hisobotida: "Yaqin Sharq neft eksportining asosiy arteriyalari yana qayta ochilmoqda," deb ta’kidladilar. Ularning so‘zlariga ko‘ra, hali ham urush davom etayotgan mintaqa uchun bu "muhim tiklanish" bo‘lib, tiklanish jarayoni baribir teng taqsimlanmaganini ham aytib o‘tishgan.
Anthropic 2 trillion dollarlik IPO o‘zining zaif tomonini ochib berdi: daromadning 47% Amazonga va Google’ga bog‘liq, har bir 1 dollardan 16 tsent ularga to‘g‘ri keladi
Anthropicning IPO ma’lumotiga ko‘ra, 2025-yilda uning daromadining 47% qismi Amazon va Google Cloud platformalari orqali amalga oshiriladi, bu 2023-yilgi 11% ga nisbatan ancha oshgan. Cloud platformalari orqali olingan har bir 1 dollar daromad uchun platformaga taxminan 16 sent taqsimlash to‘lovi to‘lanadi, yil davomida jami taxminan 351 million dollarni tashkil etadi. Bundan tashqari, ushbu ikki gigant kompaniya Anthropic uchun investor, hisoblash quvvati yetkazib beruvchisi, distribyutor va bevosita raqobatchi sifatida to‘rt rolni bajaradi.
AI hisoblash quvvati uchun kurash kuchaymoqda! Anthropic may oyidagi taxminlardan ancha yuqori bo‘lgan 84,5 milliard dollarlik shartnomani oshkor qildi. SpaceX (SPCX.US) AI o‘sish dvigateli yana tezlashtirildi
Xabarlarga ko‘ra, Anthropic SpaceX-ga to‘laydigan hisoblash quvvati to‘lovi ilgari taxmin qilinganidan deyarli ikki baravar yuqori bo‘lganiga rozi bo‘ldi.
Kripto narxlari
Ko'proq


