
Foiz stavkalari pasaydi, ammo oltin narxi oshmayaptimi? Hozirgi asosiy baholash va burilish nuqtasi mantig'ini ochib berish

Huitong tarmog'i, 21-sentabr xabari—— Foiz stavkasi narxlash xatoliklarini bartaraf eting! Oltinning noodatiy harakatini tahlil qilib, fiskal prognoz va iqtisodiy o‘sish kelgusida asosiy kalit sifatida ko‘rilmoqda
Dushanba kuni (21-sentabr) Osiyo-Yevropa sessiyasida, AQSH 2–30 yillik davlat obligatsiyalari rentabelligi butun kun davomida pasaydi, dollar indeksi ham orqaga chekindi, natijada spot oltin narxi dastlab pastlab, so‘ng ko‘tarilib, oxirida qayta tiklandi va oldingi yuqori narxdagi uzoqtirilgan foyda olish bosimi so‘rg‘ilib, hozirda oltin 4365 atrofida savdo qilinmoqda.
Bu yerda muhim bir savol mavjud: AQSH obligatsiyalari rentabelligi pasayganida (ya’ni obligatsiyalar narxi oshganida) oltin an’anaviy ravishda bundan foyda ko‘radi, nega oltin narxi sessiya davomida darhol ko‘tarilmadi, balki avvaliga pasayib, oxirida dollar tushishi bilan asta-sekin ko‘tarildi? Ushbu ziddiyatni FTPL (narx darajasi fiskal nazariyasi) asosida juda aniq tushuntirish mumkin.
Ya’ni, ayrim vaziyatlarda real foiz stavkalari pasayganda ham oltin narxi birga tushishi mumkin, qanday hollarda?
Narx darajasi fiskal nazariyasi (FTPL), egalik qilish xarajati oshsa ham oltin narxi o‘sishi mumkin
Avval FTPL bo‘yicha ilgari maqolada keltirilgan formulani taqdim etamiz, ya’ni AQSH jami qarzi = narx darajasi X AQSH hukumatining jami budjet ziyodasi diskonti.
Shunday ekan, hukumatda qarz inqirozi yuzaga kelganda, real foiz stavkasi yuqori bo‘lsa, bu hukumat qarzi muammolari kattaligini va to‘lash qiyinligini anglatadi, agar jami qarz o‘zgarmasa, hukumat budjet ziyodasi diskonti foiz xarajatlari ko‘paygani va diskont stavkasi oshgani sababli keskin pasayadi, bu "bo‘shliqni" to‘ldirish uchun faqat narx darajasini keskin oshirish, ya’ni pulning xarid qobiliyatini kamaytirish yordam beradi, bu vaqtda baland foiz stavkasi ham oltin narxining ko‘tarilishiga olib keladi, chunki narxlarning keskin ko‘tarilishi oltin (umumiy ekvivalent) uchun ijobiydir.
Bu nazariya avvalgi foiz stavkalari keskin ko‘tarilganida ham, oltin narxining birga ko‘tarilganini, va bugungi kunda stavkalar pasayganida oltin ham birga pasaygani sababini izohlay oladi; axir, har safar oltin narxi pasayishini faqat foyda olish bilan bog‘lab bo‘lmaydi, bu safar pasayish va o‘sish logikasi bir-birini to‘ldiradi.
AQSH va Fransiya obligatsiyalari: xavf yuqoriligi (risk-premium) narxi tafovuti
AQSH va Fransiya davlat obligatsiyalari so‘nggi tendensiyalarini taqqoslaganda, fiskal prognozlarning obligatsiya rentabelligiga ta’sirini ko‘rish mumkin.
Fransiyada byudjet taqchilligi YAIMning 5% darajasida bo‘lib, saylov istiqbollari noaniqlik bilan to‘la, soliqlarni pasaytirish, pensiyalarni qisqartirish kabi siyosatlar byudjetga bosimni oshirmoqda;
Soliqlarning yuqori darajasiga yetgan, soliqlarning oshirilish imkoniyati tor, chet el investorlarining davlat obligatsiyalaridagi ulushi 57% ga yetgan, kapital chiqish xavfi yuqori.
Bozor uzluksiz ko‘proq xavf kompensatsiyasini talab qilmoqda, Fransiya va Germaniya obligatsiyalari rentabelligi farqi uzluksiz o‘sib, 1% psixologik chegaraga yaqinlashdi, hatto bozor Evropa Markaziy Bankining TPI vositasini "yadro opsiyasi" sifatida ishga tushirish darajasini muhokama qilishni boshladi.
Iqtisodiy barqarorlik soliq bazasini tikladi, bozor AQSH hukumatining soliq tushumlari barqaror tarzda qo‘llab-quvvatlanishiga ishondi, uzoq muddatli AQSH obligatsiyalari portlashidan xavotir pasaydi, obligatsiyalar uchun talab qilinadigan fiskal xavf yuqoriligi kamaydi.
Mablag‘lar foiz stavkasi pastlagani uchun majburiy ravishda AQSH obligatsiyalariga kirmadi, aksincha, yuqori foiz muhitida ham AQSH obligatsiyalarini faol ravishda joylashtirildi; bu Fransiya obligatsiyalari bozoridagi fiskal yomonlashuv va o‘ta yuqori xavf imkoniyatidan tubdan farq qiladi.
Mazkur AQSH fiskal prognozining ijobiy ko‘tarilishi AQSH obligatsiyalarining nominal rentabelligi pasayishiga turtki bo‘lib, avvalgi oltin narxi o‘sishi logikasiga ham ta’sir ko‘rsatdi.
Yaqinda oltin narxi o‘zgarishiga ta’sir ko‘rsatgan bir nechta omillar tahlili
Nominal foiz stavkasi ≠ real foiz stavkasi, bu qisqa muddatli savdoda asosiy ziddiyat
Oltin narxi to‘g‘ridan-to‘g‘ri real foiz stavkasiga bog‘liq, nominal stavkaga emas.
Bu safar AQSH obligatsiyalarining nominal rentabelligi pasaydi, bozorga AQSH davlat qarzi uchun xavf yuqoriligi pasaydi.
Qisqa muddatda AQSH iqtisodiyoti kuchli, inflyatsiya barqaror saqlanmoqda, TIPS real foiz stavkasining pasayish sur’ati cheklangan, shu sababli yaqinda obligatsiya rentabelligi biroz pasaygan bo‘lsa-da, oltin darhol sezilarli o‘sish ko‘rsatmadi.
Faqat real foiz stavkasi chindan pasayganda, oltinning imkoniyat xarajati haqiqiy kamayadi.
Bugun neft narxi keskin pasaydi, biroq oltin narxi sezilarli darajada oshmadi,
Bir tomondan, Yaqin Sharqdagi geosiyosiy nizolar biroz yumshadi, xatar uchun premiyalar tez so‘ndi va bu oltinning tiklanishini chekladi; boshqa tomondan, neft narxi qisqa muddatda keskin pasayishni qo‘llab-quvvatlamaydi, kelajakda ehtimol yana o‘sadi.
Nasdaq va boshqa aksiyalar davomli ko‘tarilishi, korporativ daromadlar prognozi yaxshilanishi ortidan kapital xavfli aktivlarga yo‘naltirilmoqda.
Oltin foizsiz aktiv bo‘lgani sababli, issiq iqtisodiyotda, aksiyalar va obligatsiyalar ham yuqori daromad ko‘rsatayotgan paytda oltinga talab kamayadi, yuqori narxda uzoq turgan investorlar foyda olish uchun pozitsiyalarini yopadi va narx konsolidatsiya bosqichiga o‘tadi.
Bu vaziyat bosqichli kapital muvozanatlashishiga xos, uzoq muddatli trend o‘zgarishiga emas.
Ikki ssenariy tahlili: oltinning burilish nuqtasi fiskal prognozda yashiringan
Bozor AQSH uzoq muddatli fiskal ziyodasi prognozini barqaror deb bilmoqda, fiskal xavf yuqoriligi kamaymoqda, AQSH obligatsiyalarining nominal rentabelligi pasaymoqda. Oltin narxi pastki darajada tebranib, asta-sekin poydevor qurmoqda, katalizatorni kutmoqda, o‘sish sur’ati sekin.
Yuqori foiz stavkalari oqibatida yuzaga kelgan foiz xarajatlari AQSH hukumatiga og‘ir majburiy xarajat bo‘lib, agar soliq tushumi ko‘tarilayotgan foiz xarajatlarini qoplay olmasa, kelajakdagi jami fiskal ziyodaning hozirgi qiymati doimiy qisqarib boradi va qarz to‘planadi. FTPL nazariyasiga ko‘ra, narx darajasi qayta belgilanishi va uzoq muddatli inflyatsion kutishlar sezilarli kengayadi.
Inflyatsion kutishlar nominal foiz stavkasidan ko‘ra ko‘proq o‘sa boshlaydi, real foiz stavkasi keskin pasayadi.
Bu paytda, oltin ikkita qiymatni bir vaqtda aks ettiradi: suveren fiskal siyosat olib keladigan uzoq muddatli inflyatsiyani yengish, iqtisodiy pasayish xavfini xedjlash, egalik xarajati ancha pasayadi, hatto nominal foiz stavkasi yuqorida bo‘lsa ham, oltin narxi trendli o‘sish yo‘liga kiradi.
Yakuni va texnik tahlil:
Qisqa muddatda AQSHning kuchli iqtisodiy ma’lumotlari bozorga AQSH obligatsiyalariga nisbatan ishonch qaytishini va nominal rentabellikning pasayishini ta’minladi, bu esa oltin narxining pastki darajani ko‘rsatishiga sabab bo‘ldi.
Biroq bu turdagi foiz stavkalari pasayishi asosan fiskal xavf yuqoriligining kamayishi, pul-kredit siyosati bo‘shashuvi emas, qisqa muddatda aksiyalar bozori faol, oltin katta ehtimol bilan tebranishda davom etadi.
Uzoq muddatda, oltinning yakuniy narxlanishi faqat Federal Reserve-ning foiz siyosatiga bog‘liq emas, balki bozordagi AQSH uzoq muddatli fiskal barqarorligi prognoziga ham bog‘liq.
Agar iqtisodiy o‘sish kutilganidan past bo‘lsa va soliq tushumlari qarz foizlari o‘sishini qoplay olmasa, FTPL nazariyasi narxlanishi bozorni yana boshqarishni boshlaydi va oltin narxi trendli o‘sish yo‘liga kiradi.
Texnik taraf: spot oltin pastki diapazon chegarasi tomonidan bosim ostida, so‘nggi tiklanish allaqachon qisqa muddatli ijobiy omil bo‘ldi, keyingi harakatlar uchun boshqa yangi omillar kerak bo‘ladi.
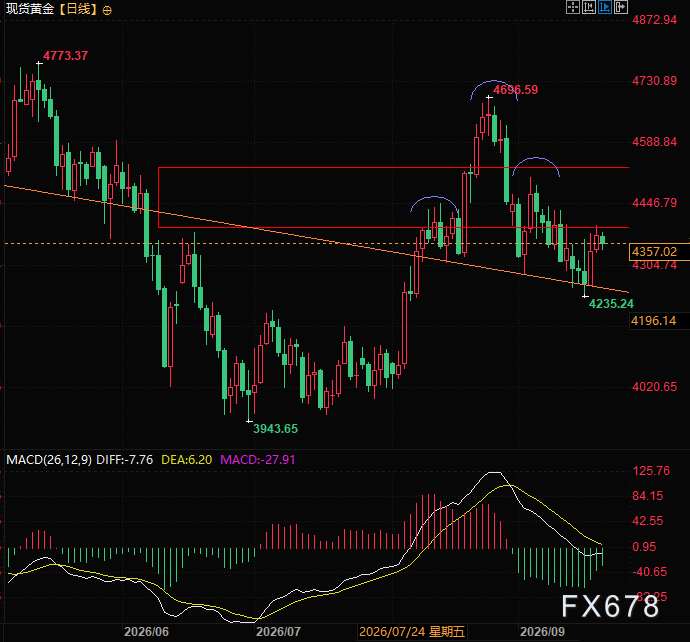
(Spot oltin kunlik grafik, manba: YiHuitong)
UTC+8 vaqti bilan 21:04 da, spot oltin narxi 4357 dollar/untsiyaga teng.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
RNA terapiya kompaniyasi Adarx Pharmaceuticals (ADRX.US) AQShda IPO orqali 3,72 million dollargacha mablag' jalb qilishni rejalashtirmoqda, farmatsevtika giganti AbbVie (ABBV.US) esa eng ko‘pi bilan 100 million dollar sarmoya kiritishga rozi bo‘ldi.
Klinikadan keyingi rivojlanish bosqichida bo‘lgan RNK terapiya kompaniyasi Adarx Pharmaceuticals AQShda o‘zining birinchi ommaviy aksiyalarini sotish (IPO) orqali jami 371.9 million dollar mablag‘ yig‘ishni rejalashtirmoqda.
AI hisoblash quvvati o‘sishi eng mashhur blogerlar tomonidan shubha ostiga olingan: Rothschild “AI yangi bulutini” pasaytiradi, “katta shortchilar” 3 trillion dollar tashqi va’dalarni ogohlantiradi
Ma'lumot markazi loyihasining iqtisodiy jihatlarini ko'rib chiqishda, Rothschild tomonidan tayyorlangan ushbu tadqiqot hisobotida savol qo'yilgan: GPU ijara daromadi uskuna amortizatsiyasi, operatsion xarajatlar va moliyaviy xarajatlarni qoplagandan so'ng, aksiyadorlar uchun qancha foyda qoladi?
HPQ (HPQ.US) shaxsan PC sanoatiga sovuq suv quyadi: 2027-yilda yetkazib berish pasayadi, "o'sgan daromad" hali bardosh bera oladimi?
HP, SEC'ga yuborilgan hujjatda 2027-yilda PC jo'natilishi o'rta darajadagi kamayish bo'lishini ogohlantirdi, bu uchinchi tomon prognozlari bilan mos kelishini bildirdi. Aksiyalar narxi savdo oldidan 5% dan ko'proq tushib ketdi.
Kripto narxlari
Ko'proq


