
Уолл-Стріт попереджає: Федеральна резервна система вчинила "первородний гріх", прибутковість десятирічних казначейських облігацій США може досягти 8%

У той час, як світова буря на ринку облігацій розгорається дедалі більше, головний економіст США в TS Lombard Стівен Бліц попереджає: Федеральна резервна система повторює помилки минулого, занадто рано пом’якшуючи монетарну політику до того, як інфляція буде остаточно стримана, ця "первородна провина" стане поштовхом для дохідності десятирічних облігацій США досягти 8% у наступні роки.
Дохідність десятирічних облігацій США у середу вже зросла до 5,30%, що є найвищим показником з 2002 року, і більшість інституцій Wall Street обговорюють, чи стане 6% наступною межею. Однак Бліц у своєму останньому звіті "Первородна провина знову" вважає, що така оцінка "замала за масштабом" — 5,75% це лише наступний проміжний етап, справжньою довгостроковою метою є 8%, а це стане реальним обмеженням для фондового ринку й покладе край мисленню інвесторів "купувати на падінні", що сформувалося за десятки років.
Основна логіка цієї оцінки полягає у тому, що комбінація м’якої фіскальної й монетарної політики підвищує центр інфляції та дохідності під час кожного економічного циклу, а політична атмосфера США визначає, що така ситуація не зміниться найближчим часом. Бліц чітко зазначає, що аж до 2029 року США можуть почати проявляти справжню політичну волю щодо стримання інфляції, "та я не поставлю на це свої ставки".
"Первородна провина": занадто раннє пом’якшення, історія повторюється
Бліц визначає "первородну провину" монетарної політики як: передчасне пом’якшення, перш ніж економічний спад повністю ліквідує інфляцію, "немов знову відкусити той самий яблук".
У його описі, цього разу "винуватцем" є колишній голова Федеральної резервної системи Паул. Наприкінці минулого року, коли ринок праці охолоджувався, а корпоративні прибутки зростали, Паул вирішив знизити ставки — Бліц зазначає, що це рішення було прийняте за два місяці до президентських виборів 2024 року, об’єктивно подарувавши політичний козир уряду Байдена. Бліц погоджується, що Паул перебував під великим тиском від уряду й багатьох претендентів на його посаду, зокрема деяких членів Федерального комітету з відкритого ринку (FOMC), які хотіли, щоб Паул "закрив очі й пом’якшив політику ще більше".
Нині Трамп, міністр фінансів Бессент й економічний радник Бессент хочуть, щоб новий голова Федеральної резервної системи Волш у новому циклі підйому "закрив очі й необдумано проводив політику пом’якшення". На засіданні по ставках у вересні Волш підвищив ставку на 25 базисних пунктів, підвищивши ставку по федеральних фондах до 3,75%-4,00%, і рішення було підтримано одноголосно. Бліц відреагував так: "Чому не підвищити на 50 базисних пунктів?"
"Неподіяний спад": фіскальна експансія перервала корекцію
Бліц визначає 2025 рік як "рік, коли спад не відбувся". Після інверсії кривої дохідності, що тривала близько 22 місяців, приватна зайнятість поза сектором охорони здоров’я вже знижується, реальне економічне зростання мало б скоротитися, однак цього не сталося.
Причин дві: по-перше — надмірна фіскальна експансія, по-друге — Федеральна резервна система знизила ставки, щойно корпоративні прибутки почали зростати. Вплив тарифної політики також відіграв свою роль.
Бліц цитує два класичні правила Wall Street: перше, корпоративні прибутки випереджають зайнятість, зайнятість випереджає інфляцію; друге — найлегша інфляція буває у перший рік відновлення. Це означає, що 2026 буде "хорошим роком", і попри вплив тарифів й цін на нафту, базова інфляція фактично знизиться. Але відтепер, якщо фондовий ринок продовжить підтримку, високі корпоративні прибутки спровокують більше найму, що підштовхне базову інфляцію у 2027 році.
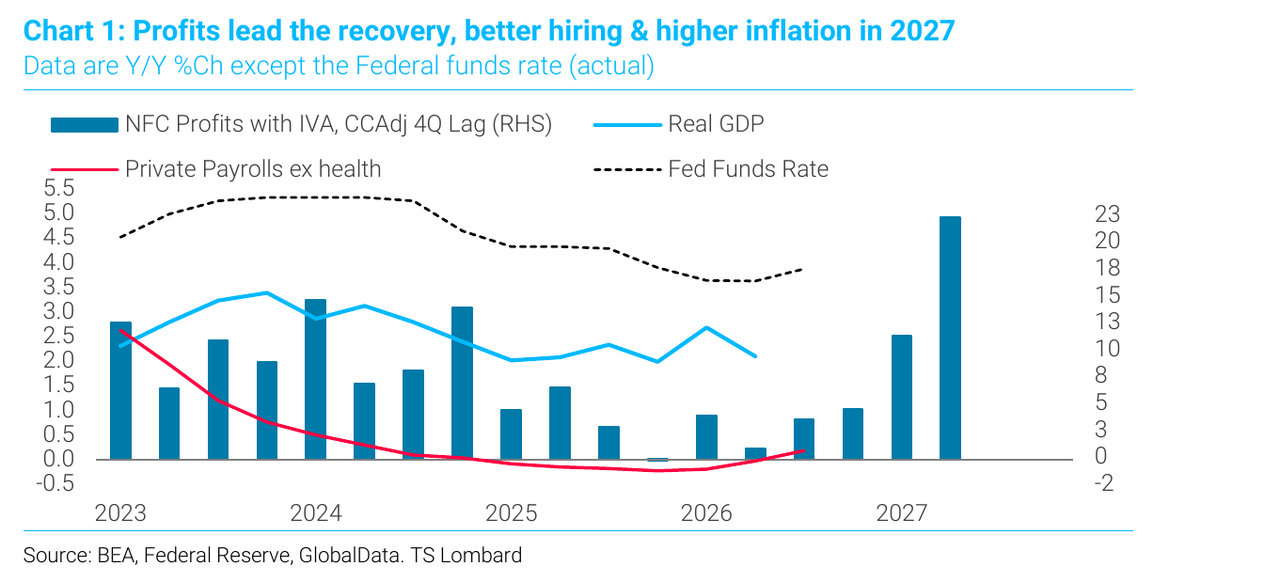
Він також зазначає, що дані за серпень по базовому PCE цього тижня "нижчі за очікування" лише тому, що фактичний показник у 0,247% округлений до 0,2%, а еталонний перегляд штучно знизив усю серію даних. Одночасно надядрена інфляція зросла на 0,4% порівняно з минулим місяцем, розділ "інші послуги" показав найбільше зростання в історії, а вартість освіти також досягла рекордних рівнів. Дохідність десятирічних облігацій США одразу стерла все зростання після публікації даних PCE.
Своп-спред: ринок оцінює фіскальний ризик
Найунікальніша частина аналізу Бліца — це інтерпретація своп-спреду. Він вважає, що глибока причина зростання дохідності — це "надлишкова пропозиція суверенного боргу": для урядів розвинених країн потрібно постійно перекредитовуватись, а наростання бюджетного дефіциту випереджає ріст номінального ВВП, і центральні банки більше не відіграють роль маржинального покупця.
Найбільш прямий сигнал походить від своп-спреду: інвестори дедалі більше обирають отримання плаваючої прибутковості щоденних забезпечених ставок протягом 10 років, а не тримання фіксованих доходностей по державних облігаціях. Ця тенденція у США існує ще з 2012 року, але після пандемії covid поширилася на весь світ — своп-спреди Великої Британії й Франції сильно скорочуються, а ситуація у Німеччині стає збалансованою.
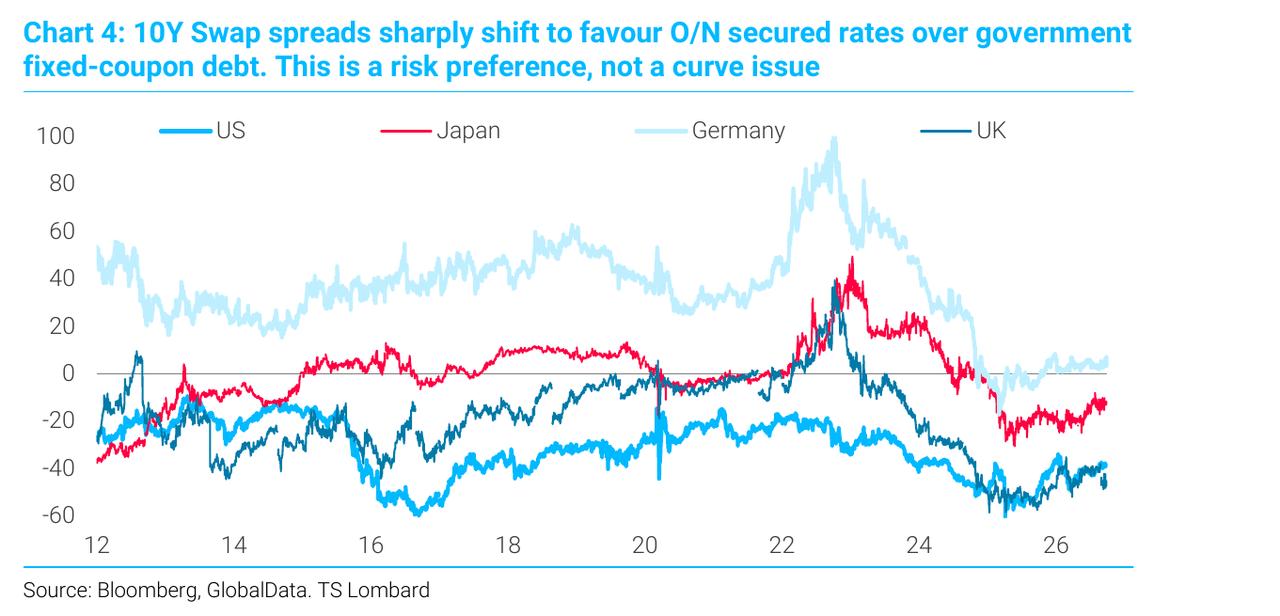
Бліц підкреслює: це "питання ризикових вподобань, а не кривої". Франція й Німеччина мають спільний центральний банк, банк Великої Британії зазвичай слідує за Європейським центральним банком, але тенденції своп-спредів цих країн розходяться. Ринок оцінює саме фіскальний ризик, а не політичну ставку чи траєкторію інфляції.
Він створив модель для десятирічних своп-спредів США, і навіть з урахуванням форми кривої дохідності й регуляторних обмежень балансу банків, переваги ринку щодо держоблігацій США щороку знижуються.
Чому саме 8%: комбінація політики й політична логіка
Основний висновок Бліца: комбінація м’якої монетарної й фіскальної політики підвищує нижню межу інфляції й дохідності під час кожного циклу, доки не буде справжньої політичної волі пожертвувати короткостроковим зростанням задля стримання інфляції.
Він резюмує це розбіжностями "Гамільтон проти Джексона" — перший символізує шлях управління економікою через центральний банк, другий — шлях залежності від політики уряду. "Популізм, що обере наступного президента, схиляється на сторону Джексона". Він одним реченням підсумовує останнє десятиріччя американської політики: "Люди консервативні у соціальних питаннях і ліберальні у фіскальних".
Характер зростання дохідності також є ключовим. Бліц зазначає, що дотепер дохідність зростає здебільшого через реальні ставки, що обмежує фондовий ринок, але не призводить до розпродажу долара США. Однак якщо рушійною силою стане премія за інфляційні очікування, "фондовий ринок буде стабільним, і настане ера доларових шортів", тоді "великий ведмежий ринок долара, на який всі чекали, нарешті розпочнеться".
Вирішальним показником є те, що чистий рівень заощаджень у США вже знизився до нуля, і "немає ознак покращення". У цьому контексті Бліц робить свій висновок: "Зрештою, ми побачимо дохідність десятирічних облігацій США на рівні 8%".
Що перш за все "зруйнується"
Бліц не передбачає крах конкретного активу. Він очікує, що зламається саме спосіб мислення — тобто "тверда віра" ринку у повернення інфляції до 2%, а також рефлексивна логіка "завжди є прибуток від довгих позицій по акціях й облігаціях". Для покоління інвесторів, які 40 років звикали до зниження ставок й купівлі на падіння, це стане серйозною когнітивною перебудовою.
Варто зазначити, що Бліц не є єдиним. За даними Ukrainial Daily Planet (Odaily星球日报), цього тижня керівник delta-hedge business в Goldman Sachs Річ Привороштський заявив, що драйв ставки "настільки жорсткий, що його неможливо ігнорувати", хоча "фондовий ринок показує вражаючу стійкість".
Крім того, Міністерство фінансів США не є абсолютно безсилим щодо руху дохідності. Rabobank раніше назвав розширення програми зворотнього викупу облігацій у серпні як "лайт-версію контролю кривої дохідності" й застеріг: "Вища дохідність погіршує фіскальні перспективи, підвищуючи премію за термін, що знову підвищує дохідність", а операції зворотнього викупу "переривають цей цикл, але навряд чи зможуть його розірвати".
Висновок Бліца: уряд, який відмовляється прийняти спад, не може самостійно обирати верхню межу дохідності.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Anthropic ще на крок ближче до лістингу: повідомляється про підготовку до IPO з оцінкою у 2 трильйони до Дня подяки, інвесторський день відбудеться 14 жовтня
Згідно з повідомленнями, Anthropic може розпочати роуд-шоу вже в листопаді, прагнучи завершити лістинг до Дня подяки в США, який відзначається 26 листопада. 14 жовтня компанія проведе Pre-IPO День інвестора для потенційних інвесторів і вже запросила низку інституційних інвесторів. Деякі потенційні інвестори вважають, що справедлива оцінка компанії може досягати від 1,8 трильйона до 2 трильйонів доларів США.

Високі прибутковості держоблігацій США чинять тиск, індекс банківських акцій глибоко в корекційній зоні, Citigroup впала в середині сесії майже на 5%
У четвер на торгах індекс банків KBW досяг найнижчого рівня за чотири місяці, впавши на 14% від максимального значення середини серпня. Аналітики зазначають, що у вересні цього року фінансовий сектор продемонстрував найгірші показники у порівнянні з іншими галузями з 1990 року за аналогічний період. Деякі аналітики також вказують, що занепокоєння щодо загрози з боку AI-агентів, можливих наслідків виборів у США та зростання процентних ставок є надмірними. 13 жовтня стартує сезон фінансової звітності великих банків, і результати стануть ключовим підтвердженням.
Ціни на криптовалюти
Більше


