
Goldman Sachs: Штучний інтелект спочатку має бути складним, щоб потім приносити користь

👆Натисніть на синій текст, щоб слідкувати за нами
Звіт Goldman Sachs
Всі вже бачать, з якою швидкістю технологічні гіганти витрачають гроші на створення AI; Goldman Sachs також випустив звіт, у якому відповідає на три найбільш популярні питання клієнтів щодо AI: як розвиватимуться капітальні витрати на AI найближчим часом, скільки доходу потрібно для підтримки цих інвестицій та як зараз фондовий ринок оцінює AI. Треба зазначити, що кожне з цих питань вартує мільярд, тому ми разом із цим звітом розглянемо ці питання.
Щодо першого питання: як розвиватимуться капітальні витрати на AI? Goldman Sachs зазначає, що цього року п’ять найбільших провайдерів хмарних технологій прогнозують капітальні витрати у розмірі 800 млрд доларів. Ринок очікує, що наступного року вони зростуть до 1,1 трлн доларів, здебільшого через те, що існуюча пропозиція обчислювальної потужності не відповідає попиту — є велика кількість замовлень, що чекають на виконання.
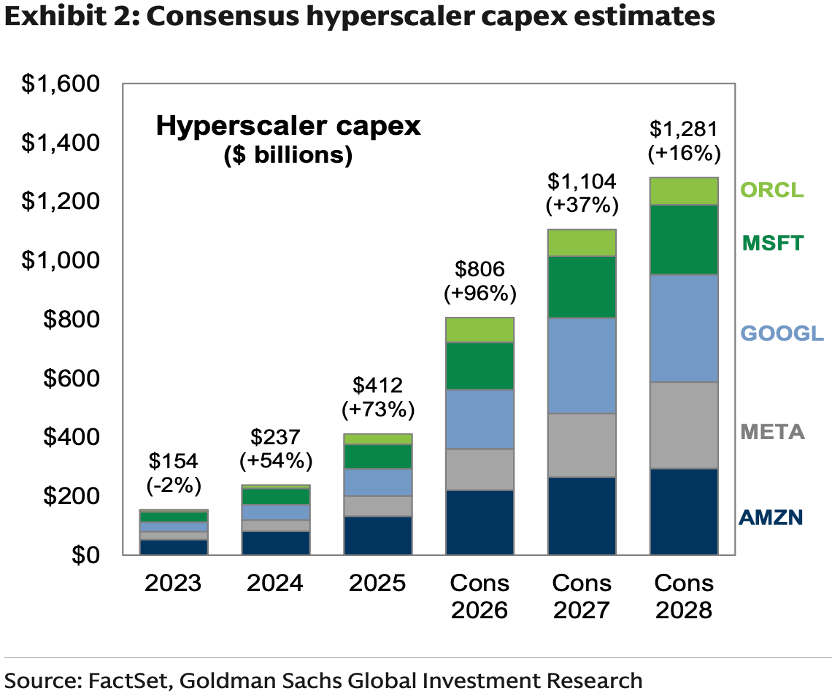
Goldman Sachs прогнозує навіть більший показник — близько 1,2 трлн доларів наступного року, але темпи зростання поступово сповільнюватимуться з нинішніх майже 100%. Одна з причин сповільнення — гроші: п’ять найбільших хмар цього року витратили на капітальні витрати більше, ніж отримали грошового потоку від операційної діяльності. Якщо вони захочуть і далі розширювати інвестиції, потрібно буде брати кредити або випускати акції. Goldman Sachs вважає, що нинішній рівень покриття процентних виплат у хмарних компаній ще досить здоровий і вони можуть дозволити собі витрати, але чи вдасться зберегти темп фінансування, це питання. Крім того, обмеження з боку уряду у будівництві дата-центрів, свідоме уповільнення виходу передових моделей — усе це стримує темпи розвитку інфраструктури.
Однак попит на обчислювальну потужність і накопичені замовлення все ще стимулюють п’ять хмар збільшувати інвестиції. З ростом конкуренції між відкритими моделями все більш знижується вартість token-ів AI, тож обсяги використання мають збільшуватись швидше для підтримки доходів і наступних інвестицій. Тому Goldman Sachs прогнозує подальше збільшення капітальних витрат, хоч і з поступовим уповільненням темпу.
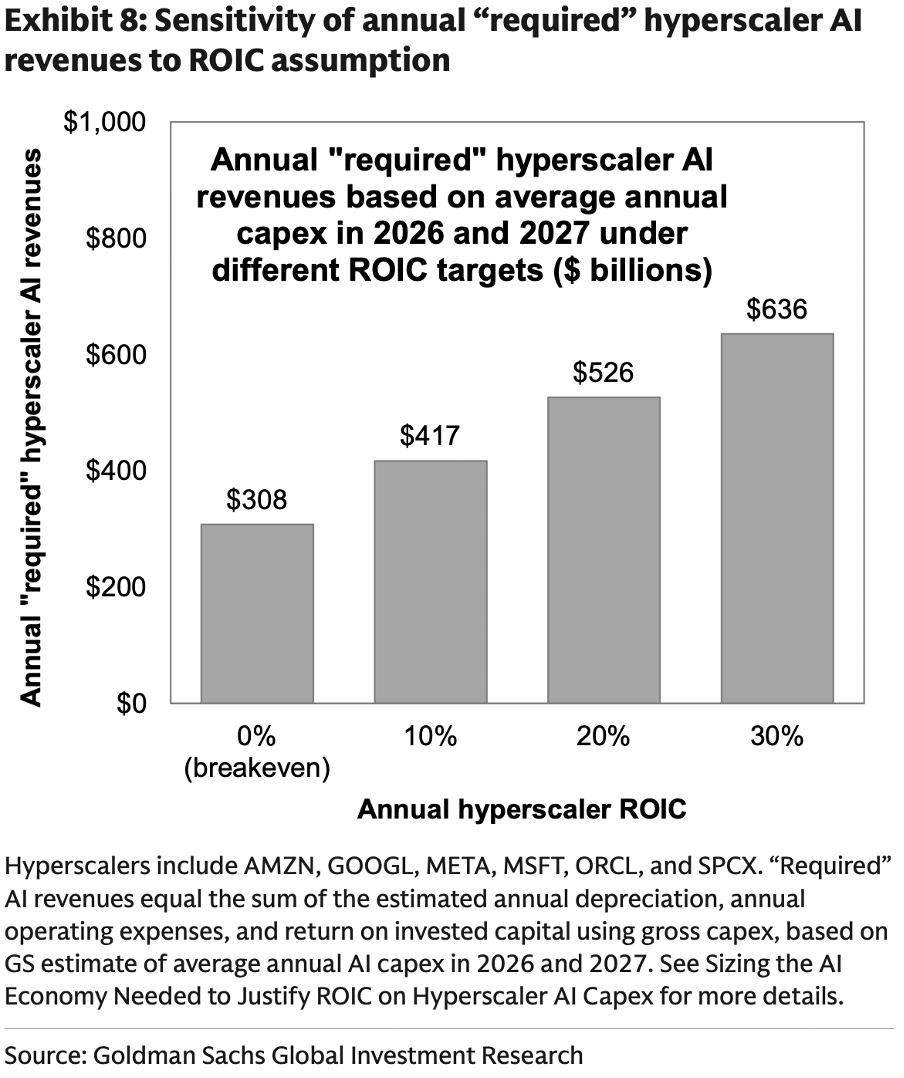
Далі друге питання: скільки доходу потрібно для підтримки таких масштабних інвестицій? Goldman Sachs, базуючись на середніх капітальних витратах на AI за нинішній і наступний роки, підраховує: основні виробники обчислювальної потужності у наступні роки щороку повинні мати $300 млрд доходу від AI, щоб покрити амортизацію обладнання і операційні витрати. Якщо вони бажають отримувати 10%–20% інвестиційного прибутку, щорічний дохід повинен становити $400–500 млрд.
Зараз доходи AI-підрозділів хмарних компаній ще не досягли такого рівня, але темпи росту прискорюються. Сума невиконаних замовлень Amazon, Google та Microsoft сягає $1,7 трлн. Хоч сюди входять і загальні хмарні послуги, не все є доходами AI, проте це забезпечує більше опори для зростання майбутніх доходів.
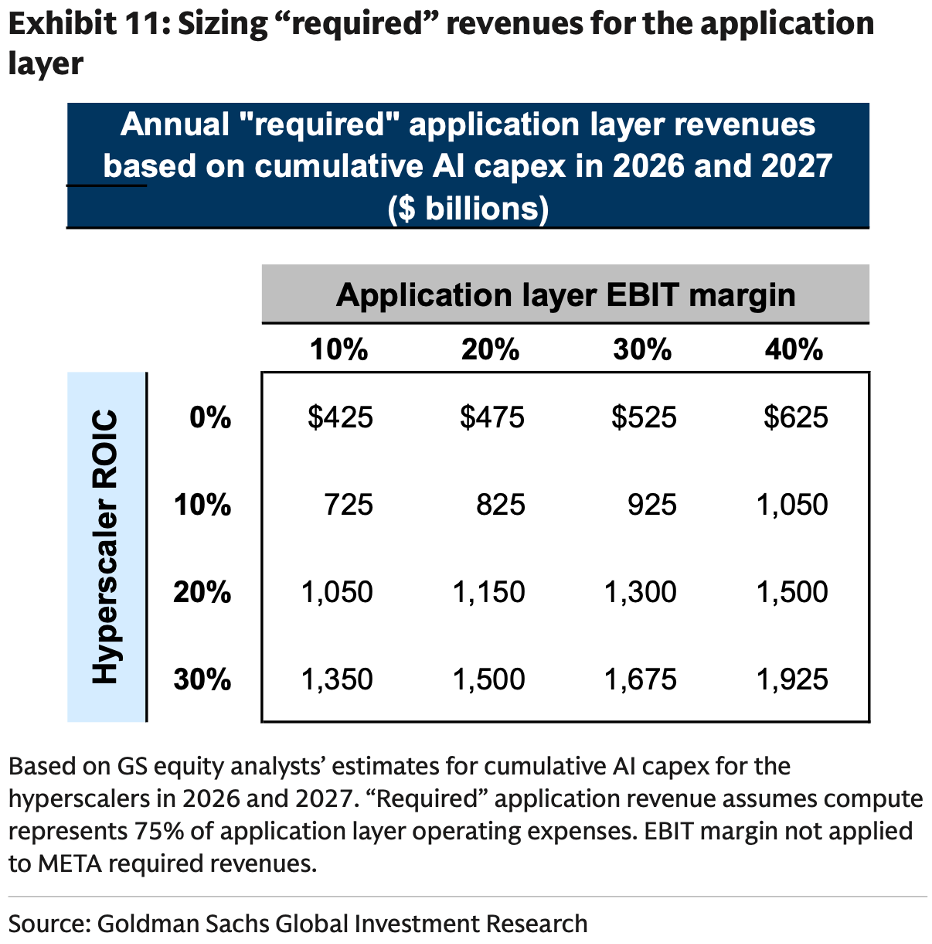
AI-компанії купують потужність у хмарних провайдерів і продають свої продукти клієнтам; витрати споживачів покривають не лише хмарні сервіси, а й власні витрати на тренування, інференцію та інші напрямки, залишаючи компаніям прибуток. Goldman Sachs підрахувала: якщо AI-компанії зберігають операційну маржу у 30%, а хмарні провайдери отримують 10–20% інвестдохід, тоді AI-компаніям щороку потрібно близько $1 трлн доходу. Конкретні цифри дивіться на графіку із припущеннями щодо маржі та прибутковості.
Хоча ці цифри дуже великі, Goldman Sachs вважає, що ймовірність того, що AI досягне таких масштабів, доволі висока. Для порівняння: цьогоріч світові витрати на рекламу та програмне забезпечення становили приблизно $1,5 трлн кожна. AI допомагає підприємствам скоротити витрати й підвищити ефективність, а ці реальні переваги стимулюють підприємства постійно платити, підтримуючи зростання доходів від AI.
Нарешті третє питання: як фондовий ринок оцінює AI зараз? Goldman Sachs стверджує, що занепокоєння щодо стійкості прибутковості AI вже частково враховано у цінах акцій: медіана форвардного P/E індексу інфраструктурних AI-акцій знизилася з 32х у квітні цього року до 22х, що свідчить про зниження оцінки цих компаній ринком.
Далі щодо сектору напівпровідників. Грубий прибуток акцій пам’яті приблизно удвічі вищий за історичний середній рівень. Але пам’ять — це сектор із чітким циклом, тому ринок не довіряє стійкості таких високих прибутків і дає низькі оцінки — зараз P/E на акції пам’яті складає лише близько 4х, приблизно половина середнього за 15 років. Для компаній, що займаються дизайном чіпів, прибутковість не так відрізняється від історичних показників, і навіть якщо вона скоротиться надалі, це буде у межах норми.
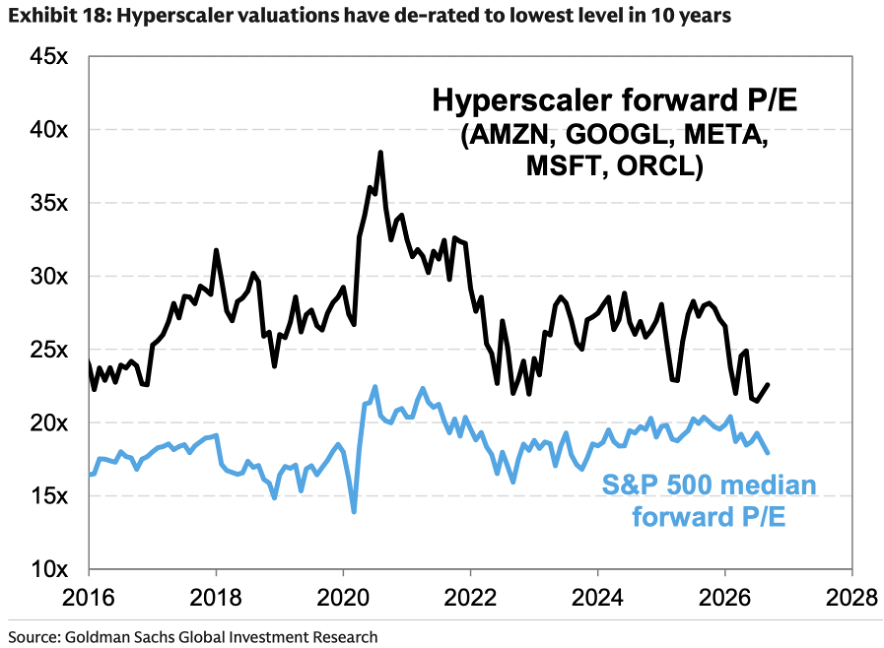
Щодо п’яти хмарних провайдерів, Goldman Sachs вважає, що їм потрібно три умови для нового лідерства: уповільнення економічного зростання, перетворення AI-інвестицій у доходи та сповільнення темпу капітальних витрат — ці три умови поступово наближаються. До того ж їхній форвардний P/E опустився до найнижчого рівня за останні десятиліття. Goldman Sachs зазначає, що з ростом доходу та уповільненням темпу витрат можна поліпшити грошовий потік п’яти хмар, що стане позитивним фактором для цін акцій.
У сегменті застосунків Goldman Sachs очікує значну диференціацію: на кількох кварталах після впровадження і поширення AI-застосунків стане зрозуміло, хто переможці, а хто — ні. Наразі звіти компаній з програмного забезпечення ще не відчувають помітного впливу AI, а ціни акцій знову зросли — найкраща динаміка у інфраструктурних IT та програмному забезпеченні для кібербезпеки. Але компанії, які утримують клієнтів через їхню інертність, знаходяться під загрозою AI Agent — це стосується страхування, телекомунікацій, туризму та підписки. Складений індекс «інертних акцій», які відстежує Goldman Sachs, від моменту запуску Muse у вересні відстає від ринку на 5%.
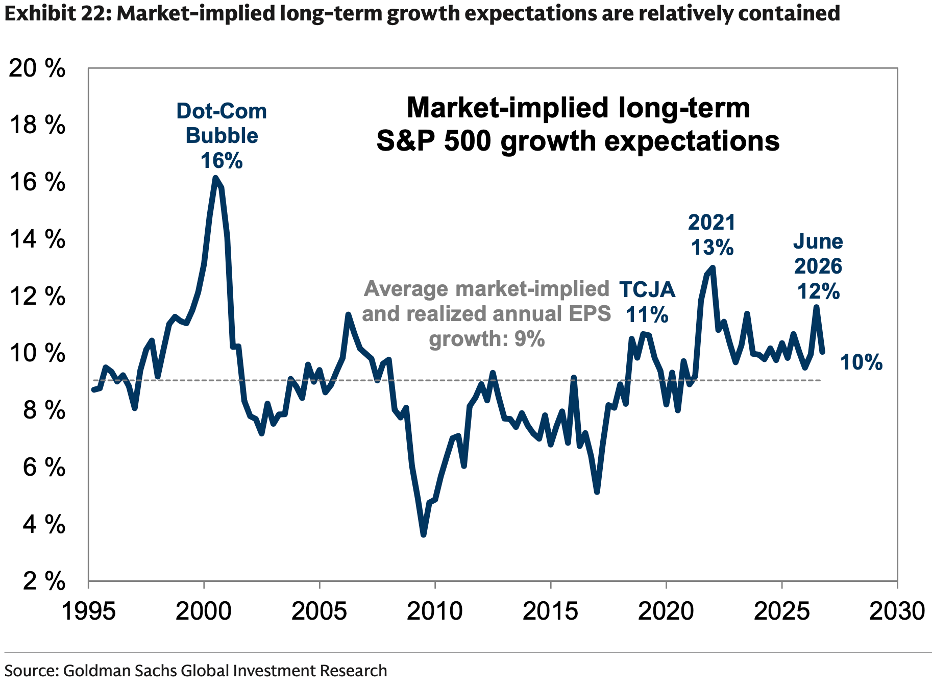
Нарешті, якщо дивитися на весь фондовий ринок, більшість компаній можуть використовувати AI для підвищення ефективності та прибутковості, але наразі закладені у ціні акцій очікування довгострокового росту становлять лише 10% — трохи вище історичного середнього, але значно менше, ніж 16% під час інтернет-бульбашки. Goldman Sachs вважає, що ринок ще не повністю врахував цінність AI.
Гаразд, поговоривши про оцінки Goldman Sachs, команда Meitu вважає розвиток AI дуже простим — оптимістично налаштованим. Хоча капітальні витрати зараз великі, і віддача також значна. Раніше ми у Meitu Pro вже будували фінансову модель для аналізу капітальної віддачі Google, і виявили, що інвестиції Google у дата-центри приносять близько 30% прибутковості. Ці дані дуже близькі до того, що раніше заявляли Amazon про “окупність за три роки”. Тож нас не турбує питання інвестиційної прибутковості.
Більш важливо інше: AI все ще перебуває на ранньому етапі, бізнес лише починає використовувати AI у роботі, особливо такі інструменти, як AI Agent. З підвищенням сприйняття ринку обсяги використання AI зростатимуть. До того ж у майбутньому зі збільшенням сфери застосування та вдосконалення розбудови інфраструктури помітніші стануть масштабні ефекти — це ще більше підвищить інвестиційну прибутковість.
Таким чином, ми розуміємо обережність частини ринку, але глобально не переймаємося. Віримо, що разом із подальшим зростанням доходів ринок усвідомить цінність вже зроблених інвестицій і це підтримає AI-ринок.
Попередні рекомендації
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Кількість звільнень у компаніях США у вересні досягла найнижчого рівня за чотири роки для цього періоду, але готовність до найму впала до найнижчого рівня за п'ятнадцять років для цього періоду.
Згідно з доповіддю Challenger, Gray & Christmas, кількість оголошених звільнень американськими компаніями у вересні знизилася на майже 20% у порівнянні з аналогічним періодом минулого року, тоді як кількість звільнень у технологічних компаніях зросла на 77% порівняно з попереднім місяцем. Кількість заяв про намір найму у вересні впала на 23% у річному вимірі. У той же день було оприлюднено дані, що кількість вперше поданих заявок на допомогу з безробіття у США минулого тижня знизилась до 197 тисяч, що наближається до мінімальних значень з 1969 року.

Дефіцит NAND може тривати до 2028 року! Citi позитивно оцінює зростання цін на чіпи для зберігання даних завдяки попиту на AI, підтверджує рейтинг "купувати" для SanDisk (SNDK.US)
Дослідження Citi зазначає, що нещодавно оприлюднені фінансові результати Micron Technology за четвертий квартал ще раз підтверджують тенденцію до постійної напруги у постачанні ринку NAND флеш-пам'яті. Очікується, що дисбаланс між попитом та пропозицією в галузі може зберегтися до 2028 року, що забезпечить підтримку цін на чипи пам'яті.

Nebius (NBIS.US) придбав ізраїльський стартап Inferize для посилення бізнесу AI-інференції, сума угоди може сягнути 150 мільйонів доларів.
Хмарний сервісний провайдер інфраструктури для AI Nebius оголосив про придбання ізраїльського стартапу в галузі штучного інтелекту Inferize, ще більше зміцнюючи свої можливості інфраструктури для AI-інференції.
Звіт про фінансові результати Micron вражає, але акції залишаються "невозмутимими"! Уолл-Стріт все ще оптимістично налаштований, максимальна цільова ціна — 1625 доларів.
Результати та прогнози Micron демонструють сильні показники, але акції вже зросли на 237% цього року, що призвело до стриманої реакції на передринкових торгах. Deutsche Bank, Bank of America, Goldman Sachs, JPMorgan та інші великі гравці з Wall Street залишаються оптимістичними — 26 довгострокових стратегічних клієнтських угод забезпечують прогнозований прибуток, UBS навіть встановила максимальну цільову ціну у 1625 доларів, підкреслюючи її кроссциклічну прибутковість та міцний потенціал до зростання.
Ціни на криптовалюти
Більше


