
Золота перспектива: після різкого падіння спотового золота існує ризик значного відскоку

Ukrainian Financial Portal, 29 вересня—— Золото раніше зазнало значного падіння під впливом міцних фундаментальних факторів, але історичний рух показує, що екстремальний перепроданий стан на чотиригодинному таймфреймі може спричинити потужне зворотне ралі.
На цьому тижні ринок дорогоцінних металів зазнав нищівної корекції: всі види дорогоцінних металів падають значно, це серед наймасштабніших падінь в історії.
Золото впало більш ніж на 4%, срібло знизилось понад 5%, платина та паладій впали майже на 3,5% і 5% відповідно. Для золота це 88-ме найбільше одноденне падіння з моменту початку статистики у 1968 році; інші дорогоцінні метали також зазнали схожого падіння.
Як було зазначено раніше, нинішні макроекономічні умови є дуже несприятливими для дорогоцінних металів: самі дорогоцінні метали не приносять доходу від відсотків, фізичне зберігання також має додаткову вартість, а основне цінування проводиться у доларах США.
Динаміка реальної дохідності США підтверджує це. Хоча у короткостроковій перспективі між реальною дохідністю та золотом немає особливої кореляції, у довгостроковому періоді розбіжності в Rusі очевидні.
Реальна дохідність 10-річних держоблігацій США, що відображає прибуток інвестора з урахуванням середнього прогнозованого рівня інфляції на наступні десять років, зараз зросла до 2,85%, що є найвищим показником з листопада 2008 року і 22-ге місце серед одноденних закриттів за статистикою з 2003 року. Поточне зростання також дуже швидке: на високих історичних рівнях реальна дохідність за останні 20 торгових днів зросла ще на 51 базисний пункт.
Навіть якщо сигнали облігацій, захищених від інфляції США (TIPS), частково спотворені спадковим впливом ФРС від минулих програм кількісного пом'якшення, при такій високій безризиковій реальній дохідності дуже важко зробити позитивний фундаментальний висновок для дорогоцінних металів (і ширших ризикових активів).
Для золота ситуація досить проста: коли інвестори можуть отримати близько 3% реальної дохідності від американських держоблігацій, золото як традиційний захисний актив не приносить доходу і оцінюється у доларах США, з чим йому конкурувати?
Розуміючи це, неважко зрозуміти, чому золоту так складно рухатися вперед в нинішніх умовах.
Золото зазнало сильного розпродажу, і є вагомі фундаментальні аргументи для цього. Але макроекономіка – це одне, а потрапляння ціни в екстремально перепроданий стан – інше.
Поки що немає сигналів, які здатні зменшити тиск на зниження для ринку дорогоцінних металів, але історія демонструє, що потужне ралі проти тренду цілком можливе.
На чотиригодинному графіку золота індикатор відносної сили (RSI) за 14 періодів досяг екстремально перепроданого значення, ATR-50 також перебуває в екстремальній зоні, а ціна закриття знаходиться нижче нижнього Боллінжера.
Огляд історичних графіків показує, що після подібних технічних станів ціна золота, як правило, відскочує досить відчутно.
Щоб уникнути суб'єктивної оцінки, у цій статті проведено історичний аналіз даних та ретроспективу поведінки ціни після аналогічних перепроданих подій.
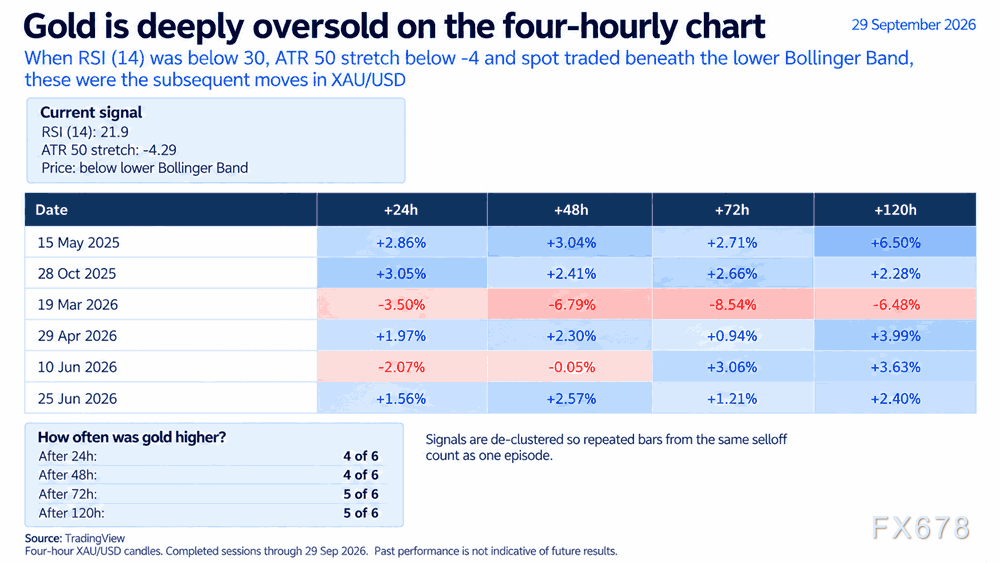
Ретроспектива базувалася на простих і фіксованих умовах: на чотиригодинному таймфреймі, 14-періодний RSI нижче 30, ATR-50 нижче -4, і ціна золота перебуває нижче нижнього Боллінжера.
Відповідно до цих критеріїв, історично було 6 окремих подібних ситуацій.
З шести сценаріїв, у чотирьох випадках ціна золота підвищилась через 24 години; через 48 годин – теж чотири рази росла;
через 72 та 120 годин у п’яти із шести разів ціна піднялась.
Єдиний чіткий виняток стався у березні цього року: тоді розпродаж тривав, і ціна золота йшла вниз. Кожна велика хвиля розпродажу має свою унікальну причину, а та ситуація була особливою: перед тим золото пережило надзвичайно спекулятивний зліт, досягнувши 5500 доларів/унція, після чого бульбашка лопнула і почалося падіння.
Цей приклад також є нагадуванням, що історичні тенденції не завжди повторюються. В цілому, ціна золота зберігає потенціал для короткострокового ралі навіть у контексті низхідного тренду.
4115 доларів – перша важлива лінія підтримки і опору
Падіння у понеділок було дуже сильне, декілька рівнів підтримки були пробиті, і ціна золота наразі бореться над рівнем підтримки 4115 доларів/унція.
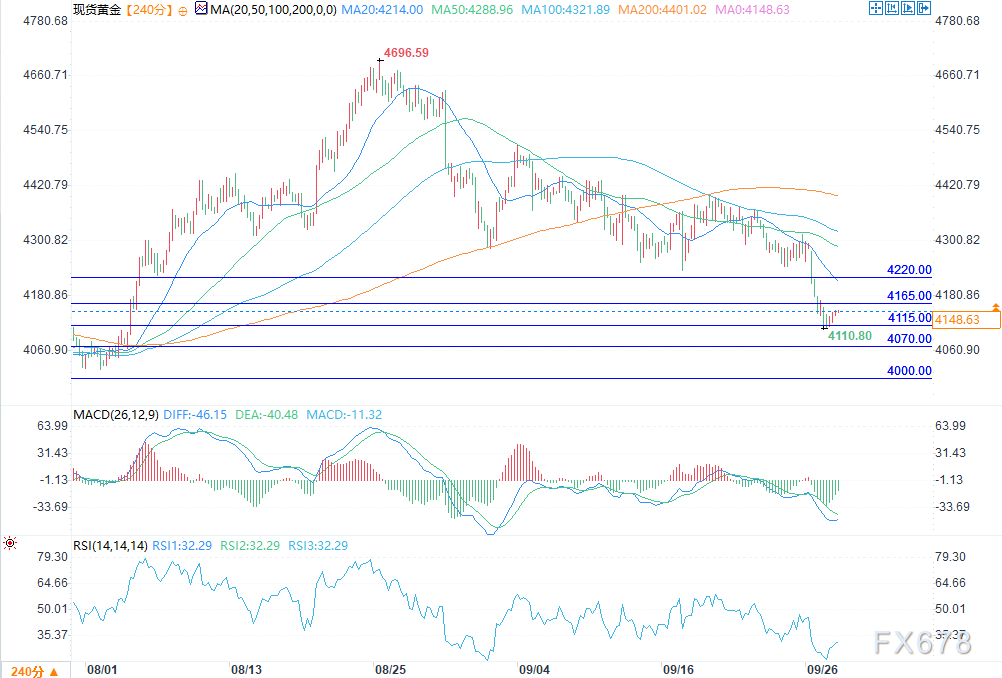
(Спотове золото, 4 години, Джерело: Yihuitong)
Ця цінова зона зараз є основною точкою уваги для трейдерів золота.
Якщо низхідний тренд продовжиться, наступний ключовий рівень для зниження — 4070 доларів/унція, який у кінці липня — на початку серпня цього року був і опором, і підтримкою;
Далі, нижче 4000 доларів відкриється ще більш потужна зона підтримки: мінімум 3996 доларів, сформований у кінці липня, є верхньою межею, нижній край — мінімум 3943 доларів, встановлений раніше цього року.
Якщо ж ціна золота розпочне зворотне ралі від 4115 доларів, вона може прагнути до максимуму кінця липня – 4165 доларів, наступна важлива зона опору — 4220 доларів.
Для впевненого закріплення ралі біля 4220 доларів часто потрібно значне макроекономічне повідомлення, яке принаймні частково компенсує тиск від зростання прибутковості американських облігацій і зміцнення долара.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
OpenAI протиставляє себе Meta: випустила персонального AI-асистента Dots, підписка преміум-класу коштує 500 доларів на місяць, що у 5 разів дорожче, ніж старша версія Muse
Щоб конкурувати за ринкову частку з Muse від Meta, OpenAI випустила "завжди онлайн" AI-агента Dots. Dots працює на основі моделі Astra версії GPT-6 і може самостійно виконувати для користувача завдання з дослідження, програмування, підготовки документів тощо. У той же день OpenAI також представила модель GPT-6.1 Sol, продуктивність якої схожа на Astra, але стандартна ціна за токен лише п’ята частина від вартості Astra. Після випуску Dots акції Meta короткочасно знизилися, потім зросли й закрилися з підвищенням на 3,24%.
Кількість вакансій JOLTS у США у серпні впала до мінімуму за 5 місяців, не виправдавши очікувань третій місяць поспіль
У серпні кількість вакансій у США знизилася до 7,079 млн, що нижче за очікування економістів у 7,228 млн. У сфері нерухомості та оренди кількість відкритих вакансій становила лише 50 тисяч, майже вполовину менше порівняно з попереднім місяцем. Рівень добровільних звільнень залишився на рівні 1,9%, що дорівнює найнижчому показнику з 2020 року. Співвідношення вакансій до кількості безробітних знизилося до 1,0. Аналітики відзначають, що чистий найм, який передбачає звіт JOLTS, третій місяць поспіль нижчий за звіт про nonfarm payrolls, тому цього тижня існує суттєвий ризик зниження даних nonfarm payrolls.
Ціни на криптовалюти
Більше


