
Чому ціна золота не зростає при зниженні процентних ставок? Розкриття логіки поточного ключового ціноутворення та переломного моменту

Ukrainian Financial Information Portal, 21 вересня—— Розкриття міфу щодо ціноутворення процентних ставок! Розбір нетипової ситуації на ринку золота: фінансові очікування і економічне зростання є ключовими факторами майбутнього ринку
У понеділок (21 вересня) під час азійсько-європейської торгової сесії дохідність американських держоблігацій терміном від 2 до 30 років протягом усього дня продовжувала знижуватися, разом із падінням індексу долара; спотове золото зрештою здійснило відновлення після спаду, ринок активно відпрацьовував тиск на фіксацію прибутку довгих позицій на висотах. Зараз ціна золота торгується близько 4365.
Тут виникає важливе питання ринку: зниження дохідності американських держоблігацій (що відповідає зростанню їх ціни) традиційно є позитивним чинником для золота, чому ж золото не зросло одразу, а спочатку впало і лише до кінця сесії розпочало відновлення разом із падінням долара? FTPL модель дозволяє роз’яснити цю суперечність.
Інколи, коли реальна процентна ставка зменшується, золото теж може знижуватися — у яких випадках це відбувається?
Фіскальна теорія рівня цін (FTPL): навіть коли вартість утримання зростає, ціна золота може рости
Спершу введемо формулу FTPL, яка вже обговорювалася раніше: Загальний борг США = рівень цін X дисконтована сума фіскальних надлишків уряду США.
Отже, коли уряд стикається з борговою кризою, чим вищою є реальна ставка, тим складніше повернути борги. Якщо загальний борг не змінюється, дисконтована сума фіскальних надлишків суттєво скорочується через зростання витрат на відсотки і дисконтної ставки. Дефіцит може бути покритий лише значним підвищенням рівня цін (тобто зниженням купівельної спроможності грошей), у такій ситуації підвищення ставки стимулює зростання ціни золота, оскільки золото є універсальним еквівалентом, що виграє від підвищення рівня цін.
Ця теорія пояснює, чому раніше активне зростання процентних ставок і золота відбувалося одночасно. А зараз, коли ця історія потроху згасає, разом із зниженням ставок золото також втрачає у ціні — це взаємопов’язані логіки, а не лише фіксація прибутку. Цього разу корекція ціни золота має ту ж логіку, що і її зростання.
Дивергенція між американськими та французькими облігаціями: різниця у ціноутворенні ризикової премії
Порівняння останніх тенденцій американських та французьких держоблігацій найкраще демонструє вплив фіскальних очікувань на дохідність облігацій.
Фіскальний дефіцит Франції стабільно становить 5% ВВП, виборчі перспективи невизначені, очікування політики щодо зниження податків, пенсій тощо ще більше підсилюють тиск дефіциту;
Податкова база перебуває на максимумі, можливості для її підвищення обмежені, іноземні інвестори володіють 57% державних облігацій, а ризик втечі капіталу залишається високим.
Ринок вимагає все більшої компенсації за ризик — спред між облігаціями Франції та Німеччини зростає, наближаючись до психологічної позначки 1%. Ринок навіть починає обговорювати використання інструменту TPI ЄЦБ як «ядерний варіант» і його поріг запуску.
Економічна стійкість розширює податкову базу — ринок вірить, що уряд США зможе підтримувати доходи від податків, зменшуючи занепокоєння про банківство боргів у майбутньому, і тим самим знижуючи премію за фіскальний ризик для держоблігацій.
Інвестиції спрямовуються у американські облігації не через зниження ставок, а активно за високих ставок — це різко відрізняється від французького ринку, де погіршення фінансів і зростання ризикової премії стримують попит.
Саме маргінальне покращення фіскальних очікувань США зумовило зниження номінальної дохідності американських облігацій, що також вплинуло на логіку попереднього зростання ціни золота.
Розбір факторів, що впливають на коливання ціни золота останнім часом
Номінальна процентна ставка≠реальна процентна ставка — це основний короткостроковий конфлікт
Ціна золота напряму залежить від реальної процентної ставки, а не номінальної.
Цього разу зниження номінальної дохідності американських облігацій пов'язано зі зменшенням ринкової премії за ризик державного боргу США.
Короткостроково економіка США залишається сильною, інфляція — стійкою, падіння реальної ставки за TIPS обмежене. Саме тому, навіть якщо дохідність облігацій трохи знизилася, золото не зросло різко — це ключова причина.
Тільки при реальному зниженні реальної процентної ставки собівартість володіння золотом суттєво знижується.
Сьогодні ціна нафти суттєво знизилася, але ціна золота не продемонструвала значного зростання.
По-перше, у регіоні Близького Сходу послабилися геополітичні конфлікти, і премія за ризик стрімко зменшилася, обмеживши силу відскоку золота; по-друге, поточне зниження цін на нафту не створює чітку короткострокову підтримку — у майбутньому ціни можуть знову зрости.
Nasdaq та інші ризикові активи продовжують зростати, очікування корпоративних прибутків покращилися, капітал обирає ризиковані активи.
Золото, як актив без доходу, в умовах гарного економічного зростання та сприятливого фондового/облігаційного ринку, втрачає потребу в інвестуванні на високих рівнях, тож учасники ринку фіксують прибуток, а ціни золота переходять до фази корекції.
Такий ринковий сценарій є тимчасовим ребалансуванням капіталу, а не довгостроковим розворотом тренду.
Дві моделі сценаріїв: точка перелому для золота закладена у фінансових очікуваннях
Ринок зберігає стабільні очікування щодо майбутнього фіскального надлишку США, премія за фіскальний ризик знижується, номінальна дохідність держоблігацій поступово коригується вниз. Золото перебуває у фазі формування дна, чекає на каталізатор, темпи зростання повільні.
Витрати на обслуговування боргу через високі ставки стають важким пасивним навантаженням для уряду США. Якщо податкові доходи не компенсують постійне зростання витрат на відсотки, дисконтована вартість майбутніх фіскальних надлишків зменшуватиметься, а борг продовжить наростати. Згідно FTPL, рівень цін буде переоцінений, довгострокові інфляційні очікування значно зростуть.
Зростання інфляційних очікувань перевищить темпи підйому номінальної ставки, і реальна процентна ставка сильно знизиться.
У такій ситуації золото реалізує відразу дві функції: протидію довгостроковій інфляції, спричиненій держфінансами, та хеджування ризиків спаду економіки. Вартість володіння золота суттєво знизиться, навіть якщо номінальні ставки залишаються високими, а ціна золота перейде до трендового росту.
Підсумок і технічний аналіз:
Короткостроково сильні економічні дані США відновили довіру ринку до держоблігацій, спричинивши зниження номінальної ставки та формування дна ціни золота.
Однак сутність цієї хвилі зниження ставок — це зменшення премії за фіскальний ризик, а не розширення грошової бази; у короткостроковій перспективі гарячий ринок акцій стримує золото.
У довгостроковій перспективі остаточний фактор ціноутворення золота — це не лише цикл підняття/зниження ставки ФРС, а й ринкові очікування щодо фінансової стійкості США.
Якщо економічне зростання відставатиме від очікувань і податкові доходи не фінансуватимуть приріст витрат за обслуговування боргу, в дію вступить логіка ціноутворення FTPL, і для золота настане трендовий період зростання.
Технічний аналіз: спотове золото перебуває під тиском нижньої межі цінового каналу, і дана хвиля відскоку вже врахувала позитивні новини. Подальша динаміка залежить від появи нових стимулюючих чинників.
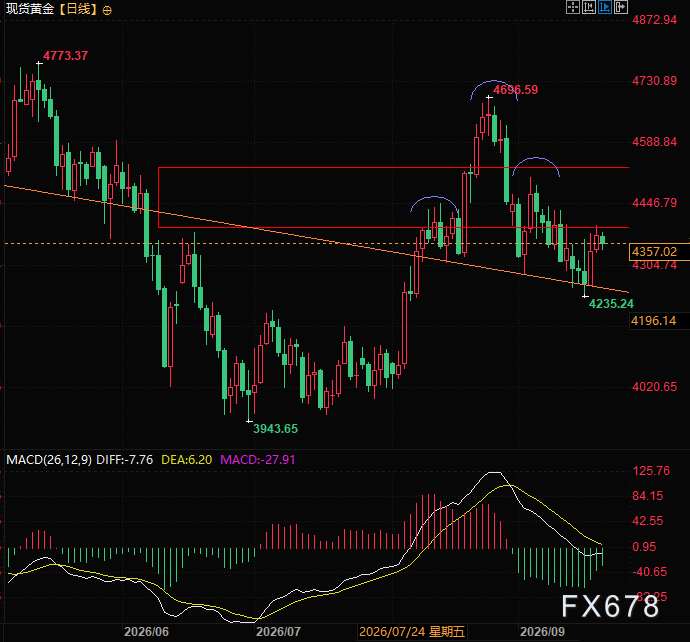
(Денний графік спотового золота, джерело: Easy Huitong)
UTC+8 21:04, спотове золото останньо торгується на рівні 4357 доларів за унцію.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Компанія з РНК-терапії Adarx Pharmaceuticals (ADRX.US) планує IPO у США для залучення до 372 мільйонів доларів; фармацевтичний гігант AbbVie (ABBV.US) вже погодився інвестувати до 100 мільйонів доларів.
Компанія з розробки РНК-терапії на пізній клінічній стадії Adarx Pharmaceuticals планує залучити до 371,9 мільйона доларів США шляхом первинного публічного розміщення акцій (IPO) у США.
Процвітаючі потужності AI зустріли скептицизм провідних інфлюенсерів: Ротшильд виступає проти "AI new cloud", а "великий ведмідь" попереджає про позабалансові зобов'язання на 3 трильйони доларів
З точки зору економічної ефективності проектів дата-центрів, у цьому дослідженні Rothschild задається питанням: скільки прибутку для акціонерів залишиться від оренди GPU після покриття витрат на амортизацію обладнання, операційні витрати та фінансові витрати.
HPQ.US особисто охолоджує ринок ПК: скорочення поставок у 2027 році, чи витримає "зрослий дохід"?
У файлі, поданому до SEC, Hewlett-Packard попередила, що поставки ПК у 2027 році знизяться на середньооднозначний відсоток, зазначаючи, що це узгоджується з прогнозами третіх сторін; ціна акцій у попередніх торгах падала більш ніж на 5%.
Ціни на криптовалюти
Більше


