
Ціни на срібло залишаються стабільними, ціни на золото знижуються, нафтовий шок підсилює тиск на підвищення процентних ставок

Від Української біржі новин, 15 вересня—— У вівторок, 15 вересня, під час ранкових торгів у США спотові ціни на золото знизилися, спотові ціни на срібло трохи зросли. Федеральний резерв розпочав дводенну політичну зустріч, ціни на нафту залишаються високими, дохідність державних облігацій США наближається до багаторічних максимумів, і на ринку вважають, що Федеральний резерв підвищить ставку на 25 базисних пунктів. Спотове золото торгується біля $4293.97 за унцію, падіння на 0.11%; спотове срібло становить $63.84, зростання на 0.97%.
У вівторок, 15 вересня, під час ранкових торгів у США спотові ціни на золото знизилися, спотові ціни на срібло трохи зросли. Федеральний резерв розпочав дводенну політичну зустріч, ціни на нафту залишаються високими, дохідність державних облігацій США наближається до історичних максимумів, і більшість учасників ринку очікують підвищення ставки на 25 базисних пунктів. Спотове золото торгується біля $4293.97 за унцію, зниження на 0.11%; спотове срібло становить $63.84, підвищення на 0.97%.
Поточна структура позицій на ринку формується головним чином після переоцінки процентних ставок, яка була обумовлена публікацією індексу споживчих цін (CPI) і індексу цін виробників (PPI). Дані по інфляції виробників і споживачів, опубліковані минулого тижня, не надали достатніх доказів для того, щоб ринок відмовився від очікувань підвищення ставки Федеральним резервом; новий стрибок цін на нафту ще більше посилив очікування підвищення ставки. Ф'ючерси на процентні ставки показують, що ймовірність підвищення ставки на 25 базисних пунктів цього тижня коливається від 86% до 93%. Дохідність 10-річних американських облігацій сягнула 5.04%, досягнувши найвищого рівня з 2007 року, а потім відійшла до приблизно 5%.
Для золота ключове питання вже не зводиться лише до того, чи підвищить Федеральний резерв ставку в середу, а й до того, чи оголосить голова Кевін Волш сигнали, що це підвищення стане початком значно більш масштабного циклу жорсткої політики. Відповідно, саме політичне керівництво матиме критичний вплив на дорогоцінні метали, а не само по собі очікуване підвищення ставки — саме воно визначить, чи збережеться тиск з боку реальної дохідності у четвертому кварталі.
Золото і срібло на даний момент вважаються активами, чутливими до змін ставок, і їх захисна функція відійшла на другий план. За останніми технічними даними, золото коливається біля підтримки $4283; срібло, після нової хвилі продажів, викликаних підвищенням дохідності, намагається утриматися вище $62.34. Захисний попит з Близького Сходу все ще присутній, але укріплення долара, зростання цін на енергоносії та дохідність американських облігацій вище 5% продовжують тиснути на сектор дорогоцінних металів. Відповідно, короткострокові перспективи дорогоцінних металів залежать від заяв Федерального резерву: якщо підвищення ставки буде одноразовим рішенням, ціни на золото і срібло можуть відновитися; якщо буде сигнал про початок тривалого періоду жорсткої політики, простір для зростання буде обмежений.
Ормузька протока залишається основним геополітичним фактором, що впливає на ціни на нафту, інфляційні очікування і захисний попит. США досягли часткового прогресу в перезапуску судноплавних шляхів протоки і зниженні контролю Ірану над водними шляхами, однак конфлікт досі не врегульовано; військові формування, які підтримує Іран, здійснили атаки, що пошкодили енергетичну інфраструктуру Саудівської Аравії, а також перекриття нафтопроводу із заходу на схід відрізало ключову альтернативну транспортну магістраль в обхід Ормузької протоки. Ціни на Brent перевищили $105 за барель, West Texas Intermediate Oil (WTI) стабільно перевищив $100 за барель. Золото зараз перебуває в суперечливому середовищі: ескалація ситуації в Перській затоці і ризик для судноплавства можуть стимулювати захисний попит, але зростання цін на нафту підсилює інфляційний тиск, збільшує дохідність американських облігацій і ще раз доводить доцільність подальшого підвищення ставки Федеральним резервом.
Перед відкриттям американського ринку більшість світових ринків демонстрували слабкість. Посилення цін на нафту, зростання дохідності і невизначеність щодо політики Федерального резерву приглушують ризик-дохідність, американські ф’ючерси на фондові індекси знижуються; європейські біржі переважно завершили торги в мінусі, а азіатські ринки також виглядають слабкими, на глобальному ринку облігацій триває розпродаж. Ринок облігацій став центром взаємозв'язку між активами, дохідність 10-річних американських облігацій коливається біля 5%, інвестори увагу спрямовують на те, чи Федеральний резерв буде реагувати на тиск фінансового ринку чи зосередиться на контролі інфляції.
Інша основна динаміка зовнішніх ринків: New York Mercantile Exchange WTI Oil зміцнюється, стабільно перевищує $100 за барель; Brent Oil дорожче $105 за барель; базова дохідність 10-річних американських облігацій наближається до 5%; індекс долара зміцнюється.
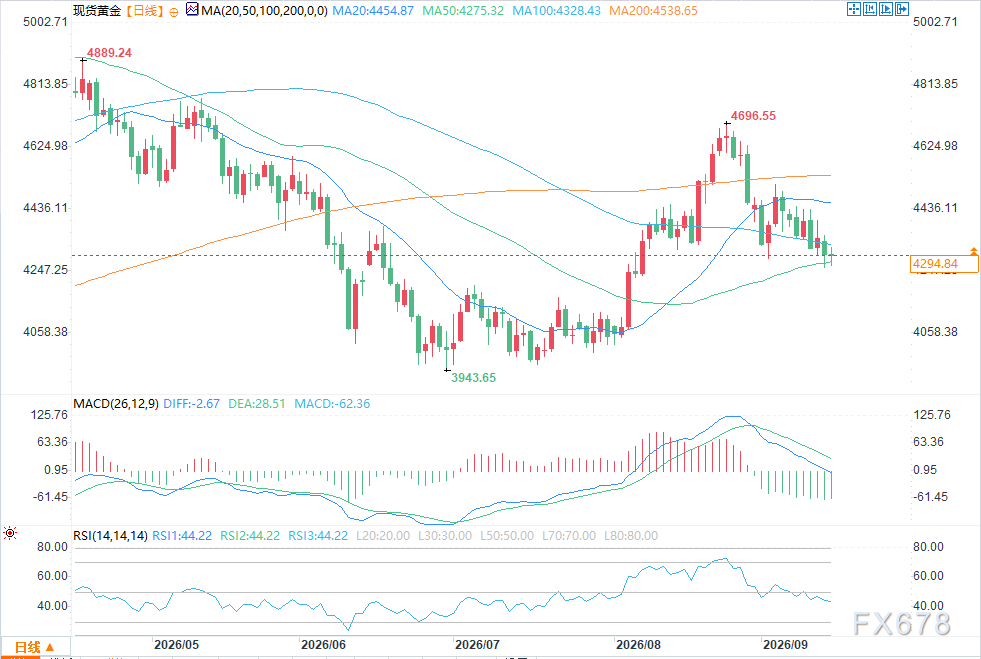
(Денний графік спотового золота Джерело: Українська біржа новин)
Наступна ціль для "биків" по спотовому золоту — це підняття ціни вище рівня опору $4316.00; якщо закріпитися над цим рівнем, далі буде ціль $4355.00, а потім $4402.00. Короткострокова ціль "ведмедів" — пробити підтримку $4283.00, далі орієнтир $4252.00, після чого $4223.00. Перший рівень опору — $4316.00, далі $4355.00; перший рівень підтримки — $4283.00, далі $4252.00.
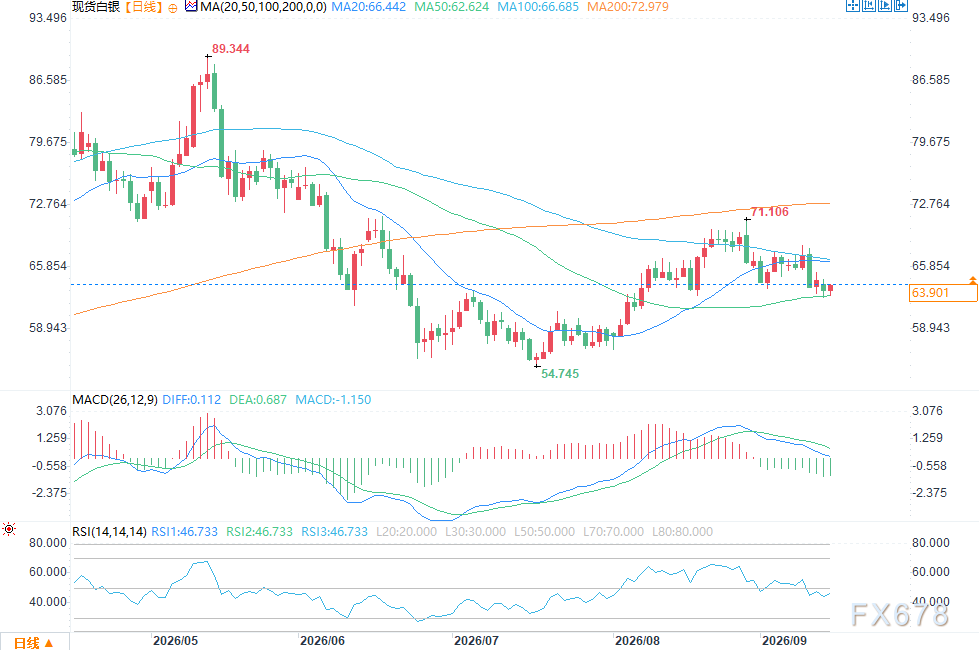
(Денний графік спотового срібла Джерело: Українська біржа новин)
Якщо спотове срібло подолає $63.76, наступна ціль — $64.51, а потім $65.28. Короткострокова ціль для "ведмедів" — пробити $62.34, далі $61.60 та $60.81. Перший рівень опору — $63.76, далі $64.51; перший рівень підтримки — $62.34, далі $61.60.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


