
Індонезійська рупія в болоті

Індонезія, як найбільша економіка Південно-Східної Азії, цього року Індекс Джакарта впав на 29% за рік, а індонезійська рупія втратила понад 6% по відношенню до долара. Індонезія за останні пів року пережила хвилю “три в один” - руйнування фондового, облігаційного та валютного ринків у боротьбі за своє місце серед emerging markets. У січні цього року MSCI оголосила про замороження всіх коригувань індексів Індонезії, більше не додаючи індонезійські акції до індексу emerging markets, й попередила: індонезійський ринок має фундаментальні інвестовані дефекти, і якщо вчасно не буде усунуто недоліки, Індонезію понизять до frontier markets.
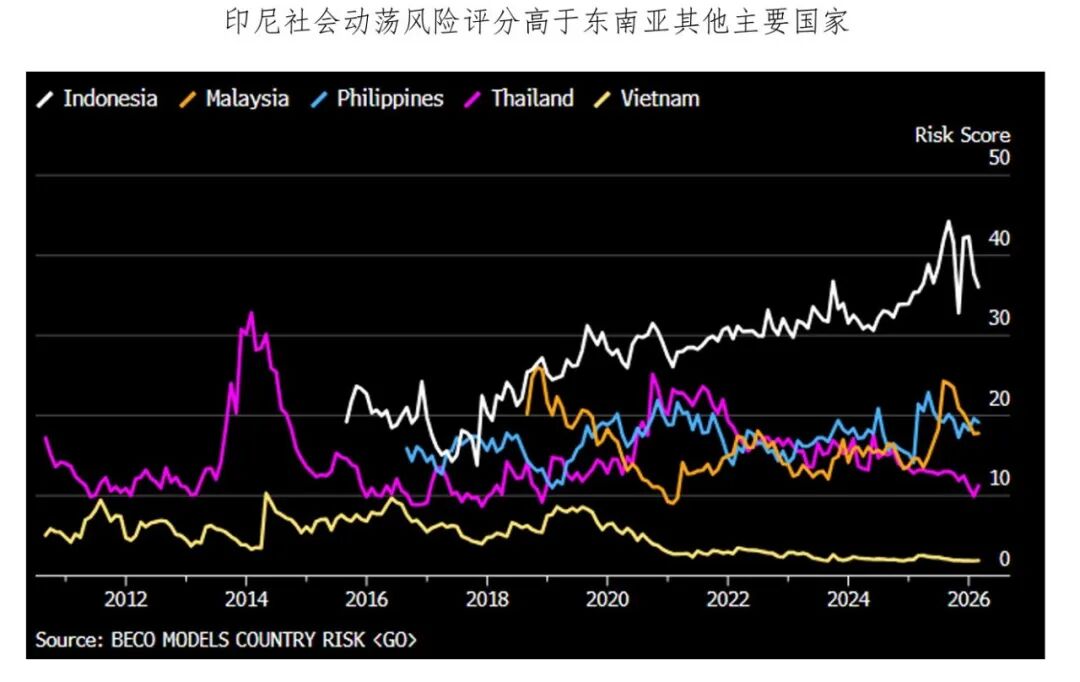
Минулого тижня MSCI прийняла остаточне рішення залишити рейтинг без змін, але знизити підрейтинг “інформаційний потік” до негативного. Центральний банк Індонезії підвищив ставку на 100 базисних пунктів менше, ніж за місяць, що дозволило рупії відновитися з історичного мінімуму. Чи справді криза вже завершилась?
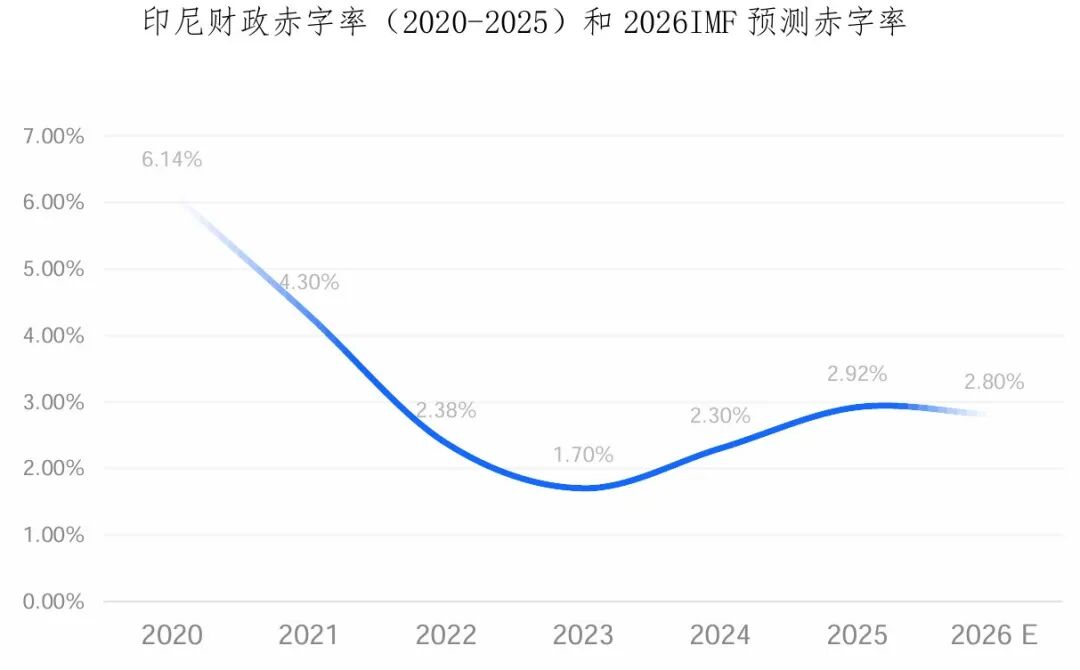
Високий бюджетний дефіцит, тиск на валюту.Індонезійський “Закон про державний бюджет” встановлює жорсткий ліміт на дефіцит бюджету — не більше ніж 3%, а держборг — 60%. У 2025 році дефіцит бюджету Індонезії підниметься до найвищого рівня після пандемії (у період пандемії ліміт тимчасово скасували), після початку конфлікту між США та Іраном ціни на нафту зросли і уряд був змушений збільшити субсидії на паливо, одночасно просуваючи загальнонаціональні програми харчування та інфраструктуру. З огляду на неприпустиму високість бюджетних витрат, слабкість зростання доходів, ринок ставить під сумнів нинішню фінансову збалансованість та стійкість Індонезії.
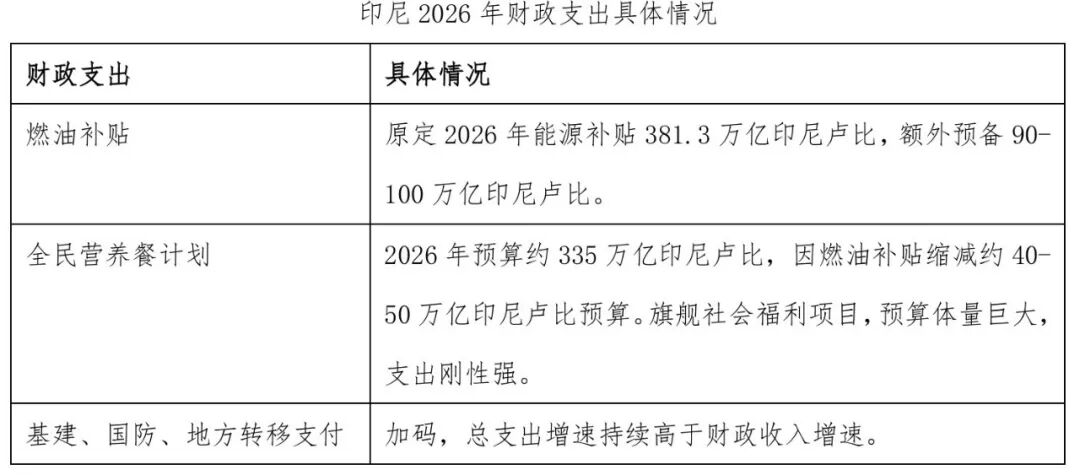
Нетто-імпорт нафти став фактором девальвації рупії після конфлікту між США та Іраном.Для порівняння, Бразилія та Індонезія — обидві emerging markets з великою часткою експорту сировини, але їхні валюти показують різну динаміку. Якщо Бразилія завдяки технологіям видобутку нафти на шельфі є нетто-експортером, то Індонезія (основні експортні товари: вугілля, пальмова олія, феросплави нікелю) має позитивне сальдо торгівлі, але зводить в енергетичному секторі дефіцит — вона імпортує значні обсяги енергоресурсів. Це і привело до ще більшої валютної диференціації двох країн після зростання цін на нафту через конфлікт між США та Іраном.
У статті «Війна за захист азіатських валют» ми вже розповідали, як цього року центральний банк Індонезії шляхом прямої інтервенції та використання валютних резервів, а також впровадження макропруденційних заходів та обмежень на капітал, і серії підвищень ставок з травня, хоч і дозволяє рупії трохи відновитися, але фундаментальні причини її ослаблення не змінилися:
(1) Зростання бюджетного дефіциту та його надвисокий рівень, підвищення ставки та девальвація лише збільшують фіскальний тиск;
(2) Нове правило про державну монополію на експорт стратегічних ресурсів (регулювання експорту вугілля, пальмової олії, титанових сплавів, де компанії під суверенним фондом стають єдиними законними експортними посередниками з зарубіжними покупцями) мало б покращити бюджетні доходи, але на ринку виникли суперечки, а також це може негативно вплинути на експорт, враховуючи багаторічний енергетичний імпорт країни — загальна торгова невизначеність зростає.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs: Не чекайте на проміжні вибори, "Золотоволоска" може раніше підпалити ринок акцій США наприкінці року
Goldman Sachs вважає, що ринок вже надмірно закладає в ціни ризики стагфляції та високої дохідності, ефект тарифів слабшає, енергоносії можуть сприяти дефляції, а споживча AI знижує витрати, що призведе до зниження інфляції; хоча зростання сповільнюється, основна прибутковість залишається сильною, а простір для жорсткої політики центрального банку обмежений. У сценарії "золотоволоски" AI FOMO знову спалахує, немає необхідності чекати на проміжні вибори, і "золотоволоса" тенденція може розпалити зростання американських акцій вже наприкінці року.
Перед публікацією квартального звіту Samsung Electronics та SK Hynix стикаються з "надзвичайно високими очікуваннями", що випробовує "глобальну торгівлю AI".
Хвиля штучного інтелекту стимулює глобальний "суперцикл" напівпровідників, а об'єднаний операційний прибуток Samsung і SK Hynix у третьому кварталі може наблизитися до рекордних 190 трильйонів корейських вон. Боротьба за HBM4 досягає апогею, штучний інтелект агентів підвищує попит на пропускну здатність пам’яті у десять разів, і пам'ять стає справжньою "кров’ю" AI дата-центрів. Два фінансові звіти, які невдовзі вийдуть, визначать, чи це процвітання буде короткочасним явищем, чи ж стане структурною трансформацією технологічної інфраструктури.

Керівник Meta AI Alexandr Wang: чому я створив Muse
Muse за 12 днів після запуску отримав 2,8 мільйона завантажень, перевершивши показники ChatGPT за аналогічний період, а в США зафіксовано рекордні 264 тисячі завантажень за добу — це призвело до зростання ринкової капіталізації Meta на 234 мільярди доларів. За цим успіхом стоїть відкрите звернення головного AI-директора Alexandr Wang про "людські прагнення" та та сама операція Закерберга з купівлі компанії за 14,3 мільярда доларів, яку свого часу називали "божевільною": зараз це може виявитися одним із найвигідніших угод з придбання талантів у історії Силіконової долини.
UBS: зберігає "нейтральний" рейтинг Tesla (TSLA.US), цільова ціна 385 доларів, логіка ціноутворення акцій керується AI-наративом.
UBS прогнозує, що світові поставки Tesla у третьому кварталі 2026 року становитимуть приблизно 470 000 одиниць, що на 5% менше у порівнянні з минулим роком та на 1% менше у порівнянні з попереднім кварталом.
Ціни на криптовалюти
Більше


