
Що стоїть за стрімким злетом SanDisk: штучний інтелект, який докорінно змінює ДНК зберігання даних, чи чергове епічне ілюзійне коло?
Zhytomyr Finance повідомив, що логіка “NAND вже завдяки довгостроковим контрактам з мегамасштабними хмарними провайдерами на 42 млрд доларів здійснює ‘декомпозицію циклічності’”, забезпечила SanDisk (SNDK.US) прибутковість понад 356% від початку року. Аналітик Луї Жерард зазначає, чи це зростання є постійним стрибком бізнес-моделі чи найбільш екстремальною циклічною вершиною в історії флеш-пам'яті — питання залишається відкритим.
SanDisk у лютому 2025 року відокремиться від Western Digital (WDC.US), що ліквідує “комплексну корпоративну знижку” HDD-бізнесу, яка раніше приховувала потенціал флеш-пам’яті, і зробить обидві компанії чистими бенчмарками в AI-суперциклі.
Остання фінансова звітність показує, що виручка SanDisk у третьому кварталі фінансового 2026 року досягла 5,95 млрд доларів, рік до року +252,1%; скоригований (не-GAAP) прибуток на акцію — 23,41 долара, істотно вище очікувань. Проте це переважно обумовлено ціновою владою та оптимізацією продуктового портфеля, а загальна кількість бітів за фактом залишалася стабільною та навіть зменшилася. Компанія свідомо відмовилась від низькоцінних споживчих ринків на користь преміального центру обробки даних.
Найбільш вражаючий показник — скоригована (не-GAAP) маржа валового прибутку: 78,4%, значно перевищує галузевий середній рівень 30%-40% та є найшвидшим зростанням у історії напівпровідників. Проте це повністю залежить від річного приросту бізнесу цента обробки даних на 645%.
Обмеження “нової бізнес-моделі”
SanDisk впроваджує “нову бізнес-модель” (NBM), яка має на меті усунути циклічність завдяки фінансово забезпеченим довгостроковим угодам. Але ці контракти мають фундаментальний недолік: їх довгострокова частина підлягає плаваючому ціноутворенню. Це означає, що хоча фінансова гарантія на 11 млрд доларів може запобігти відмові від угоди клієнтами, вона не захищає від зниження цін.
Коли Samsung і SK Hynix введуть нові потужності (наприклад, 321-шарові технології) у 2026–2027 роках, плаваючи ціни будуть адаптовані відповідно до спотового ринку. Ринок наразі розглядає 42 млрд доларів RPO як гарантований дохід, що може бути помилковим.
Фундаментальне переоцінювання
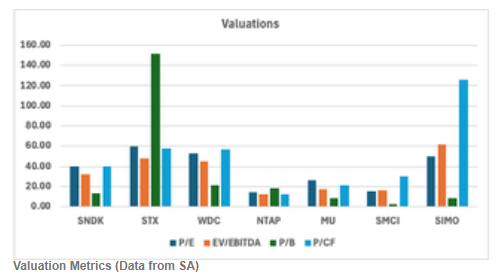
Скоригований (не-GAAP) P/E SanDisk — 40,36, значно перевищує Micron з показником 26,30. Модель дисконтованих грошових потоків (DCF) показує, що з урахуванням нормалізації цін після 2027 року внутрішня цільова ціна становить лише 372,42 долари, тобто пропонує потенціал падіння близько 70% щодо нинішньої ціни. Ймовірнісна вагова сценарна оцінка також свідчить про ймовірність негативної прибутковості. Порівняно з Micron, премія за оцінку SanDisk наразі не має фундаментальної основи.
Ризики та висновки
Ризик SanDisk полягає у можливому збереженні дисбалансу попиту та пропозиції через переорієнтацію виробників на “пріоритет прибутку” та зміщення потужностей до HBM, що обмежує пропозицію NAND; також фінансове забезпечення на 1,1 млрд доларів підсилює контрактні зобов’язання.
Аналітик Луї Жерард зазначає, що акції SanDisk за рік зросли з 33 до 1406 доларів — логіка AI-наративу та дефіциту вже видається абсурдною. Враховуючи труднощі з утриманням маржі 78% у товарному бізнесі та рекордний розмір маржі цього циклу, майбутній відкат може бути не менш драматичним. Він оцінює компанію як “продавати”.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Глобальні фондові менеджери масово змінюють стратегію! Висока прибутковість і покращення співвідношення попиту та пропозиції роблять японські державні облігації знову привабливими
Оскільки з’являються ознаки відновлення внутрішнього попиту в Японії та сприятливіші політичні умови підвищують привабливість високої дохідності, глобальні фондові менеджери знову демонструють інтерес до ринку облігацій Японії.
Боротьба AI за капітал! Обсяг глобальних випусків облігацій вже перевищив історичний рекорд
Цьогоріч глобальне фінансування через облігації вже сягнуло 6,61 трильйона доларів США, що на 15% більше порівняно з минулим роком, і встановило історичний рекорд 2025 року на два місяці раніше. Основна рушійна сила — гонка озброєнь у сфері AI: компанії хмарних обчислень та дата-центри цього року випустили облігацій майже на 368 мільярдів доларів США, що у шість разів більше, ніж торік, і становить третину загального приросту. Amazon вже став четвертим за величиною емітентом облігацій у світі, випередивши Францію та Великобританію. Citi попереджає, що капітальні потреби AI підвищують глобальну нейтральну процентну ставку, що може структурно підняти базовий рівень довгострокових ставок.
Коли Meta та Alphabet викликають занепокоєння на ринку через великі витрати на AI, Microsoft (MSFT.US) демонструє понад десять мільярдів доларів грошового потоку як "хедж", а також переводить комерціалізацію AI з розповідей у прибуток
Microsoft оприлюднила фінансові результати за перший квартал 2027 фінансового року (станом на 30 вересня 2026 року) після закриття американського фондового ринку в середу за східноамериканським часом. Виручка, прибуток на акцію та темпи зростання Azure перевищили очікування ринку за всіма трьома ключовими показниками.
Уолл-стріт "розмірковує" над промовою Волша: натякає на подальше підвищення ставок, але незначне
Уош на прес-конференції, базуючись на сильних економічних даних (ВВП понад 3%, двозначне зростання інвестицій), відмовився визначати поточні фінансові умови як "затягнуті", що ринок трактував як необхідність подальшого підвищення ставок, хоча і в обмеженому обсязі. Дві внутрішні голоси були проти, проте "яструбиний" член ради проголосував "за", що натякає на те, що більшість очікує додаткового підйому у грудні. Ф'ючерсний ринок вже заклав по одному підвищенню у грудні та березні наступного року.
Ціни на криптовалюти
Більше


