
Чи варто купувати, продавати чи тримати акції Opendoor після фінансового звіту за четвертий квартал?

Opendoor Technologies Inc. OPEN оприлюднила фінансові результати за четвертий квартал 2025 року, що демонструють відчутний прогрес у межах оновленої операційної моделі “Opendoor 2.0”. Попри те, що фінансові показники у короткостроковій перспективі залишаються під тиском через спадок старих запасів та м’яку ситуацію на ринку житла, керівництво відзначило покращення юніт-економіки, пришвидшення темпів перепродажу та чіткіший шлях до прибутковості.
За квартал компанія відзвітувала про виторг у розмірі 736 мільйонів доларів, що перевищило очікування, але знизилося на 32,1% у річному численні. Вона показала скоригований збиток на акцію у розмірі 7 центів, що менше за консенсус-прогноз Zacks щодо збитку у 8 центів. Валовий прибуток за стандартами GAAP склав 57 мільйонів доларів, а валова маржа зросла на 50 базисних пунктів послідовно до 7,7%. Для отримання додаткової інформації читайте: Opendoor Q4 Loss Narrower Than Expected, Revenues Down Y/Y.
Керівництво відзначило пришвидшення обертання запасів, зменшення кількості будинків, що утримуються понад 120 днів, а також подальше розширення пропозиції Cash Plus з низьким капіталовкладенням. Компанія заявила, що просуває свою раніше озвучену чотирьохкомпонентну стратегію трансформації, яка спрямована на досягнення беззбиткового скоригованого чистого прибутку у розрахунку на майбутні 12 місяців до кінця 2026 року, паралельно з удосконаленням юніт-економіки, прискоренням угод, прямою взаємодією з клієнтами та розширенням продуктової лінійки.
Станом на п’ятницю акції Opendoor торгуються на 54% нижче від 52-тижневого максимуму у $10,87 (досягнутого 17 вересня 2025 року). Тож, чи варто інвесторам зараз вкладати більше капіталу в OPEN? Розглянемо детальніше.
Ключові фактори результатів Opendoor у Q4
Opendoor продовжує розвивати свою платформу Opendoor 2.0, де вдосконалення андеррайтингу та точність ціноутворення виступають центральними стовпами операційної моделі. Керівництво відзначило помітне покращення серед нових партій придбань, що відображає жорсткіші стандарти купівлі та покращену аналітику. Оновлений підхід спрямований на те, щоб ціни придбання краще відповідали поточним ринковим умовам, що підтримує зростання маржі внеску та більш послідовні результати перепродажу.
Швидкість перепродажу стала ще одним важливим операційним важелем. Компанія повідомила про суттєве скорочення застарілих запасів завдяки цілеспрямованішим коригуванням цін і покращеним стратегіям розміщення оголошень. Швидше обертання запасів зменшує тривалість перебування на ринку й забезпечує більш передбачувані результати за різних умов на ринку житла. Керівництво наголосило, що нові партії продаються значно швидше порівняно з минулими періодами.
Ініціативи Opendoor з низьким капіталовкладенням також набирають обертів. Пропозиція Cash Plus розширилася як частка від загальної кількості контрактів, надаючи продавцям альтернативні структури угод і зменшуючи навантаження на баланс компанії. Такий зсув у структурі підтримує капітальну ефективність і диверсифікує джерела доходу, що свідчить про ширший курс на балансування зростання з управлінням ризиками.
Виклики OPEN: волатильність на ринку житла й ризики маржі
Незважаючи на помітний операційний прогрес у межах Opendoor 2.0, компанія продовжує долати суттєві перехідні труднощі. Керівництво визнало, що на нещодавні результати вплинуло розчищення старих запасів, придбаних у межах попередньої операційної стратегії, що негативно відобразилося на короткострокових маржах внеску. Хоча нові партії придбань демонструють кращу цінову точність і швидкість перепродажу, загальний профіль маржі залишається чутливим до співвідношення старих і оновлених запасів. Поки портфель повністю не перейде на будинки, придбані за оновленою моделлю андеррайтингу, варіативність у показниках внеску може зберігатися.
Додатково Opendoor залишається чутливою до коливань цін на житло. Керівництво зазначило, що зниження цін на житло на 5%-10% вплине на маржу, підкресливши, що бізнес не ізольований від загальних тенденцій ринку житла. Хоча такі ініціативи, як пришвидшене обертання запасів, ширше розсіювання спреду та пропозиція Cash Plus з низьким капіталовкладенням, спрямовані на зниження ризику, модель продовжує передбачати пряме володіння запасами. Водночас компанія нарощує обсяги придбань, розширює географію та впроваджує суміжні сервіси, такі як іпотечні продукти. Підтримка покращеної юніт-економіки під час реалізації цих ініціатив зростання буде критичною для досягнення цілей прибутковості Opendoor.
Динаміка цін та оцінка вартості Opendoor
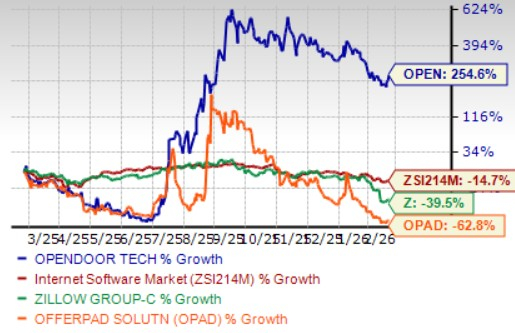
Акції Opendoor поступово набирали обертів разом із покращенням фундаментальних показників. За минулий рік акції Opendoor зросли на 254,6% на тлі падіння галузі на 14,7%. Тим часом конкуренти по індустрії, такі як Zillow Group, Inc. Z і Offerpad Solutions Inc. OPAD, знизилися на 39,5% та 62,8% відповідно за цей же період.
Річна динаміка ціни OPEN
Джерело зображення: Zacks Investment Research
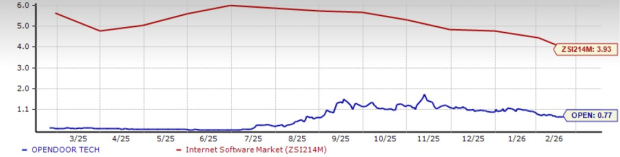
З точки зору оцінки, OPEN торгується з форвардним коефіцієнтом ціна/продажі (P/S) 0,77, що суттєво нижче за середнє по галузі 3,89. Для порівняння, гравці індустрії, такі як Zillow Group і Offerpad, мають коефіцієнти P/S 3,6 та 0,05 відповідно.
P/S співвідношення OPEN (прогноз на 12 місяців) у порівнянні з індустрією
Джерело зображення: Zacks Investment Research
Інвестиційний вердикт щодо OPEN: поки що утримувати
Opendoor послідовно просувається у своїй трансформації Opendoor 2.0, яку підтримує покращена дисципліна андеррайтингу, швидша перепродажна динаміка та зростаючий попит на продукти з низьким капіталовкладенням, такі як Cash Plus. Орієнтація компанії на точність ціноутворення, жорсткіші стандарти придбання та операційну ефективність забезпечує чіткішу структуру для довгострокової стабілізації. Подальший прогрес із новими партіями придбань і розширення продуктових можливостей створюють основу для стійкішого профілю прибутків у майбутньому.
Однак перехідний тиск від старих запасів, триваюча чутливість до змін цін на житло та характерна для моделі капіталомісткість утримання нерухомості можуть впливати на результати маржі у короткостроковій перспективі. Шлях до стабільної прибутковості залишається залежним від якості виконання, особливо у процесі масштабування придбань і впровадження суміжних продуктів.
Попри операційні покращення Opendoor і знижені оцінки, чутливість до ринку житла та варіативність маржі потребують уважного аналізу перед відкриттям нових позицій. Для існуючих акціонерів утримання цієї акції з рейтингом Zacks #3 (Hold) виглядає розумним варіантом, поки керівництво працює над досягненням стабільної прибутковості.
Ви можете переглянути повний список акцій із рейтингом Zacks #1 Rank (Strong Buy) на сьогодні тут.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Чистий прибуток ServiceNow(NOW.US) у третьому кварталі знизився майже на 45% до 277 млн доларів, акції впали більш ніж на 18% після закриття торгів.
Чистий прибуток ServiceNow за третій квартал за ГААП склав 277 мільйонів доларів, що приблизно на 45% менше порівняно з 502 мільйонами доларів за аналогічний період минулого року.
Голова Федеральної резервної системи Вош: у найближчі роки кількість засідань з питань прийняття рішень щодо процентних ставок буде скорочена
Голова Федеральної резервної системи Волш зазначив, що хоча вісім засідань на рік є "відповідною кількістю" для FOMC, з 2027 року одне із засідань буде присвячене стратегії макроекономічної монетарної політики, без голосування щодо ставок та без оприлюднення заяви про політику; у 2028 році кількість таких стратегічних засідань зросте до двох, а кількість засідань, на яких встановлюється політика, відповідно зменшиться до шести. Волш зазначив, що це коригування має на меті створити для комітету простір для обдумування довгострокових "важливих питань".
Ціни на криптовалюти
Більше


