
Достигли ли американские облигации дна? Руководитель торгового отдела Goldman Sachs: долгосрочные облигации "по-прежнему совершенно никому не интересны"

Рынок государственных облигаций США сталкивается с множеством нарастающих проблем. Доходность долгосрочных гособлигаций продолжает расти, спрос со стороны покупателей остается вялым, а рассогласование между рынком облигаций и акций становится всё заметнее.
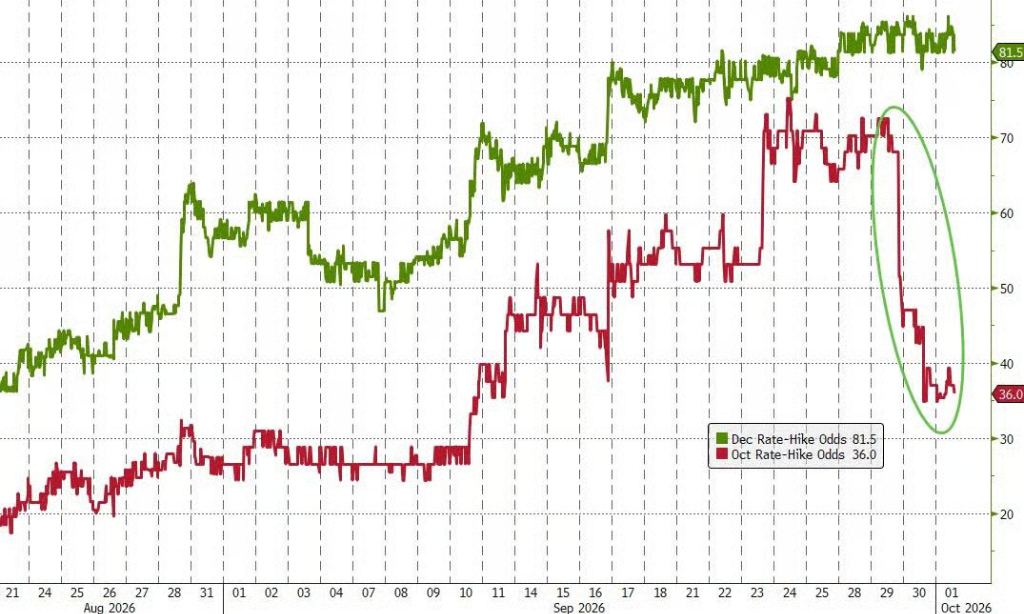
Руководитель торгового подразделения Goldman Sachs Рич Привороцкий прямо заявляет, что долгосрочные американские облигации «по-прежнему никого совершенно не интересуют». Несмотря на то, что последние данные по PCE оказались ниже ожиданий, что немного снизило вероятность повышения ставки в октябре, это практически не повлияло на динамику доходностей долгосрочных облигаций — рост ставок по краткосрочным инструментам уже в основном учтен рынком, а настоящее давление сохраняется именно на дальнем конце кривой доходности.
В то же время ожидаемая волатильность по долгосрочным гособлигациям уже существенно оторвалась от тревожных настроений на рынке краткосрочных ставок, и Привороцкий подытоживает: «Такое состояние срочно нуждается в разрешении».
Быстрый рост доходностей также запускает ряд предупредительных сигналов, основанных на исторических данных. Флориан Роджер из BNP Paribas CIB отмечает, что 5,5% рассматривается ими как критическая точка, при которой доходность 10-летних облигаций США начнет оказывать реальное давление на рынок акций: «Мы очень близки, и тогда стоимость акций станет казаться слишком высокой».
Саймон Уайт, макростратег Bloomberg, предупреждает: инвесторам не стоит обольщаться лишь внешне низкими оценками — с точки зрения исторических трендов по гособлигациям США, дно по доходности может быть еще не достигнуто.
Отсутствие спроса на долгосрочные облигации США: разворота на рынке пока не видно
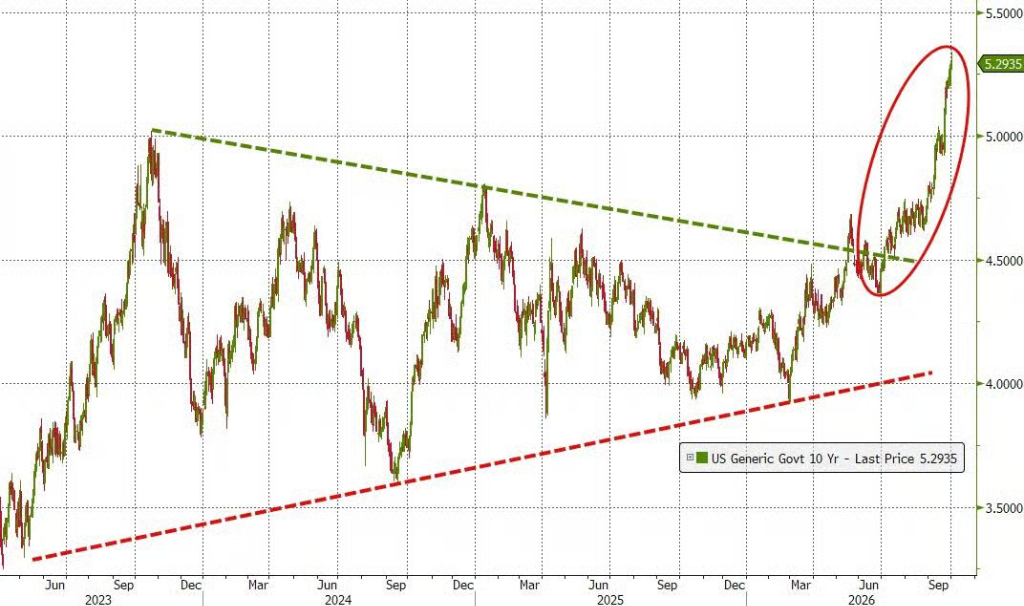
Доходность 10-летних облигаций США уже достигла 5,34%, однако этот уровень всё ещё не провоцирует активного спроса. Хотя с разных сторон американские гособлигации уже выглядят относительно привлекательно, общий настрой рынка остается преимущественно выжидательным.
По анализу макростарега Bloomberg Саймона Уайта, если сравнивать доходность 10-летних гособлигаций США со средней доходностью по номинальному ВВП США и 10-летним облигациям Германии, исключая исключительные периоды (COVID и глобальный финансовый кризис), динамика исторически совпадает довольно четко. Сейчас же доходность гособлигаций США заметно превышает это среднее значение.
Кроме того, доходность 10-летних гособлигаций превышает расчетную справедливую стоимость модели, учитывающей темпы повышения ставок глобальными ЦБ, кривую доходности, цены на нефть и ставки по ключевым политическим ставкам, более чем на 60 базисных пунктов — однако явного притока иностранного и внутреннего капитала пока нет.
Сравнение относительной привлекательности акций и облигаций подтверждает эту тенденцию. Так называемая премия за риск (разница между доходностью на акцию за последние 12 месяцев и доходностью 10-летних облигаций) упала до минимума за более чем 20 лет, что показывает: привлекательность акций по сравнению с облигациями на исторически низком уровне. Даже при расчете на будущие прибыли этот показатель близок к историческим минимумам, ожидаемым к 2025 году.
Как отмечает Уайт, реализованная доходность с учетом вычета премии за срок может служить более объективной точкой сравнения, и в таком случае облигации США по-прежнему остаются относительно привлекательными, хотя преимущество уже заметно снизилось.
Историческая средняя доходность говорит о том, что перепроданность ещё не наступила
Хотя приведенные ранее показатели говорят в пользу недооценки гособлигаций США, другой — более упрощённый — аналитический подход Саймона Уайта, основанный на регрессии годовой общей доходности к среднему значению, даёт более сдержанные сигналы.
Этот подход показывает, что годовая доходность гособлигаций США на длительных промежутках времени колеблется около среднего значения, а во время снижательных движений нередко происходит «перепродажа» ниже этого уровня. Сейчас доходность уже приблизилась к среднему трендовому значению, однако исторический опыт подсказывает: данная отметка не обязательно означает, что дно уже сформировано. За последние более чем 50 лет примерно в 75% случаев вслед за шестимесячным падением к среднему значению доходность продолжала снижаться ещё следующие три месяца.
Динамика реальной доходности также поддерживает такой сценарий. Рост номинальной доходности в этом цикле был в основном вызван ростом реальной доходности: инфляционные ожидания остаются умеренными. Построенный Уайтом опережающий индикатор 10-летней реальной доходности, включающий данные по избыточной ликвидности, интенсивности повышения ставок мировыми ЦБ и мониторингу ключевой ставки ФРС США, показывает, что у реальной доходности ещё есть потенциал для роста. Опережающий цикл этого показателя обычно составляет три-четыре месяца относительно фактической динамики реальной доходности.
Фискальные проблемы и риски ликвидности нельзя игнорировать
Потенциальные покупатели сталкиваются с суровыми реалиями состояния финансов США.
Среди ведущих развивающихся и развитых экономик США занимают одни из самых высоких позиций по дефициту бюджета (в процентах от ВВП): уступая лишь Бразилии, Польше, Венгрии и Колумбии. Если исключить расходы на обслуживание долга, базовый дефицит США также на первом месте — вместе с Великобританией, что свидетельствует о значительном фискальном давлении.
С продолжающимся ростом доходностей рыночные риски могут начать усиливаться за счет самих себя: повышение доходностей увеличивает волатильность, влияет на требования к обеспечению и лимиты риска по гособлигациям, а исторически рост волатильности сопровождался ухудшением ликвидности на рынке гособлигаций.
Уайт также отмечает, что если доходность 10-летних облигаций стабильно превышает 5,25%-5,5%, то исторически их корреляция с акциями становится стабильно положительной, что дополнительно снижает ценность гособлигаций в роли инструмента хеджирования портфеля.
Ожидания госинтервенций растут, но это не повод для покупок
На фоне множества проблем рынок все больше рассчитывает на вмешательство властей. По имеющимся данным, на этой неделе Минфин США назначил главным советником по рынкам главного стратега Jefferies Дэвида Зервоса, что, возможно, не случайно. В интервью Зервос отметил: Министерство финансов США снова берет на себя инициативу по управлению сроками долга, и подчеркнул, что «необходимо внимательно следить за ходом этого процесса».
Однако Уайт предупреждает: ожидания госинтервенций могут повысить риски для «шортистов», но не дают повода для покупок. Если рынок начинает полагаться на «госгарантии», он может оказаться в ситуации, когда и шортить опасно, и покупать некомфортно — поэтому инвесторам стоит сохранять осторожность.
Ключевой конфликт текущего рынка гособлигаций США: несмотря на улучшение оценки стоимости, технические, финансовые и ликвидные ограничения по-прежнему сохраняются, и вопрос о достижении настоящего дна по доходности требует дальнейшего подтверждения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Нажать на тормоз, но OpenAI собирается привлечь еще 200 миллиардов
Отчет за квартал не оправдал ожиданий, доходы не растут! Nike объявляет новый раунд увольнений, в этом году акции почти "разделились пополам" — худшие показатели в истории|Обзор финансового отчета
Выручка Nike за квартал снизилась на 4% по сравнению с аналогичным периодом прошлого года, годовой прогноз значительно ниже ожиданий, прогнозируемая прибыль на акцию составляет всего 1,15–1,35 доллара, что значительно ниже прогноза аналитиков в 1,68 доллара. Новый план сокращения сотрудников "Pace" нацелен на экономию 2,5 миллиарда долларов до 2031 года. Рейтинг на Уолл-стрит упал до минимального уровня за 25 лет, целевая цена от Bank of America составила всего 30 долларов, восстановление продаж ожидается не раньше 2028 года.
«Внешне спокойный» американский фондовый рынок: индексы в шаге от новых максимумов, но почти все секторы сильно пострадали
Доходность 10-летних казначейских облигаций США поднялась до 5,34%, что тихо раскалывает рынок: индекс S&P 500 находится менее чем в 2% от исторического максимума, однако за последний месяц медианное снижение среди компонентов индекса S&P 500 составило 5%, а индекс с равным весом падает семь недель подряд. Более трети акций малой капитализации превратились в «зомби-компании», банковские акции упали с пика более чем на 12%, а сектор коммунальных услуг находится в шаге от медвежьего рынка. В настоящее время единственной поддержкой служат AI-технологические гиганты — но как только прогнозы по прибыли AI-компаний рухнут, до сих пор скрываемый риск всеобщего обвала рынка мгновенно проявится.

Цены на крипто
Далее


