
Разбор инфляции в США: достигли ли пошлины пика, сохраняются ли высокие цены на энергоносители, и сможет ли рынок развернуться к 2027 году?

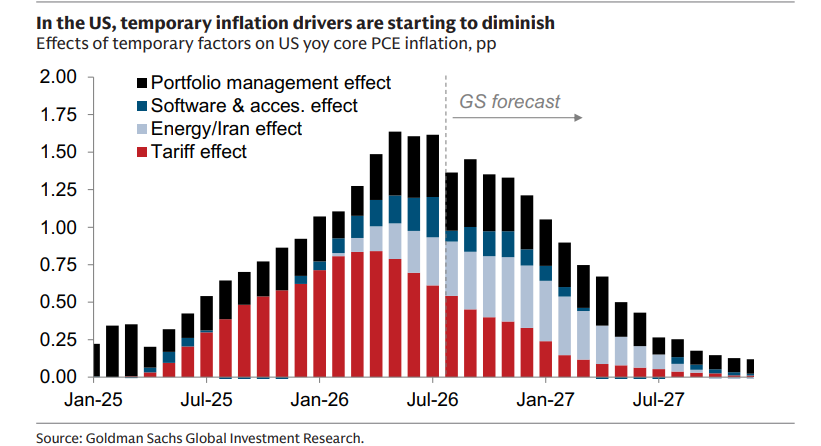
В настоящее время инфляционное давление в США в основном обусловлено тремя временными шоками — пошлинами, ростом цен на энергоносители и строительным бумом в области искусственного интеллекта. Анализ структуры CPI показывает: влияние таможенных пошлин близко к завершению, их вклад в текущую инфляцию существенно ослаб; цены на энергоносители остаются высокими и являются основным краткосрочным драйвером; давление на цены, вызванное строительством в области AI, сосредоточено в отдельных технологических товарах и секторах производственных инвестиций и пока не получило широкого распространения.
Давление инфляции на основные товары уже значительно уменьшилось. В настоящее время годовой темп прироста CPI по основным товарам составляет 0,66%, а трехмесячный годовой темп около 1,97%, что ниже показателя в 2,45% за аналогичный период прошлого года. Это свидетельствует о том, что передача пошлин больше не является основным источником остаточной инфляции в текущем индексе, а дефляция на товарном рынке практически завершена.
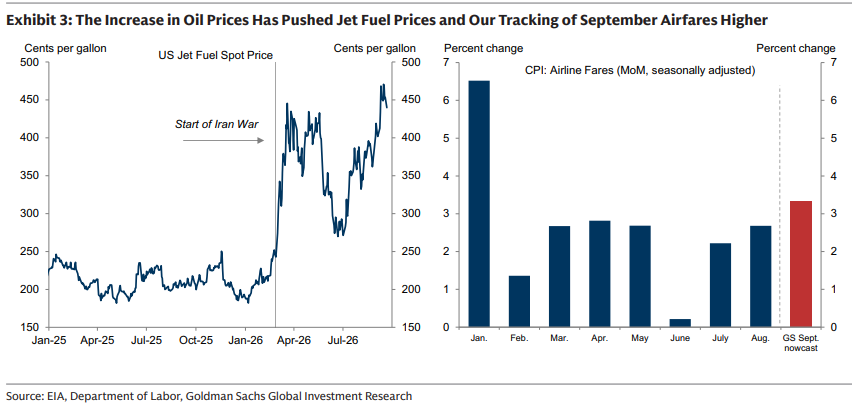
В энергетической сфере международные цены на нефть остаются высокими, а стоимость дизельного топлива в США выросла до рекордных 6,5 долларов за галлон, что напрямую увеличивает расходы на транспортировку, сельское хозяйство, отопление и логистику. В августе энергетическая составляющая выросла на 2,1% по сравнению с предыдущим месяцем и на 16,3% в годовом выражении, что дало прирост к номинальному CPI примерно на 1,1 процентного пункта, обеспечив около 1/3 текущей инфляции.
Бум строительства в сфере AI создал особый структурный шок. Рост капитальных расходов на дата-центры способствовал увеличению цен на программное обеспечение и комплектующие, а также на периферийные устройства для компьютеров: цены на программное обеспечение год к году достигали 25,4%, на компьютерные периферийные устройства — 8,4%. Однако в целом по ИТ-продукции цены снизились на 4,3% год к году, а их удельный вес составляет лишь около 0,75%, что в краткосрочной перспективе не способно самостоятельно ускорить инфляцию по основным товарам.
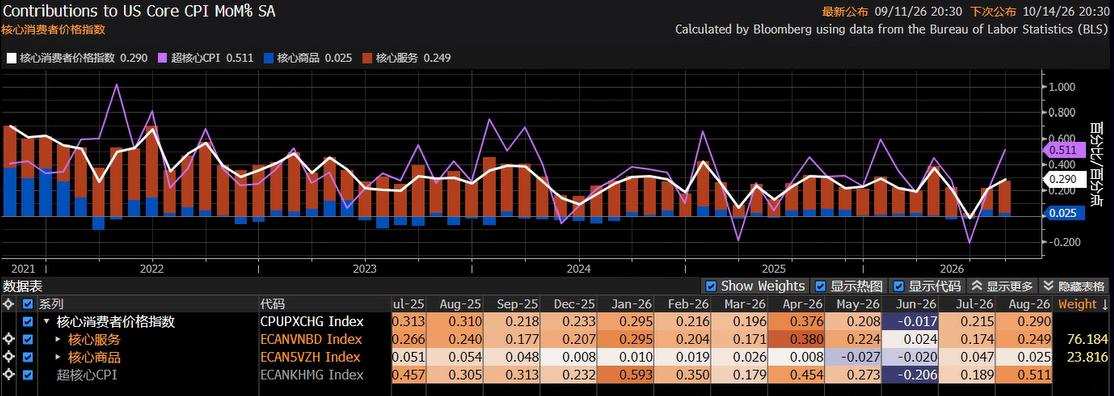
Однако в секторе услуг дефляция еще не завершена. Core Services CPI в годовом выражении составляет 3,02%, что значительно выше, чем в товарном сегменте, и давление инфляции смещается с товаров на услуги. Высокие цены на энергоносители могут вновь попасть в ценовую структуру услуг через транспорт, авиацию, страхование, бизнес-услуги и издержки компаний, поэтому инфляция в сфере услуг станет основным ограничением для снижения базовой инфляции в ближайшие месяцы.
Таким образом, макроданные свидетельствуют: дефляция в товарном секторе близка к завершению, а в секторе услуг — еще нет. Вторая волна инфляционного процесса будет разворачиваться вокруг устойчивости цен в сфере услуг и краткосрочных сбоев в предложении.
Инфляция в США вышла на финишную прямую
Давление на цены в товарном секторе заметно снизилось, однако устойчивость цен на услуги гораздо выше, и их корректировка происходит медленнее, чем по товарам.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
От Shopify до Zoom: Meta (META.US) предоставляет Muse полный набор инструментов для малого бизнеса
Meta запустила Muse AI-агент для малого бизнеса, который можно интегрировать с такими инструментами, как Shopify и Stripe. Акции компании выросли на 25% в сентябре.
Неопределённость омрачает рынок IPO в США: производитель умных колец Oura (OURA.US) присоединился к компании, откладывающим выход на биржу.
Oura (OURA.US) стала последней компанией, которая отложила проведение IPO в США из-за неопределенности на рынке.
Цены на крипто
Далее


