
Связь между реальной процентной ставкой и ценой на золото ослабевает, учреждения заявляют о структурной поддержке для золота

Huixin.ru, 22 сентября—— Руководитель глобальных исследований сырьевых товаров Standard Chartered Суки Купер отметила, что традиционная обратная корреляция между золотом и реальной процентной ставкой ослабевает. Несмотря на повышение ставок ФРС и рост доходности гособлигаций США, приток средств в золотые ETF продолжается, а спекулятивные позиции не достигли чрезмерного уровня. Краткосрочное укрепление доллара США — основной негативный риск, но такие структурные факторы, как покупки золота центральными банками и дедолларизация, обеспечивают прочную поддержку. Банк прогнозирует среднюю цену золота в четвертом квартале на уровне 4650 долларов за унцию с потенциалом восстановления к концу года.
В течение долгого времени реальная процентная ставка считалась ключевым фактором, влияющим на цену золота, и обе величины демонстрировали выраженную обратную корреляцию. Но
Ослабление традиционной взаимосвязи: чувствительность цен на золото к реальной доходности снижается
Суки Купер отметила, что после повышения ФРС процентной ставки на 25 базисных пунктов на прошлой неделе цена на золото уже отыграла негатив и восстановила утраченные позиции, сейчас она ищет техническую поддержку около 50-дневной скользящей средней. Фокус рынка смещается с краткосрочной монетарной политики на более глобальные долгосрочные темы, включая дедолларизацию, риски девальвации валют и вероятность рыночных интервенций. Волатильность на рынке золота сохранится, однако устойчивый спрос со стороны центральных банков, который обеспечивает официальный сектор, будет поддерживать цены снизу, а различные структурные факторы роста продолжат действовать, хотя темпы роста котировок могут замедлиться.
Статистика наглядно подтверждает изменение корреляции. Купер сказала: “Коэффициент корреляции золота с доходностью 10- и 30-летних казначейских облигаций США уже приблизился к нейтральным значениям — соответственно, -20% и -10%. Обратная корреляция между золотом и реальной доходностью 2- и 5-летних бумаг также ослабла — с -30% и -38% месяц назад до -16% и -22% сейчас, но эти параметры все еще остаются релевантными.”
В 2026 году рынок пережил резкую смену ожиданий в отношении монетарной политики, и это изменение заслуживает особого внимания. В начале года на рынке ожидали два снижения ставки ФРС, тогда цена на золото находилась примерно на уровне 4500 долларов за унцию. А
Инвестиционный капитал возвращается, спекулятивные позиции не перегреты
Даже несмотря на высокую доходность казначейских облигаций США, инвестиционный спрос на золото вновь оживился.
Что касается спекулятивных позиций, то на рынке не наблюдается явных признаков перегрева. Перед сентябрьским заседанием ФРС краткосрочные инвесторы в основном фиксировали прибыль и сокращали позиции по золоту: за две недели до заседания чистая длинная позиция инвестиционных фондов снизилась на 11 800 контрактов — максимальное сокращение с марта 2023 года, при этом совокупное количество длинных контрактов сократилось на 14 000.
Купер сказала: “Краткосрочный капитал обычно заранее закладывает в цены ожидания повышения ставок и реагирует на них быстрее, чем на ожидания снижения. Поэтому после свершившегося повышения ставка пространства для падения золота сокращается.” Сейчас доля чистых длинных позиций в общих позициях фондов по-прежнему высока и составляет 34%, в целом оставаясь позитивной, но Standard Chartered не считает эти позиции чрезмерно перегруженными — риска массового одновременного выхода нет.
Доллар остается главным краткосрочным риском; ожидания по цене золота в IV квартале
Экономисты Standard Chartered ожидают еще одного повышения ставки ФРС в декабре, после чего регулятор сохранит уровень до конца 2027 года. После повышения прогноза по конечной ставке на 50 базисных пунктов банк одновременно повысил прогноз по доходности кривой государственных облигаций. Хотя в долгосрочной перспективе банк настроен оптимистично по поводу восстановления цены к концу года, негативные факторы для золота остаются.
По мнению Суки Купер,
Сентябрьское повышение ставки частично ослабило опасения рынка по поводу обесценивания доллара США, усилило его относительное преимущество по доходности, поэтому дальнейшее укрепление доллара США может оказать давление на цену золота. Однако инвесторы уже заранее учли вероятность повышения ставки, и фиксация прибыли после заседания ФРС была недолгой. Standard Chartered прогнозирует, что средняя цена золота в четвертом квартале этого года составит примерно 4650 долларов за унцию, по сравнению с 4350 долларами за унцию в третьем квартале — банк оптимистично оценивает потенциал восстановления к концу года.
Заключение
Система ценообразования на золото переживает перестройку: влияние реальных ставок, ранее доминировавшее на рынке, снижается, а долгосрочные структурные факторы — такие как дедолларизация и покупки золота центральными банками — приобретают больший вес. В краткосрочном плане укрепление доллара и ожидания дальнейшего повышения ставок ФРС будут вызывать волатильность и ограничивать потенциал роста, однако спекулятивные позиции не перегреты, а приток капитала в ETF продолжается, что создает “подушку” для снижения цен.
Оценка Standard Chartered показывает, что
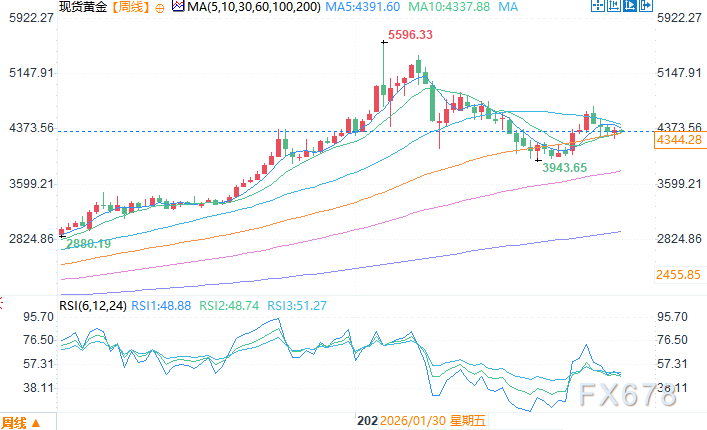
Недельный график спот-цен на золото Источник: EasyHuitong
По пекинскому времени, 22 сентября, 11:15: спотовое золото котируется по цене 4346,28 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Самое важное изменение в оптической связи наступило!
Goldman Sachs впервые присвоил Tempus AI (TEM.US) рейтинг "нейтрально": бонусы от диагностического бизнеса подлежат возмещению, однако контракты на данные переходят в "период проверки".
Goldman Sachs присвоил Tempus AI нейтральный рейтинг и целевую цену в 75 долларов; ожидаются вознаграждения по xT и xF, однако долгосрочность контрактов с крупными фармацевтическими компаниями и устойчивость конкурентных преимуществ Tempus AI еще предстоит подтвердить.
Цены на крипто
Далее


