
Снижение процентных ставок, а цена на золото не растет? Раскрытие текущей ключевой оценки и логики поворотного момента

汇通网 21 сентября—— Разрушая заблуждения о ценообразовании процентных ставок! Разбор аномального поведения золота: фискальные ожидания и экономический рост — ключ к дальнейшей динамике рынка
В понедельник (21 сентября) в ходе азиатско-европейской сессии доходность американских гособлигаций сроком от 2 до 30 лет снижалась в течение всего дня, на фоне этого и ослабления индекса доллара спотовое золото в итоге продемонстрировало движение с обновлением минимума и последующим восстановлением. На графике одновременно отыгрывалось давление фиксации прибыли по длинным позициям с предыдущих максимумов; в настоящий момент цена золота торгуется вблизи 4365.
Здесь возникает важный рыночный вопрос: если доходность американских гособлигаций снижается (что соответствует росту их цен) и традиционно является положительным фактором для золота, почему внутридневной рост золота не последовал сразу, а цена сперва упала, а лишь к закрытию вернулась к росту вместе с долларом? Этот парадокс прекрасно объясняет фреймворк FTPL.
То есть, в некоторых случаях при снижении реальных процентных ставок золото может также дешеветь — при каких условиях?
Фискальная теория уровня цен (FTPL): даже при росте стоимости хранения, золото может дорожать
Прежде всего напомним одну формулу, о которой мы писали ранее — по FTPL, общий государственный долг США = уровень цен × дисконтированная сумма бюджетных профицитов США.
Таким образом, когда у правительства возникает долговой кризис, чем выше реальные процентные ставки, тем острее проблема госдолга и выше риск дефолта. При неизменном общем долге дисконтированная сумма профицитов сокращается из-за роста процентных выплат и дисконтной ставки. Единственный способ покрыть этот дефицит — существенно повысить уровень цен, то есть снизить покупательную способность денег. В такой ситуации при росте ставок золото дорожает, поскольку резкое повышение цен благоприятно для золота — универсального эквивалента.
Эта теория объясняет, почему ранее при резком росте ставок золото также дорожало. И сейчас, когда этот нарратив ослабевает, мы видим, что ставки падают, а золото также корректируется — логика примерно та же. Ведь не всегда откат золота можно объяснить только фиксацией прибыли: причины коррекции и роста цен на золото тесно связаны между собой.
Дивергенция между американскими и французскими облигациями: различия в оценке рисковой премии
Сравнение динамики американских гособлигаций и французских ОФЗ за последнее время наглядно демонстрирует влияние фискальных ожиданий на доходность облигаций.
Фискальный дефицит Франции держится на уровне 5% ВВП, перспектива выборов создает большую неопределенность, а предстоящие меры (снижение налогов, сокращение пенсий и т. д.) только усугубляют бюджетное давление.
Налоговое бремя уже высоко, возможности для дальнейшего повышения налогов ограничены, а доля иностранных инвесторов во французских облигациях достигает 57% — риск оттока капитала сохраняется.
Рынок требует все более высокую премию за риск: спред между французскими и немецкими гособлигациями растет и приближается к 1% — рынок даже начинает обсуждать порог запуска инструмента TPI от ЕЦБ как "ядерный вариант".
Экономическая устойчивость способствует росту налоговой базы, рынок верит в способность правительства поддерживать налоговые поступления, а опасения по поводу дефолта по долгам в будущем снижаются — соответственно, уменьшается требуемая рисковая премия.
Инвесторы покупают американские облигации не только вынужденно из-за снижения ставок, но и добровольно выделяют средства на фоне высокой доходности — в отличие от французских, где ухудшение фискального состояния и рост риск-премии создают противоположный фон.
Именно восстановление фискальных ожиданий в США способствует снижению номинальной доходности трежерис, чем и объясняется смена тренда на рынке золота.
Детальный разбор факторов, влияющих на волатильность цены золота в последнее время
Номинальная ставка ≠ реальная ставка: основной противоречие на краткосроке
Цена золота напрямую зависит именно от реальной процентной ставки, а не номинальной.
Снижение номинальной доходности трежерис в этот раз было вызвано снижением риск-премии по американскому суверенному долгу.
В краткосроке экономика США сильна, инфляция остается устойчивой, а снижение реальной доходности TIPS ограничено — именно поэтому за последнее время золото не spешило расти даже на фоне небольшой коррекции доходности облигаций.
Только в случае реального снижения реальных процентных ставок стоимость удержания золота снизится по-настоящему.
Сегодня нефть резко подешевела, однако заметного роста золота не последовало,
С одной стороны, ослабление геополитического конфликта на Ближнем Востоке быстро сняло премию за геополитический риск и сдержало отскок золота. С другой — падение нефти пока не стало долгосрочным позитивом для золота, а в дальнейшем возможен возвращающийся рост.
Индекс Nasdaq и прочие рисковые активы продолжают рост, прогнозы по корпоративной прибыли благоприятны, деньги перетекают в рисковые активы.
Золото, как бездоходный актив, в условиях бурного экономического роста и привлекательности инвестиций в акции и облигации, теряет часть спроса — держатели длинных позиций фиксируют прибыль, и цена золота переходит в четверть консолидации.
Такая динамика — это фазовое ребалансирование капитала, а не разворот долгосрочного тренда.
Два сценария: переломный момент для золота скрыт в ожиданиях по бюджету
Ожидания относительно будущих бюджетных профицитов США стабильны, фискальная риск-премия сжимается, доходность гособлигаций плавно снижается. Золото находится на стадии формирования дна, ждет катализатора, дальнейший рост будет постепенным.
Высокие процентные ставки приводят к увеличению расходов на обслуживание долга, что становится тяжелым бременем для американского бюджета; если доходы не покроют эти расходы, текущая стоимость будущих бюджетных профицитов будет постоянно снижаться, а долг продолжит расти. Согласно FTPL, уровень цен изменится, а долгосрочные инфляционные ожидания — расширятся.
Инфляционные ожидания растут быстрее, чем номинальные ставки — реальные ставки резко снижаются.
В этот момент золото реализует две ключевые функции: защита от долгосрочной инфляции, вызванной госбюджетом, и хеджирование рисков замедления экономики. Стоимость владения золотом резко снижается — даже при высоких номинальных ставках его цена начинает устойчиво расти.
Резюме и технический анализ:
В краткосроке сильные данные по экономике США укрепили доверие к гособлигациям и вызвали отскок по номинальному доходу, а золото стабилизировало дно.
Однако нынешнее снижение доходности является результатом сжатия фискальной риск-премии, а не денежно-кредитного смягчения; акции по-прежнему в фаворе у инвесторов, поэтому золото, вероятно, останется в фазе консолидации.
В долгосрочной перспективе, на цену золота влияют не только решения по ставкам ФРС, но и рыночные ожидания по устойчивости американских государственных финансов.
Если экономика начнет замедляться, а налоговые поступления не смогут покрыть растущие процентные расходы по долгу, логика ценообразования FTPL вновь выйдет на первый план и золото получит импульс для устойчивого роста.
Технически: спотовое золото находится под давлением нижней границы торгового диапазона, при этом текущее восстановление уже реализовало последний позитив — дальнейший рост возможен только при появлении новых драйверов.
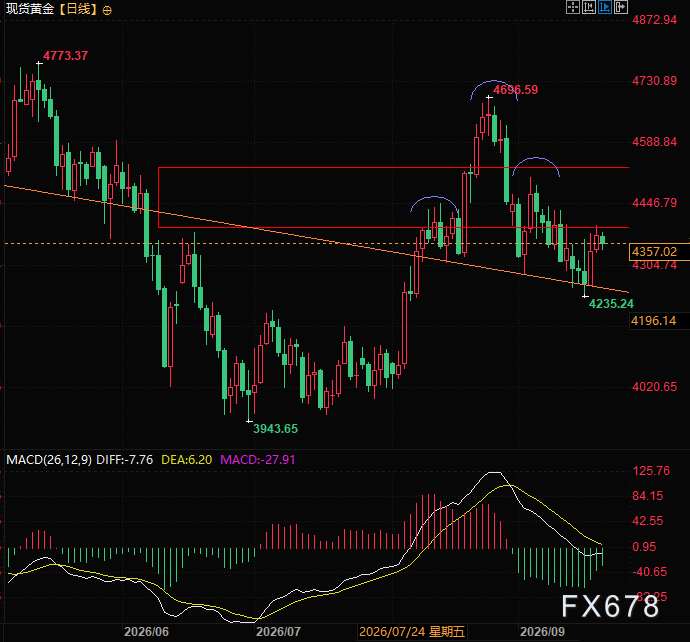
(Дневной график цены спотового золота, источник: 易汇通)
В 21:04 по пекинскому времени цена спотового золота составляет 4357 долларов за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Компания, занимающаяся разработкой РНК-терапии, Adarx Pharmaceuticals (ADRX.US) планирует провести IPO в США и привлечь до 372 миллионов долларов. Фармацевтический гигант AbbVie (ABBV.US) уже согласился инвестировать до 100 миллионов долларов.
Компания Adarx Pharmaceuticals, занимающаяся разработкой РНК-терапии на поздних этапах клинических испытаний, планирует привлечь до 371,9 миллиона долларов США посредством первичного публичного размещения акций (IPO) в Соединённых Штатах.
Процветание AI вычислительных мощностей подверглось сомнениям со стороны ведущих KOL: Ротшильд выражает скептицизм по поводу "нового AI облака", а "величайший медвежий игрок" предупреждает о внебалансовых обязательствах на 3 триллиона долларов.
С точки зрения экономической эффективности проектов дата-центров, данное исследование Ротшильда рассматривает вопрос: сколько прибыли для акционеров остаётся после того, как доходы от аренды GPU покрывают амортизацию оборудования, операционные расходы и затраты на финансирование.
HPQ.US лично охлаждает рынок ПК: снижение поставок в 2027 году, выдержит ли отрасль доход, выросший за счет повышения цен?
В поданном в SEC документе Hewlett-Packard предупредила, что поставки ПК в 2027 году снизятся на средние однозначные проценты, заявив, что это соответствует прогнозам третьих сторон; перед открытием торгов акции компании временно упали более чем на 5%.
Цены на крипто
Далее


