
Все 39 американских софтверных компаний потерпели поражение!
С 2026 года по настоящее время 39американских публичных SaaS компаний рухнули, без исключения.
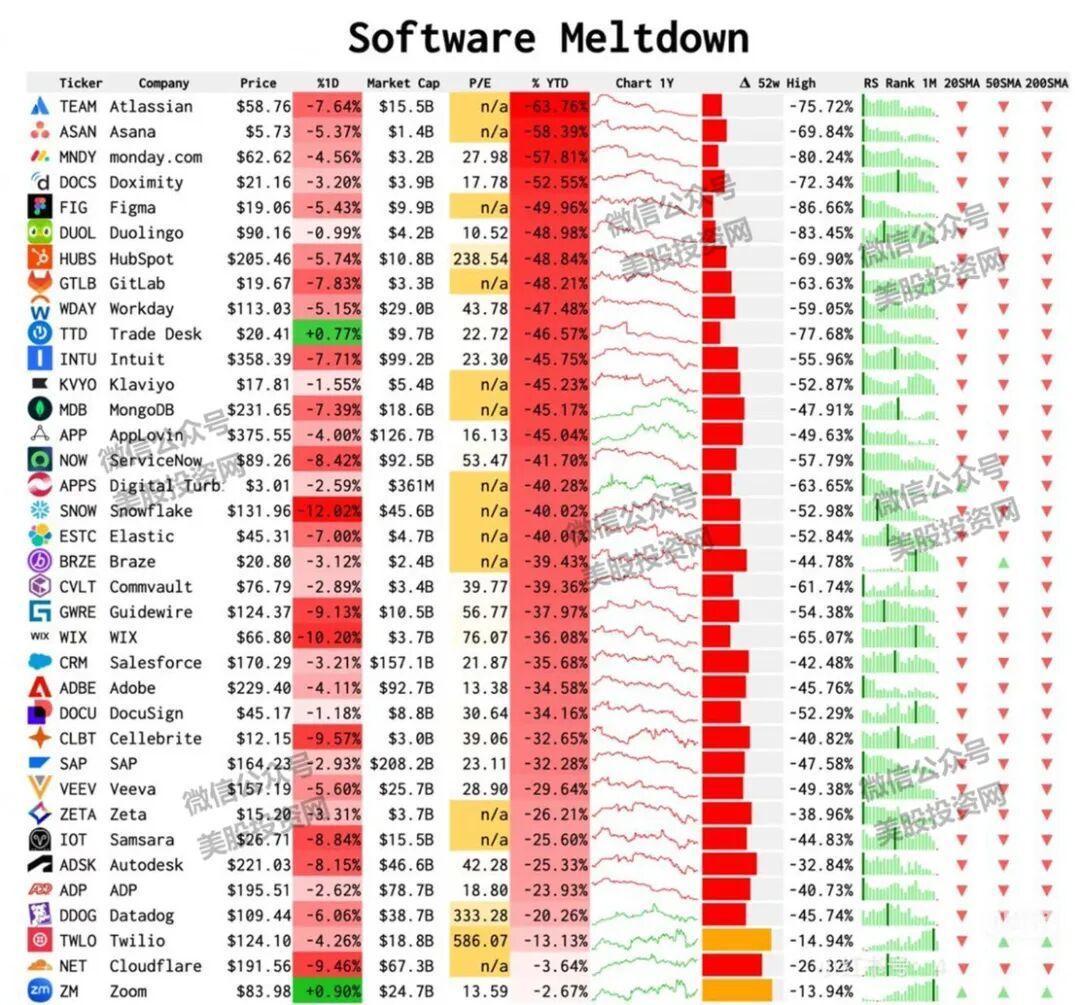
Данные на этой диаграмме действительно ярко демонстрируют критическое положение отрасли SaaS . Особенно заметно резкое падение таких гигантов управления проектами как Atlassian (-63.76%), Asana (-58.39%) и Monday.com (-57.81%), которые с начала года значительно потеряли в цене.
Американский инвестиционный портал выдвинул точку зрения, что “AI Agent постепенно вытесняет традиционные инструменты управления проектами”. Это действительно отражает очень реальный, даже стремительный сдвиг в современной технологической индустрии.
AI и угроза для традиционного сектора SaaS
Основная ценность традиционного управления проектами — ручной мониторинг, обновление статусов, перетаскивание карточек на доске — это именно то, что AI Agent разрабатываются автоматизировать.
По мере того как автономные агенты способны читать почту, чаты и коммиты кода, а также в реальном времени обновлять статусы проектов и распределять задачи, традиционные инструменты с ручным вводом по модели “плата за пользователя (per-seat)” сталкиваются с экзистенциальной угрозой.
Рынок, движимый именно этими страхами, начинает агрессивно переоценивать такие компании: их ключевые бизнес-процессы вскоре могут быть сведены к обычным функциям, предоставляемым AI .
Более широкая реальность: не одна лишь AI
Впрочем, хоть и AI нарратив — мощный катализатор, сводить весь “крах” сектора только к этому было бы слишком упрощённо. Подобное падение почти всегда вызвано совокупностью тяжелых факторов:
1) Возврат оценок к реалиям
Многие SaaS компании в периоды быстрого роста торговались по завышенным мультипликаторам цена/продажи (PS). Данная диаграмма в значительной степени отражает болезненный процесс “возврата к среднему”: рынок больше не готов переплачивать за рост без ближней перспективы быстрой прибыли.
2) Сокращение числа корпоративных лицензий (Seat Contraction)
Крупные компании строго пересматривают IT бюджеты:
Массовая оптимизация программных инструментов
Удаление избыточных, объединение функций
Сокращение количества аккаунтов в системах SaaS
Этот тренд начался ещё до того, как AIстал зрелым.
3) Рынок “по результату”
Современные инвесторы крайне нетерпимы к “традиционным SaaS”.
Если компания не может доказать, что:
Она делает не просто “добавляет немного AI-функций”,
а действительно превращается в AI-first платформу,
не жертвуя маржой,
то рынок, как правило, предпочитает сперва продавать её акции, а объяснения слушать потом.
А какие из них есть в твоём портфеле?
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Nomura предупреждает: американские фондовые индексы "серьёзно искажены", десять акций обеспечивают семьдесят процентов роста S&P, остерегайтесь нового удара от дизельного топлива
McElligott считает, что индекс S&P 500 находится в состоянии "иллюзорного бума": 85% его компонентов уже скорректировались (1/6 из них упали наполовину). Ещё опаснее то, что текущая рыночная корреляция настолько низкая, что подобное наблюдалось только накануне финансового кризиса 2007 года и в период "судного дня волатильности" в 2018 году. Рынок сталкивается с двумя основными скрытыми угрозами: первая — резкое снижение выручки OpenAI (ожидания выполнены лишь на 30%), что подрывает всю основу AI-нарратива; вторая — структурный дефицит нефтепереработки приводит к тому, что "разница цен на дизель = волатильность процентных ставок", что становится скрытой бомбой.

Доходность 10-летних казначейских облигаций США приближается к 5,4%, а «сияние» искусственного интеллекта не может скрыть опасения относительно «раздутости» S&P 500
S&P 500 достиг исторического максимума, однако лишь 30% его компонентов поднялись выше 50-дневной скользящей средней — это самый низкий показатель широты рынка на максимумах с 1990 года. Индекс Russell 2000 падает уже пятую неделю подряд, а доходность "мусорных" облигаций взлетела до 15%. Societe Generale предупреждает: если доходность казначейских облигаций США достигнет 6%, а цена на нефть поднимется до 150 долларов, S&P 500 может упасть более чем на 20% в следующем году. Помимо этого, некоторые успешные управляющие фондами полностью распродали акции AI и перешли в энергетику, прямо заявив, что исчерпание финансирования будет означать "конец игры".
Стоимость перевозки нефти танкерами достигла шестидесятилетнего максимума: транспортировать один танкер нефти из США в Китай теперь дороже, чем запуск ракеты!
Стоимость перевозки одной бочки нефти выросла до 41 долларов, что приближается к половине цены самой нефти; стоимость одного рейса иногда достаточно, чтобы купить новый танкер. Кризис на Ближнем Востоке вызвал структурную нехватку транспортных мощностей в Ормузском проливе, а также удлинение оборота из-за перевалки с корабля на корабль. Стоимость перевозки VLCC выросла с ежегодных 9,2 миллиона долларов до 77 миллионов долларов, увеличившись более чем в 8 раз. Прибыль нефтеперерабатывающих компаний быстро сокращается, средняя цена на б/у танкеры достигла исторического максимума и впервые превысила стоимость новых судов.

Цены на крипто
Далее


