
Bank of America alerta que o ouro dificilmente se manterá acima de US$ 4.000 no curto prazo; é preciso aguardar três sinais para confirmar a verdadeira recuperação

Os analistas de commodities do Bank of America mantêm uma postura cautelosa em relação ao movimento de curto prazo do ouro. Segundo o relatório sobre metais preciosos publicado pelo banco na segunda-feira, apesar de os fundos negociados em bolsa (ETF) lastreados em ouro continuarem atraindo capital, a demanda física está fraca e, por enquanto, é insuficiente para sustentar uma alta contínua do preço do metal.
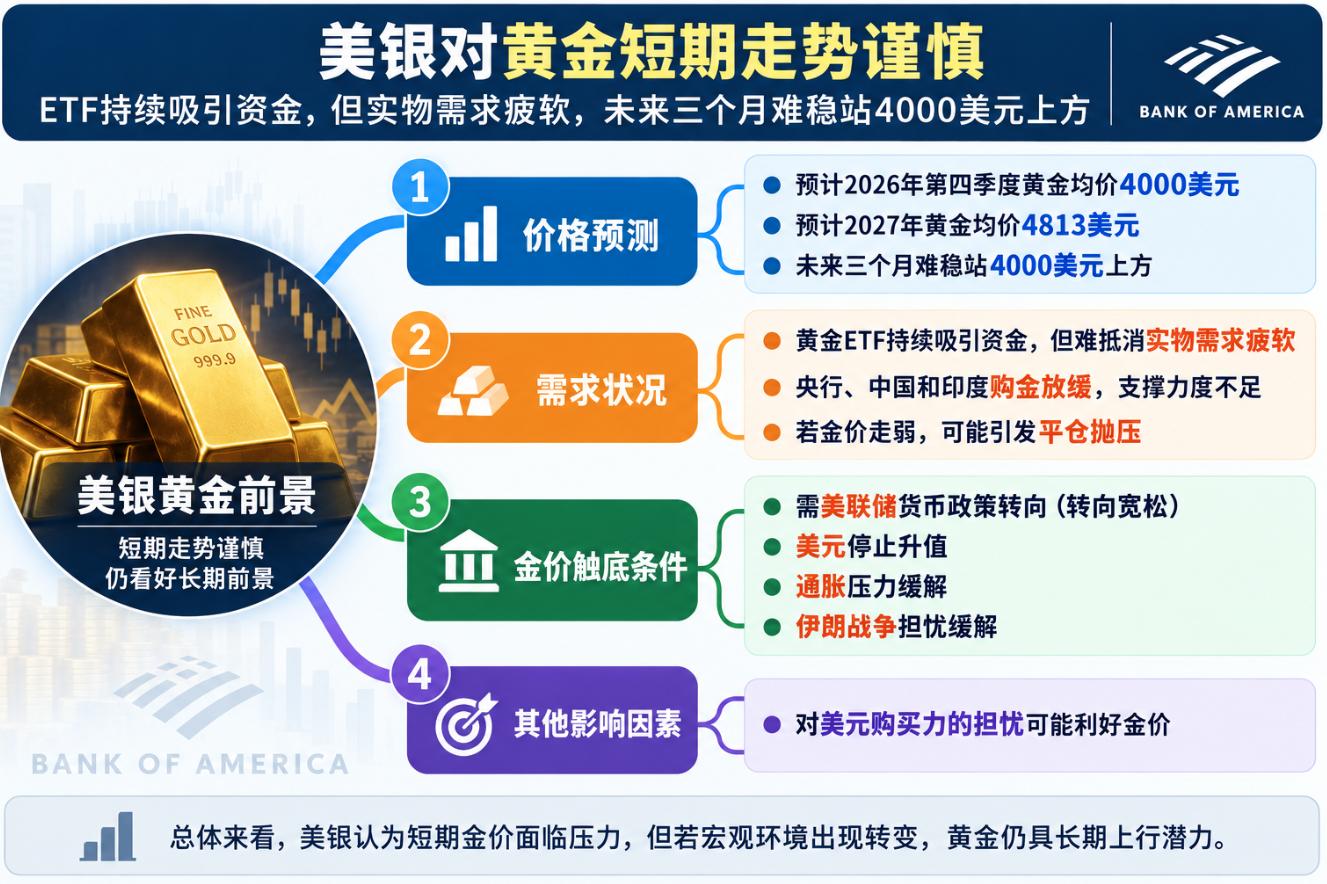
O Bank of America projeta que o preço médio do ouro no quarto trimestre de 2026 seja de 4.000 dólares por onça, com expectativa de que suba para 4.813 dólares em 2027. O banco acredita que nos próximos três meses, o preço do ouro terá dificuldade em se consolidar acima dos 4.000 dólares.
No início deste mês, o Bank of America havia previsto que o preço elevado da energia e as preocupações persistentes com a inflação poderiam pressionar o ouro a cair para 3.750 dólares por onça no quarto trimestre.
Entradas de capital em ETFs não compensam fraqueza da demanda física
Nos últimos dois meses, a demanda por ETFs de ouro permaneceu positiva, mas o Bank of America considera que esse fenômeno pode não ser suficiente para sustentar os preços do metal. Caso os preços continuem a cair, investidores podem optar por liquidar posições, aumentando ainda mais a pressão de venda no mercado.
O fator mais importante é que outros grandes compradores do mercado de ouro estão a abrandar as suas aquisições. Indicadores monitorados pelo Bank of America mostram que as compras globais de ouro por bancos centrais, China e Índia diminuíram. Segundo os analistas, isso explica em grande parte a resistência recente para altas no preço do ouro.
A procura dos bancos centrais também pode tornar-se uma nova fonte de pressão até ao final do ano. O Bank of America aponta que, caso conflitos no Médio Oriente voltem a escalar, os bancos centrais podem retomar a venda de ouro.
Analistas destacam que, em torno de 90% do aumento no valor das reservas de ouro dos bancos centrais advém da valorização de preço, não de compras efetivas. Assim, não surpreende que os volumes em carteira diminuam.
Quando o ouro realmente encontrará o fundo do poço?
O Bank of America acredita que, para o ouro escapar da pressão atual, primeiro é necessário haver mudanças no ambiente macroeconômico. A inversão da política do Federal Reserve, a estabilização do dólar americano e a diminuição das preocupações com inflação e o conflito com o Irã são condições importantes para que o preço do ouro se estabilize.
Segundo os analistas, análises de correlação, causalidade e componentes principais indicam que, quando o mercado deixa de se preocupar com a subida das taxas de juro, o ouro normalmente acompanha as subidas do mercado acionista. Porém, se o Federal Reserve adotar uma postura mais restritiva, houver aceleração da inflação e valorização do dólar, o ouro tende a sofrer pressão negativa significativa.
Assim, o Bank of America entende que o ouro só deverá encontrar seu verdadeiro fundo depois que o Federal Reserve encerrar o ciclo de aperto monetário, o dólar parar de subir e os receios em relação à inflação e aos riscos de guerra com o Irã diminuírem.
No entanto, a mudança na política monetária não é a única possível força motriz para uma recuperação do ouro. Se voltarem as preocupações sobre a perda de poder de compra do dólar, o ouro também poderá ganhar novo ímpeto altista.
O Bank of America nota que, embora o déficit fiscal dos Estados Unidos seja um tema frequente no mercado do ouro, o simples aumento do prémio de prazo dos títulos não é normalmente suficiente para beneficiar o ouro. O fator determinante é se houver mudanças substanciais na política fiscal americana e se o mercado voltar a temer que o governo tente aliviar a pressão da dívida reduzindo o custo real do financiamento.
Um exemplo citado pelos analistas é caso o Tesouro dos Estados Unidos financie o governo através da emissão de dívidas de curto prazo enquanto o Federal Reserve mantém as taxas de juros de curto prazo baixas, reacendendo as preocupações com a desvalorização do dólar. Para o Bank of America, este seria um cenário claramente favorável ao ouro.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Morgan Stanley adota postura tática otimista para BHP (BHP.US): Dois grandes catalisadores de minas de cobre podem impulsionar o preço das ações nos próximos dois meses.
A Morgan Stanley manteve a classificação “overweight” para a BHP, com uma visão setorial considerada “atraente” e estabeleceu o preço-alvo das ações listadas na Austrália em 69,00 dólares australianos.
Autoridade do Banco Central do Reino Unido: Crescimento acima do esperado e resiliência no emprego provam que ainda é necessário aumentar os juros
Megan Greene, integrante do comitê de política monetária do Banco da Inglaterra, afirmou que o crescimento econômico do Reino Unido superou as expectativas e que o mercado de trabalho segue resiliente, indicando que os esforços do banco para conter a inflação ainda não são suficientes.
Investimento em IA remodela o mercado de títulos de dívida! Sunak: Em 2027, a emissão líquida de dívida de longo prazo por empresas de tecnologia pode superar a do governo dos EUA
As empresas de tecnologia têm potencial para se tornarem emissores líquidos de dívida de longo prazo maiores do que o governo dos Estados Unidos até 2027.
Preços de criptomoedas
Mais


