
Este relatório de pesquisa do Goldman Sachs contém pistas para a próxima rodada de recuperação das ações dos EUA

Até 2 de outubro, a alavancagem líquida dos fundos americanos de long & short com base fundamental, rastreados pelo principal prime broker do Goldman Sachs, caiu por três semanas consecutivas, com diminuição de 2,2 pontos percentuais nesta semana, para 46,4%, o nível mais baixo desde abril de 2025, situando-se no 2º percentil dos últimos cinco anos.
No mesmo período, o Nasdaq 100 atingiu uma nova máxima histórica, enquanto o índice de peso igual do S&P registrou queda por sete semanas consecutivas.
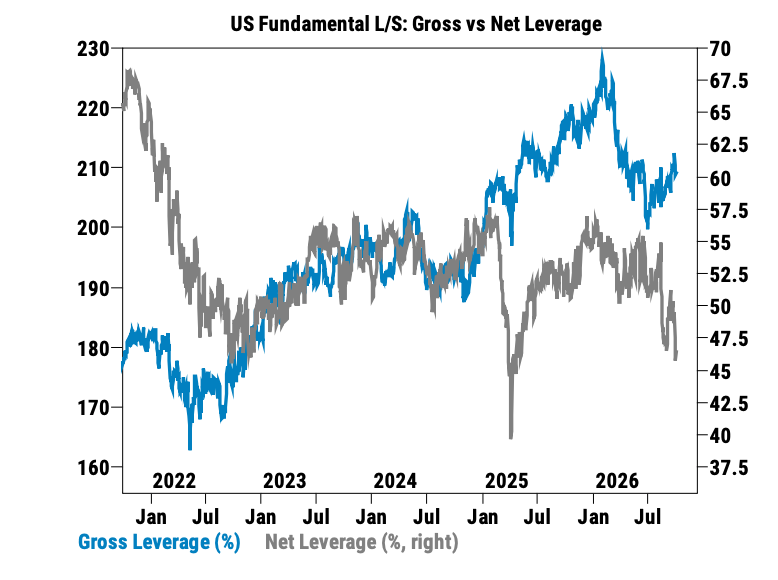
Na visão do Portal de Investimento dos EUA, esses dados revelam que a exposição líquida comprada das instituições continua baixa, com o capital concentrado em poucos setores fortes. Ainda há potencial para compras, mas se esse potencial será realizado dependerá dos juros e dos balanços das empresas.
Vamos analisar primeiro como as instituições estão operando.
De 25 de setembro a 1 de outubro, os fundos da amostra fizeram compras líquidas modestas em ações americanas.
Entre eles, produtos como índices e ETFs tiveram o maior volume líquido de compras dos últimos dois meses, impulsionado principalmente pela recompra de posições vendidas.
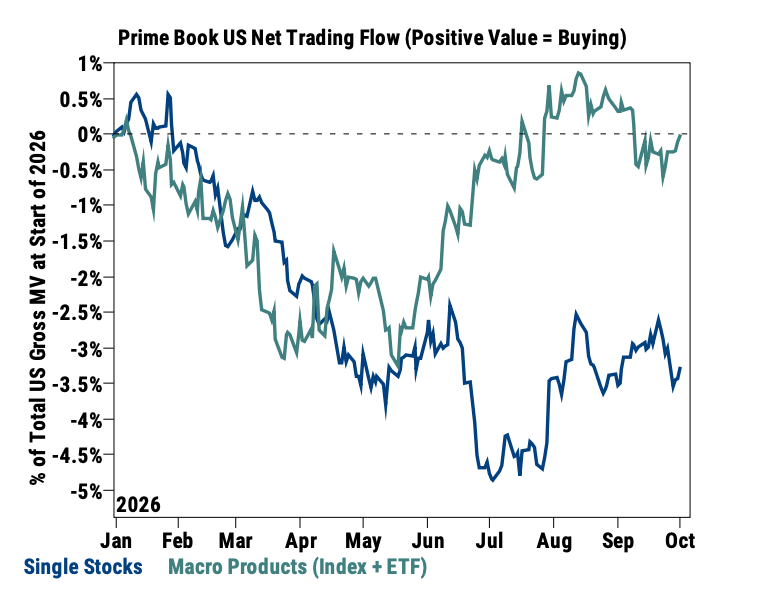
No entanto, as ações individuais foram vendidas na segunda semana consecutiva, com novas vendas a descoberto somando cerca de 1,5 vez o volume de compras dos comprados. Entre os 11 setores, 8 sofreram vendas líquidas, destacando-se comunicação, consumo discricionário e materiais em valor financeiro.
Recomprar vendas a descoberto em índices, enquanto permanece vendido em ações individuais, foi o foco da estrutura de capital desta semana.Isso significa que os fundos reduziram as apostas contra o mercado amplo, mas não ampliaram apostas otimistas sobre a maioria das empresas.
Alavancagem líquida baixa não significa que a maior parte do dinheiro dos fundos está em caixa. A alavancagem total ainda é de 209,2% no período, enquanto o ratio entre posições compradas e vendidas caiu para 1,57, o menor nível dos últimos cinco anos.
Você pode entender assim: as instituições continuam operando ativamente, mas depois de compensar posições long & short, a exposição líquida ao movimento de alta geral é muito baixa.
Em termos de setores, as mudanças mais óbvias ocorreram em saúde e energia.
O setor de saúde registrou o maior volume de compras líquidas em mais de seis meses, porém quase tudo advém da recompra de posições vendidas. O volume de recompra foi o maior desde outubro de 2022, situando-se no 99º percentil dos últimos cinco anos.
Biotecnologia, farmacêuticas, ferramentas e serviços de ciências biológicas tiveram transformações similares. Entretanto, o ratio entre posições compradas e vendidas ainda está em 2,29 para o setor da saúde, próximo à mínima de um ano; na ótica mensal, o setor segue com vendas líquidas.
Assim, as compras em saúde dessa semana são melhor entendidas como um “recuo concentrado dos vendidos anteriormente”. Se haverá aumento contínuo de compras ativas, isso é o que decidirá se o setor passará de uma reação de curto prazo para uma tendência.
Em energia, a situação foi oposta.
Os fundos da amostra venderam ações de energia por seis semanas seguidas, sendo oito de nove semanas com vendas líquidas. O volume de novas vendas a descoberto foi cerca do dobro das compras, fazendo do setor de energia o mais vendido do mercado americano no mês.
Em relação ao Russell 3000, a alocação de energia passou de uma sobreposição de cerca de 1% em julho para um subpeso de 0,4%.
Mesmo com o preço do petróleo em alta, as instituições continuam a aumentar as posições vendidas em energia. Isso indica que elas estão mais cautelosas quanto ao retorno futuro das ações de energia do que em relação ao preço atual do petróleo. Os motores de lucro são diferentes em refino, serviços petrolíferos e petróleo & gás integrado, não podendo julgar todo o setor somente pelo “preço elevado do petróleo”.
No setor de tecnologia, a diferença entre fortes e fracos também ficou evidente.
O índice de semicondutores subiu cerca de 4% nesta semana, o Nasdaq 100 subiu cerca de 0,7%. Cesta de temas de redes ópticas subiu 9,09%, cesta de data centers subiu 3,35%; enquanto as cestas de computação quântica e de terras raras globais caíram 5,59% e 5,57%, respectivamente.
O capital está selecionando segmentos específicos da cadeia de IA, sem realizar uma compra generalizada de todos os temas quentes de tecnologia.
Até 29 de setembro, o MAGS, fundo que detém as "Sete Gigantes da Tecnologia", registrou fluxo líquido positivo em 12 dos últimos 13 pregões. Considerando também a fraqueza dos índices de peso igual, fica mais clara a concentração do capital.
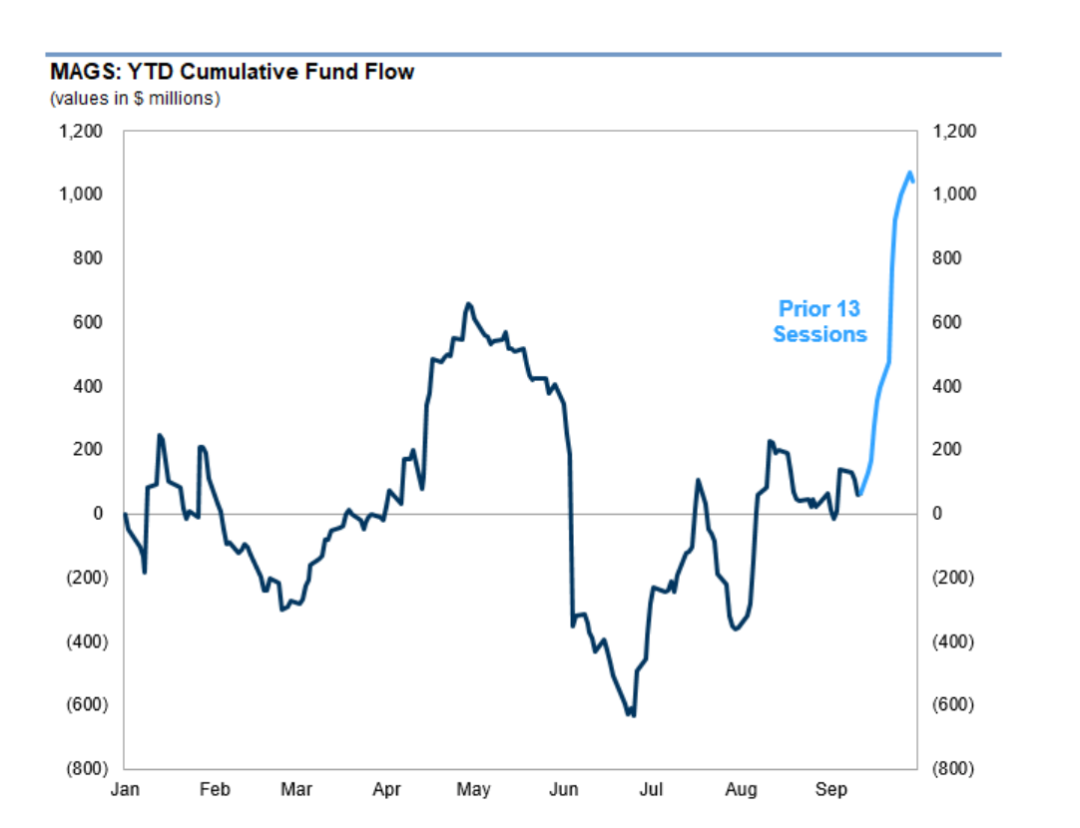
Mas aqui há uma oportunidade potencial: com exposição líquida institucional baixa, caso a pressão macro seja aliviada, tanto o capital subalocado quanto os vendidos podem se tornar novas fontes de compras.
Small caps são o objeto de observação mais direto.
O Goldman Sachs estima que a exposição sistemática ao Russell 2000 está no 7º percentil histórico; até 22 de setembro, dados da CFTC mostram que os fundos alavancados têm exposição vendida recorde.
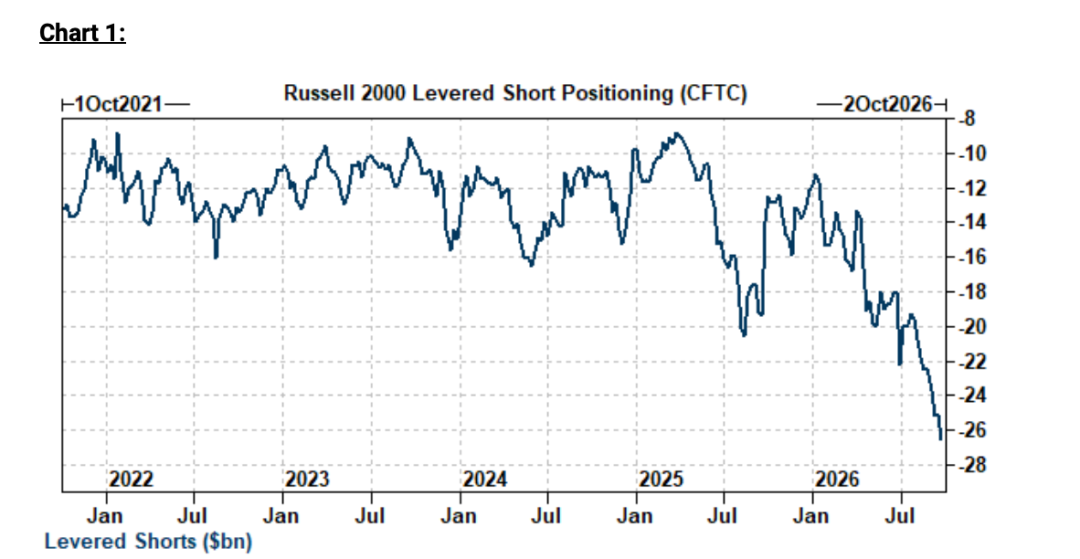
Desde 29 de setembro, o volume aberto nos futuros do Russell caiu cerca de US$ 900 milhões, com o mercado observando indícios de recompra dos vendidos.
Esse é o motivo de alguns traders estarem atentos à oportunidade de alta do IWM: posições leves e muitos vendidos; se os juros melhorarem de forma consistente, recompra e reposicionamento podem provocar um rally na recuperação.
Mas as condições são claras: é preciso que os juros de longo prazo realmente cedam. Small caps são mais sensíveis ao custo de financiamento; recuos temporários na taxa de retorno ainda não sustentam uma postura de compra prolongada.
Títulos de tecnologia precisam passar pela temporada de balanços.
Segundo os traders, o múltiplo preço/lucro esperado do Nasdaq 100 para os próximos 12 meses está abaixo da média de anos; por isso, alguns observam exposição comprada no QQQ.
Mas essa avaliação depende da realização dos lucros futuros, não se pode considerar projeções como ganhos já registrados.
A precificação de opções também lança uma perspectiva: a volatilidade implícita de 1 mês e 3 meses do QQQ está, respectivamente, nos percentis 36 e 34 do último ano; para o IWM, os percentis são 34 e 18.
Esses percentis mostram que, em relação ao nível do último ano, a volatilidade implícita das opções não está alta. Eles não provam que as opções estão baratas e muito menos que comprar trará alta probabilidade de ganho.
O Portal de Investimento dos EUA acredita que o dado mais valioso dessa semana é apresentar ambos os cenários:
1. Juros caem de forma sustentada, balanços superam expectativa: leveza nas posições e muitos vendidos podem potencializar ganhos, setores atrasados podem ter rally de recuperação.
2. Juros permanecem altos, estimativas de lucro são revisadas para baixo: capital pode seguir concentrado em poucas líderes, mantendo força nos índices e fraqueza nas ações individuais.
Daqui para frente, basta observar três mudanças para determinar se a tendência está mais sólida: se as vendas líquidas de ações acabaram, se as compras líquidas aumentaram devido à tomada ativa de novas posições e se o índice de peso igual começa a acompanhar o movimento.
Com apenas recompra de vendidos, o mercado pode se recuperar; com mais capital disposto a comprar e manter posições, o potencial de alta fica mais robusto.
Junte-se ao VIP do Portal de Investimento dos EUA
Domine a estratégia de gestão de alocação e tenha análises profundas sobre cada empresa americana que você tem na carteira
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Por que a crise imobiliária não afetou a taxa de câmbio?
Agentes de IA impulsionam a segunda onda de crescimento da computação em nuvem! Grandes bancos de Wall Street analisam a onda de expansão do IaaS e a reavaliação do valor do PaaS — quem está realmente lucrando com a nova febre dos tokens?
Para potenciais vencedores em IaaS/PaaS no campo de computação em nuvem de IA, diante da ascensão de novas forças como a CoreWeave, a Bernstein atribuiu sua classificação mais otimista de “outperform” para Microsoft (MSFT.US), Oracle (ORCL.US) e MongoDB (MDB.US).
Wall Street está prestes a perder o sono! Contagem regressiva para o modelo de negociação “23/5” das ações dos EUA — será que a rotação global de capitais pode fortalecer o caminho para um bull market de longo prazo?
A partir de 6 de dezembro, as bolsas de valores dos Estados Unidos vão adicionar um período de negociação noturna, das 21h à 4h (horário de Nova Iorque), além do horário regular e dos já existentes períodos de pré e pós-mercado. Essa expansão tem como objetivo atender à crescente demanda de investidores estrangeiros e competir com o mercado de criptomoedas e mercados de previsão. O volume de negociações noturnas aumentou 358% em relação ao ano passado.
Emprego nos EUA decepciona, mas títulos do Tesouro Americano não caem: o que realmente preocupa Wall Street chegou
Um relatório de emprego surpreendentemente fraco reduziu as expectativas de aumento de juros no curto prazo, mas não conseguiu abalar os rendimentos de longo prazo — a verdadeira preocupação de Wall Street já mudou do próximo aumento de juros para uma questão mais delicada: se o custo do crédito se recusar a cair, por quanto tempo a economia conseguirá resistir?
Preços de criptomoedas
Mais


