
O rendimento dos títulos do Tesouro dos EUA continua subindo e a amplitude do mercado de ações americano continua piorando, mas os principais índices de ações dos EUA continuam resistentes. Qual será o próximo rumo?

O mercado de ações dos EUA está passando por uma rara ruptura interna. Os rendimentos estão disparando, a amplitude do mercado continua a se deteriorar, o spread de crédito está se ampliando, mas o índice S&P 500 permanece inabalável, com os compradores e vendedores presos em um impasse e o sentimento do mercado cada vez mais tenso.
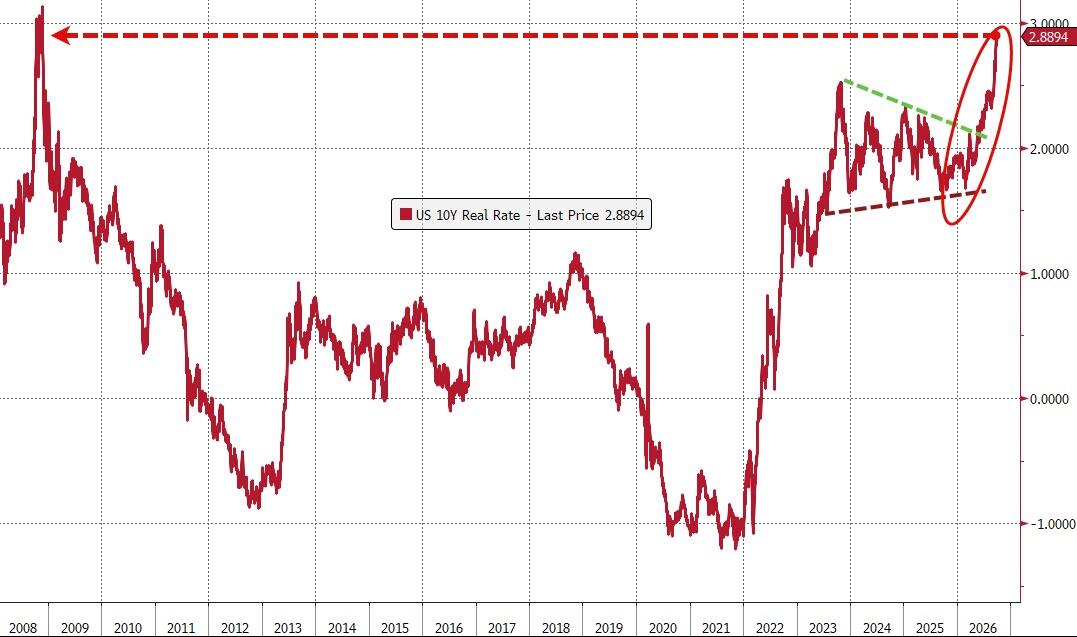
Na quarta-feira, Rich Privorotsky, chefe da mesa de operações delta da Goldman Sachs, afirmou que a velocidade de alta das taxas dos Treasuries americanos "já está severa demais para ser ignorada", sendo o aumento das taxas reais em um mês um dos piores patamares desde 2013. Ele alertou que, o aumento da volatilidade das taxas está comprimindo a capacidade de intermediação de risco de Wall Street, e a pressão sofrida pelo mercado de ações é muito mais profunda do que os índices sugerem à primeira vista.
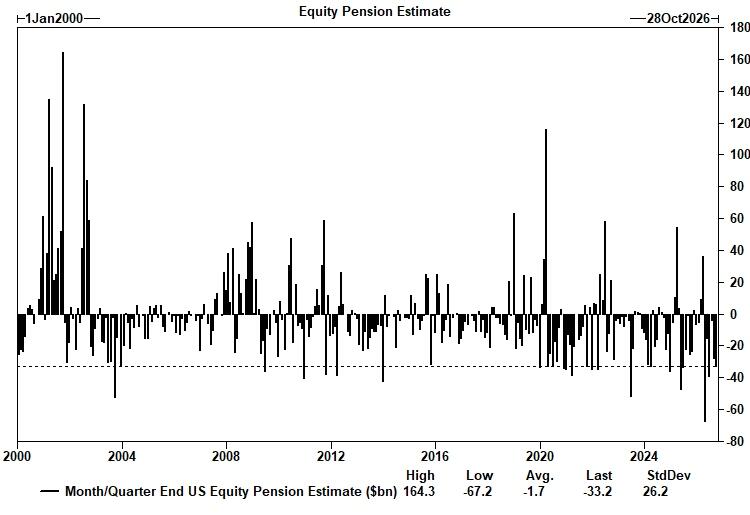
Enquanto isso, a pressão de rebalanceamento de final de trimestre está se aproximando – a Goldman Sachs estima que os fundos de pensão venderão quase um recorde de US$ 33 bilhões em ações até o final do mês, enquanto estratégias sistemáticas de CTA venderão mais de US$ 5,3 bilhões em futuros Russell 2000 na próxima semana. A combinação dessas duas pressões de venda está tornando o rumo do mercado ainda mais incerto.
O estrategista da BTIG, Jonathan Krinsky, comentou que suas conversas com clientes "foram praticamente iguais nas últimas semanas, mas a frequência e o grau de ansiedade aumentam a cada dia". A questão central é apenas uma: a divergência entre a amplitude do mercado, o movimento das taxas de juros e o S&P 500 tornou-se insustentável, mas ninguém sabe de que forma essa convergência irá ocorrer.
Por trás da resiliência dos índices, o interior já está em frangalhos
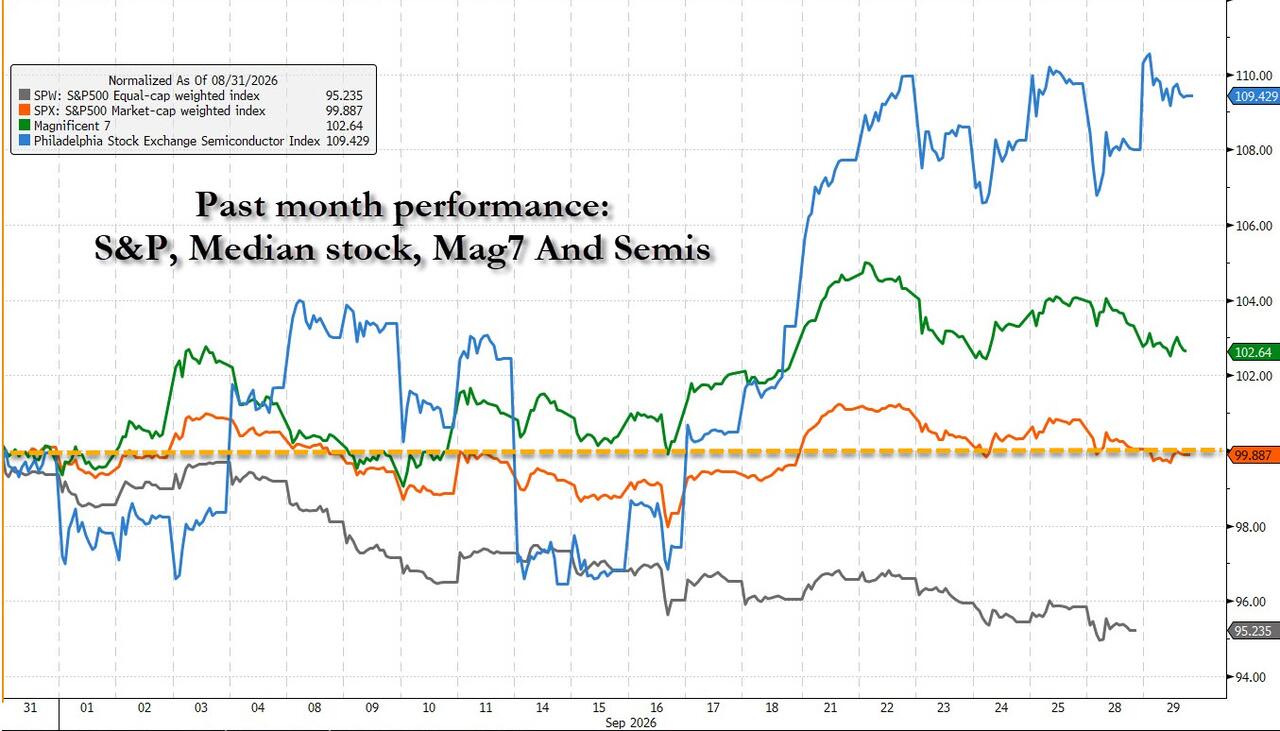
Nos últimos 30 dias, o índice S&P 500 permaneceu quase inalterado, mas sob essa aparência de calma, os danos estruturais estão se acumulando rapidamente.
Krinsky observou que, nos últimos 30 dias, o S&P 500 ficou praticamente estável, mas a mediana das ações caiu 4,5%, sendo que a estabilidade do índice dependeu exclusivamente de uma alta de aproximadamente 10% no setor de semicondutores. O índice Nasdaq 100, desde meados de agosto, também apresentou praticamente nenhum ganho, mas apenas 10 ações subiram mais de 10%, enquanto 23 ações caíram mais de 10%. Estratégias de "breakout" e impulso comprador estão falhando, e mais ações têm apresentado quedas maiores e mais persistentes.
A performance das ações de média capitalização é especialmente preocupante. Elas já caíram abaixo da média móvel de 200 dias, acumulando uma queda de mais de 8% em relação aos recentes picos. Ao mesmo tempo, o número de novas mínimas na NYSE já superou o de novas máximas por 10 pregões consecutivos, um sinal que historicamente antecipa uma pressão de venda mais ampla no mercado.
Privorotsky, da Goldman Sachs, corrobora essa visão: "O sofrimento abaixo do topo dos índices é claro – ações de pequena capitalização, financeiras e outros setores sensíveis às taxas estão sob muito mais pressão do que o aparente sossego das giant techs indica."
Goldman Sachs: velocidade de alta das taxas já ultrapassou o ponto crítico
No atual debate de mercado, a avaliação da Goldman Sachs é particularmente relevante. Privorotsky destacou que o mercado acionário "surpreendeu pela resiliência", mas a velocidade de alta das taxas reais já soou o alarme.
Segundo o modelo de análise da Goldman, quando as taxas sobem mais de dois desvios padrões, o mercado acionário geralmente reage – o ponto crucial não é o nível absoluto das taxas, e sim a velocidade de alta. Atualmente, esse limite já foi superado. A alta mensal das taxas reais está entre as piores desde 2013.
Privorotsky também observou uma "assimetria peculiar no comportamento dos preços": quando os preços do petróleo e das taxas sobem juntos, o risco diante das taxas praticamente não responde; mas basta o petróleo subir para que as taxas sintam pressão imediatamente. Ele acredita que as expectativas de inflação para 5 e 10 anos ainda seguem a volatilidade dos preços da energia, mas o choque atual nas taxas é composto, em boa parte, pela alta das taxas reais, e não pelas expectativas inflacionárias.
Sua conclusão é direta e forte: "Posso ser extremamente otimista sobre a inteligência artificial e o ritmo do seu desenvolvimento, mas, no momento, esse otimismo é quase irrelevante, a menos que as questões de energia e taxas sejam resolvidas." A lógica é clara: controlar o preço do petróleo ajuda a moderar as taxas, que se estabilizando, criam espaço para uma recuperação mais ampla do mercado acionário.
Pressão de venda dupla: rebalanceamento trimestral e CTA
Além das pressões fundamentais, uma venda técnica está sendo liberada com força no final do trimestre.
A Goldman Sachs estima que os fundos de pensão precisarão vender cerca de US$ 33 bilhões em ações no fim do mês e trimestre (cerca de US$ 11 bilhões no final do mês e US$ 22 bilhões no trimestre), e comprar o mesmo valor em títulos. Esse montante está no percentil 97 em todas as projeções de compras e vendas dos últimos três anos, e no percentil 98 se considerado desde janeiro de 2000, próximo ao recorde histórico.
Paralelamente, o modelo CTA da Goldman indica que, se os preços ficarem estáveis, gestores sistemáticos venderão, na próxima semana, cerca de US$ 5,3 bilhões em futuros Russell 2000 – uma das maiores projeções de venda dos últimos seis anos.
Privorotsky considera este cenário "taticamente interessante", porque o final do mês e do trimestre deve dar suporte aos ativos de duration, mas admite que o dilema central é: entre a demanda dos fundos de pensão por títulos no rebalanceamento e a venda de índices pelas CTAs, quem vai piscar primeiro antes do fim do trimestre?
Impasse entre touros e ursos: quem piscará primeiro?
Na visão de Krinsky, a realidade atual do mercado é uma queda de braço entre touros e ursos – e nenhum dos lados provou estar certo até agora.
A lógica dos otimistas é: a amplitude do mercado está sendo suficientemente "limpa", podendo haver uma forte recuperação a qualquer momento; as taxas também podem cair fortemente em breve. Os pessimistas rebatem: amplitude continua se deteriorando, yields seguem subindo e o spread de crédito está ampliando – o S&P 500 não conseguirá se manter isolado por muito tempo.
Krinsky pessoalmente se inclina para o lado dos ursos, mas faz uma exceção tática – o setor de utilities (XLU). Ele destaca que, com o RSI abaixo de 35, o XLU subiu em 100% das ocasiões nos 5 pregões seguintes, com média de 2,7% de alta – risco/retorno atraente no momento.
Seu veredito final: esse desalinhamento não irá convergir suavemente como esperam os otimistas, "Acreditamos que isso só irá terminar quando os últimos resistentes finalmente cederem e houver ruptura para baixo."
O mercado de crédito já começou a mostrar fissuras não refletidas na volatilidade das ações – o high-yield credit default swap (HY CDX) atingiu o maior patamar desde abril, quando o VIX estava em 19,23, bem acima dos 16,35 atuais. Essa divergência pode ser o aviso mais claro sobre o próximo movimento do mercado.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
As exportações de petróleo bruto do Oriente Médio retornaram a 98% dos níveis anteriores à guerra! Relatório do JPMorgan revela que a “negociação de escassez de petróleo” está esfriando, mas a inflação energética ainda não saiu de cena
A equipe de analistas do JPMorgan, incluindo Natasha Kaneva, afirmou em um relatório de 29 de setembro: "A principal artéria das exportações de petróleo do Oriente Médio está sendo reaberta." Eles destacaram que, para uma região ainda em guerra, trata-se de uma "recuperação significativa", embora o progresso não pareça ser uniforme.
IPO de US$2 trilhões da Anthropic revela fraquezas: 47% da receita depende da Amazon e Google, 16 centavos de cada dólar vão para elas
O prospecto da Anthropic revela que, em 2025, 47% da sua receita será movimentada pelas plataformas de nuvem da Amazon e Google, um aumento significativo em comparação com os 11% de 2023. Para cada dólar de receita proveniente dessas plataformas, cerca de 16 centavos são pagos como taxa de distribuição, totalizando aproximadamente US$ 351 milhões ao longo do ano. Além disso, esses dois gigantes atuam simultaneamente como investidores, fornecedores de poder computacional, distribuidores e concorrentes diretos da Anthropic.
A disputa pelo poder computacional de IA se intensifica! Anthropic revela acordo de 84,5 bilhões de dólares, muito acima da estimativa de maio. SpaceX (SPCX.US) acelera ainda mais seu motor de crescimento em IA.
De acordo com relatos, a Anthropic concordou em pagar à SpaceX quase o dobro do valor anteriormente estimado pelos custos de poder computacional.
Preços de criptomoedas
Mais


