
Perspectiva do relatório financeiro do quarto trimestre da Micron Technology: Superciclo colide com altas expectativas e pressão dos vendedores a descoberto
 2026/09/24 06:41
🔥 Radar de Tendências das Ações dos EUA já disponível! 3 principais temas do mercado de ações dos EUA + 6 ações selecionadas + 7 eventos no calendário, onde estão as oportunidades nesta semana? Clique no link para ver todos os 22 direcionamentos de negociação em um gráfico→
- Resumo dos Pontos-Chave de Investimento
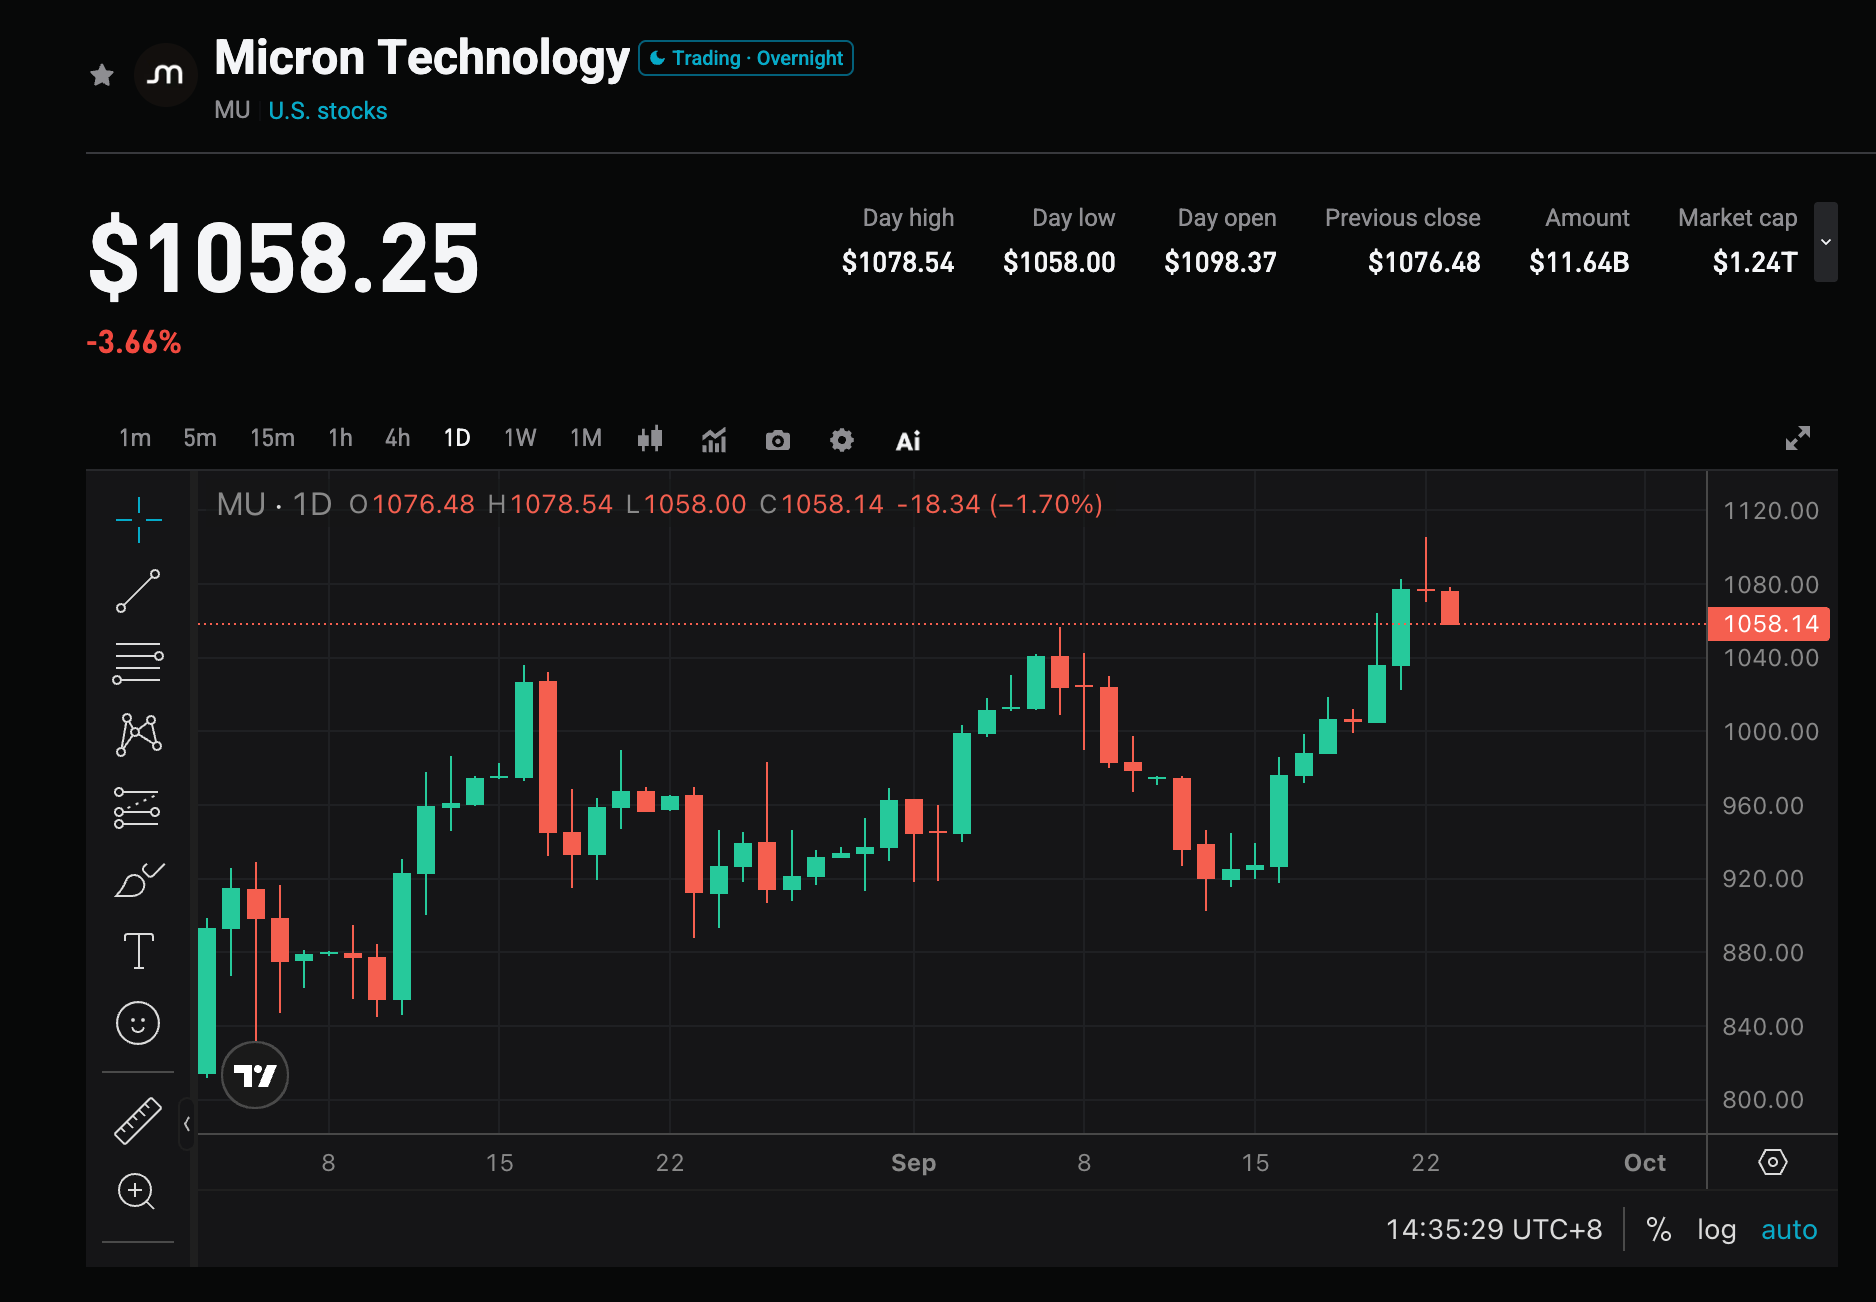
Micron Technology (MU.US) irá divulgar os resultados do quarto trimestre do ano fiscal de 2026 após o fechamento do mercado dos EUA em 30 de setembro de 2026, e a conferência telefônica está marcada para as 16:30 (horário da Costa Leste dos EUA). Anteriormente, a empresa projetou uma receita de US$ 50 bilhões ± US$ 1 bilhão, margem bruta não-GAAP em torno de 86% e EPS ajustado em cerca de US$ 31 ± US$ 1. O consenso de Wall Street espera uma receita entre aproximadamente US$ 50,8 e 51,1 bilhões (cerca de +349% YoY), e EPS ajustado em torno de US$ 31,43 (US$ 3,03 no mesmo período do ano anterior). Ao fechamento de 23 de setembro, a ação estava em US$ 1.071,88, queda diária de 2,22%; alta de aproximadamente 276% no ano e recuo de cerca de 14,6% desde o pico de US$ 1.255 em 25 de junho. Antes do resultado, coexistem aumento das posições vendidas e consenso de compra institucional; o verdadeiro ponto de disputa do mercado é se o guidance do próximo trimestre pode ser elevado, e por quanto tempo o ciclo de alta do setor de armazenamento pode durar.
- Quatro Principais Pontos de Atenção
Ponto 1: Será que os US$ 50 bilhões serão alcançados? Guidance do próximo trimestre é o núcleo do preço
A receita do Q3 já atingiu US$ 41,46 bilhões (+345,7% YoY) e o EPS ajustado ficou em US$ 25,11, bem acima do consenso. A previsão mediana do Q4 já é recorde e o mercado espera valores um pouco acima da própria indicação da empresa. Algumas instituições esperam uma receita de Q4 entre US$ 50,8 e 52 bilhões, e desejam guidance de EPS no Q1 de FY2027 na faixa de US$ 35-37. Se apenas atingir a indicação mediana e o guidance para o próximo trimestre for conservador, num ambiente de altas expectativas pode desencadear realização de lucros.
Ponto 2: Quanto tempo HBM totalmente utilizado e aumento de preço do DRAM ainda vão sustentar
Treinamento e inferência de IA continuam sendo o foco da demanda por HBM e DRAM de alta capacidade. A empresa declarou que a capacidade de HBM para 2026 já foi vendida; algumas fontes indicam que pedidos estão garantidos até 2027, e acordos de longo prazo elevam a visibilidade dos resultados. A diretoria já sinalizou no Q3 que a previsão de margem bruta para o Q4 inclui uma desaceleração no ritmo de aumentos de preços. Se no terceiro trimestre do calendário, os preços do DRAM continuarem a subir dois dígitos sequencialmente e o ritmo de crescimento do HBM4, determinarão o potencial de surpresas positivas.
Ponto 3: Margem bruta está próxima do topo deste ciclo de expansão?
A margem bruta não-GAAP do Q3 chegou a cerca de 84,9%, previsão do Q4 é de cerca de 86%. Algumas análises de Wall Street sugerem que mais de 80% da expansão das margens já teria ocorrido, e a elasticidade futura dependeria mais de mix de vendas, stickiness de preço e reprecificação de múltiplos do que de um novo patamar de margem bruta. Se a margem estagnar em torno de 86% e a diretoria enfatizar desaceleração nos aumentos de preços, o mercado pode mudar a narrativa de expansão de margens para topo do ciclo.
Ponto 4: O impacto da narrativa dos vendidos na precificação
Em 23 de setembro, MU caiu 2,22% para US$ 1.071,88, catalisado diretamente pelo reforço de posições vendidas de nomes conhecidos em Micron, ETF de semicondutores e alguns papéis de IA, argumentando que, após a normalização da oferta de DRAM, pode vir um ciclo de baixa, citando também que no mercado de DDR4 há mais vendedores do que compradores. A proporção de vendidos oficiais não é extrema, cerca de 2,6% das ações em circulação, aproximadamente 29,71 milhões de ações. O verdadeiro risco não é o número de vendidos, mas sim se o resultado não conseguir negar que o ciclo virou, o trading emocional pode ampliar a volatilidade. Em 23 de setembro, o mercado de opções atribuía volatilidade implícita de cerca de ±10,3% para o resultado após o fechamento em 30 de setembro.
- Riscos e Oportunidades Andam Juntos
Catalisadores de alta:
- Receita, EPS e margem bruta do Q4 acima dos guias médios e uma perspectiva para Q1 de FY2027 acima do consenso.
- HBM continua em plena capacidade, cobertura de contratos de longo prazo aumenta e diretoria confirma que o desequilíbrio entre oferta e demanda pode durar até 2027-2028.
- Fluxo de caixa livre e retorno ao acionista superando expectativas, reforçando a visão de alta lucratividade realizável e não apenas lucros de ciclo contábeis.
Riscos de baixa:
- Resultados apenas dentro do guia, perspectiva do próximo trimestre neutra, provocando compra no rumor e venda na notícia.
- Sinais de enfraquecimento de preços de DRAM/NAND normais, com o mercado preocupando-se se produtos além de HBM começam a sofrer pressão.
- Expansão de fábricas chinesas, alívio de gargalos de capacidade ou rumores de cortes de pedidos, somados à digestão das altas expressivas do ano.
- Sugestão de Estratégias de Negociação
- Lógica altista: Caso o Q4 supere claramente o centro do guidance (US$ 50 bi / US$ 31) e o guidance do próximo trimestre seja revisado para cima, com HBM e preços contratuais positivos, pode inibir de forma temporária a narrativa dos vendidos e impulsionar uma reprecificação dos lucros do próximo ano fiscal.
- Risco baixista: Caso os números venham apenas em linha, expansão da margem desacelere e/ou a diretoria seja mais cautelosa em relação à oferta/demanda para 2027, altas expectativas somadas à narrativa dos vendidos podem provocar um recuo próximo ou superior à volatilidade implícita das opções.
Dados-chave:
- Receita total e evolução YoY/quarter-over-quarter
- Margem bruta não-GAAP e EPS ajustado
- Remessas de HBM, cobertura de contratos de longo prazo e guidance para o FY2027 Q1
- Fluxo de caixa livre, capex e retorno ao acionista
Notas táticas (fechamento de US$ 1.071,88 em 23 de setembro):
- Antes do resultado: O preço recuperou do intervalo US$ 902-925 em meados de setembro, fechou em US$ 1.096,16 em 22/09, chegou a US$ 1.105,50 e depois recuou para US$ 1.071,88. Média de 20 dias está em US$ 979,69, 50 dias em US$ 933,51 e 200 dias em US$ 652,70. Resistência imediata em US$ 1.096-1.106, acima, US$ 1.132 / 1.154 / 1.213-1.255. Suporte imediato em US$ 1.064 / 1.044-1.048, depois US$ 1.016 / 975-980. Relação risco-retorno neutra antes do evento, volatilidade implícita de opções cerca de ±10,3% (US$ 961-1.182). Manter posição do evento sob controle, operar leve. Evitar alavancagem comprada abaixo de US$ 1.030.
- Estrutura comprada: Fechamento acima de US$ 1.096-1.106, pullback sustentando US$ 1.044-1.048. Alvos: US$ 1.132 / 1.154 e, mais distante, US$ 1.213 / 1.255 (máxima anterior). Stop pode ser colocado em US$ 1.030 ou, para estratégias mais conservadoras, na média de 20 dias (US$ 979).
- Estrutura vendida/hedge: Gap e não recuperação de US$ 1.044-1.048, ou tentativa fracassada acima de US$ 1.096-1.106. Alvos: US$ 1.016 / 975-980 / 933 (MMA de 50 dias) / 900.
Sugestão operacional: Expectativa já está alta, a operação do resultado deve focar na inclinação do guidance, não apenas no aumento anual massivo. Se vier acima do esperado e a perspectiva for positiva, focar em estruturas de pullback entre US$ 1.044-1.096 após a volatilidade; caso os dados sejam mornos ou a narrativa de ciclo mudar para negativa, evitar seguir subindo e atentar para a erosão da volatilidade das opções compradas. Pozicionamento e stop devem respeitar seu perfil de risco.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


