
Perspectiva do relatório financeiro do Q4 da Costco: validação de membros e retorno de capital após correção próxima ao mercado de baixa
 Bitget2026/09/23 04:08
🔥 Radar de Ações dos EUA já está disponível! 3 principais linhas temáticas das ações dos EUA + 6 ações selecionadas + calendário com 7 grandes eventos, onde estão as oportunidades nesta semana nas ações americanas? Clique no link para ver, em um só gráfico, 22 direções de negociação →
- Resumo dos pontos de investimento
Costco (COST.US) divulgará os resultados do quarto trimestre do ano fiscal de 2026 (16 semanas, encerrado em 30 de agosto) após o fechamento do mercado americano em 24 de setembro de 2026. As expectativas consensuais de Wall Street são de uma receita total de cerca de US$ 94,8 bilhões (aproximadamente +10,0% YoY), e um lucro por ação ajustado de aproximadamente US$ 6,53 (aproximadamente +11,2% YoY, no mesmo período do ano anterior, US$ 5,87); a previsão para o EPS anual é de cerca de US$ 20,5 (ano anterior cerca de US$ 18,2), e a receita anual pode ultrapassar US$ 301 bilhões.
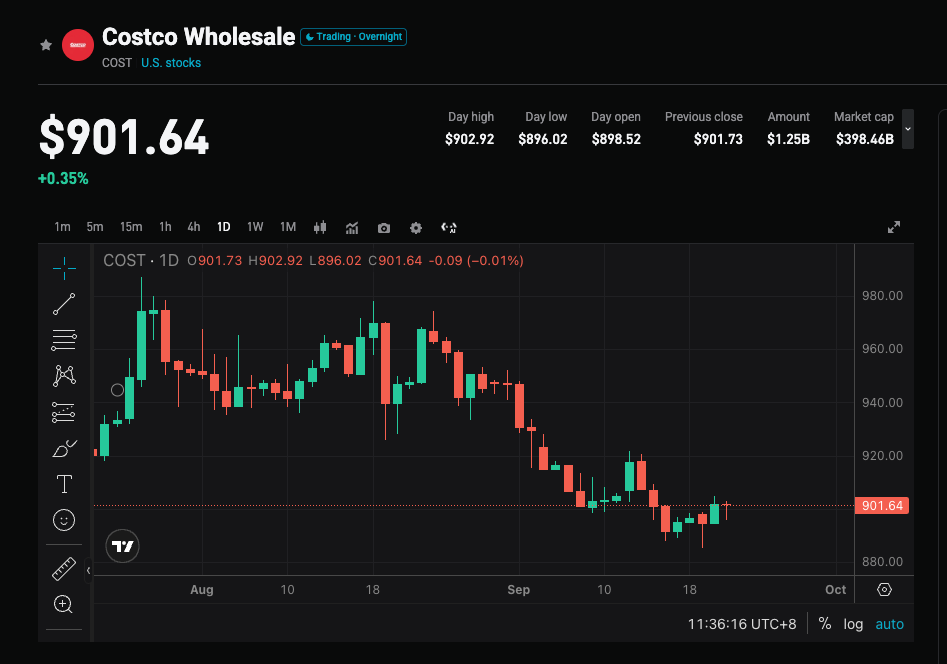
A empresa já havia divulgado anteriormente que as vendas líquidas do quarto trimestre foram de US$ 93,9 bilhões (+11,3% YoY), com vendas em mesmas lojas crescendo +9,4%, e +6,7% excluindo gasolina e efeitos cambiais. Portanto, o foco desta vez não é "se houve vendas ou não", mas sim na qualidade da taxa de associação, margem de lucro, como os reembolsos de tarifas serão reinvestidos e se, diante do cenário de caixa robusto, haverá pagamento de dividendos extraordinários/ recompra de ações. O preço das ações caiu cerca de 18% desde a máxima de maio (aprox. US$ 1.096,50) até o fechamento em 22 de setembro (US$ 899,41), havendo uma convergência simultânea de realização de lucros e confirmação de resultados.
- Quatro principais pontos de atenção
Ponto 1: O "flywheel" dos associados pode compensar a desaceleração do fluxo de clientes?
O principal gerador de lucro da Costco é a taxa de associação, e não o markup dos produtos. A receita com taxas de associação no 3º trimestre foi de US$ 1,37 bilhão (+10,7% YoY, excluindo efeito cambial, cerca de +9,9% YoY), com 82,9 milhões de associados pagantes (+4,1% YoY), dos quais 41,2 milhões são membros executivos (+9,6% YoY), e índices de renovação de 92,2% nos EUA/Canadá, e 89,7% globalmente. No 4º trimestre, é importante confirmar: o índice de renovação está estável? A penetração dos membros executivos pode continuar crescendo? A aquisição digital de clientes ainda prejudica as renovações futuras? Caso os indicadores de associação enfraqueçam, o mercado pode reprecificar a empresa de "varejo com alta valorização" para "varejo maduro".
Ponto 2: Vendas em mesmas lojas já conhecidas, margem de lucro é o verdadeiro diferencial
O topo da receita já está praticamente definido: vendas líquidas no quarto trimestre US$ 93,9 bilhões (+11,3% YoY), crescimento de vendas em mesmas lojas nos EUA +10,7%, vendas digitais em mesmas lojas +19,5%; vendas líquidas de agosto de US$ 23,7 bilhões (+9,9% YoY). O fluxo de clientes no 3º trimestre cresceu apenas +2,4% (ano anterior cerca de +5,2%), sendo o aumento impulsionado principalmente pelo ticket médio. O mercado realmente precifica margem bruta, margem dos principais produtos e taxa de despesas. Algumas instituições acreditam que, ao excluir o efeito único do reembolso tarifário do governo americano, o EPS do core business pode ser inferior ao consenso de US$ 6,53, sendo este um cenário mais otimista.
Ponto 3: Reembolso de tarifas, quase US$ 20 bilhões em caixa e expectativas de dividendos extraordinários
O balanço patrimonial é outra linha importante neste embate de expectativas. A empresa possui mais de US$ 18,9 bilhões em caixa e equivalentes, além de cerca de US$ 1 bilhão em investimentos de curto prazo e dívida de longo prazo de aproximadamente US$ 5,6 bilhões; há estimativas de que o caixa já esteja próximo de US$ 20 bilhões, e o valor do reembolso tarifário seja de cerca de US$ 1,5 bilhão. O mercado observará como a administração reinvestirá esse reembolso (pressionar preços, abrir lojas ou devolver aos acionistas), e se liberará dividendos extraordinários ou aumentará as recompras. Caso a empresa foque apenas em expandir lojas e evite retorno de capital, o caixa elevado pode não se converter em catalisador do preço das ações.
Ponto 4: Após a correção de valuation, a qualidade do guidance determinará a força da recuperação
O P/L futuro está em torno de 43 vezes, um pouco abaixo da média de 5 anos de cerca de 45 vezes, mas ainda caro frente a um crescimento de dígito simples a início de dois dígitos. O preço-alvo médio de Wall Street é entre US$ 1.085 a US$ 1.092, indicando potencial de valorização de cerca de 20%+, com classificação majoritária de "compra moderada". Após o resultado do 3º trimestre, a ação caiu cerca de 4%, mostrando que "cumprir expectativas" não é suficiente para COST — é preciso agradar nos itens de associados, margem e retorno de capital.
- Riscos e oportunidades coexistem
Catalisadores de alta:
- Crescimento de receita com taxas de associação permanece em dois dígitos, renovação EUA/Canadá mantém-se perto de 92%, membros executivos continuam crescendo mais rápido que o total de associados.
- Mesmo excluindo fatores únicos de tarifas, o EPS atinge ou supera US$ 6,53, e a margem central é melhor do que o esperado.
- Clareza sobre dividendos extraordinários, intensificação de recompras ou um uso claro para o caixa pode impulsionar a recuperação da avaliação.
Riscos de baixa:
- O EPS do core business fica abaixo do consenso devido a custos, tarifas ou pressão sobre a margem, e o mercado considera US$ 6,53 como "cenário mais otimista".
- Fluxo de clientes segue desacelerando, renovação cai devido a captação digital, enfraquecendo a narrativa do "fosso de associados".
- Falta de clareza no uso do caixa e perspectivas anuais conservadoras, combinadas com alta avaliação — o recuo pode se estender para a faixa de US$ 875 ou até US$ 844.
- Sugestão de estratégia de negociação
Lógica de compra: A participação nas vendas já foi comprovada. Se associados e margens superarem expectativas, e houver sinalização de dividendos extraordinários/ recompra, a realização de 18% pode virar catalisador para posicionamento de recuperação.
Risco de venda: O topo da receita já foi antecipado nas prévias mensais. Se a margem apenas "cumpre a meta", os indicadores de associação são estáveis, e o retorno de capital não se confirma, o ambiente de alta volatilidade facilita repetição do movimento do 3º trimestre: "resultados não desapontam, mas ação cai".
Dados-chave:
- EPS ajustado e se inclui itens únicos como reembolso de tarifas
- Receita com taxas de associação, taxa de renovação, velocidade de crescimento dos membros executivos
- Margem bruta/ margem principal (excluindo gasolina)
- Declarações sobre caixa, recompra e dividendos extraordinários; abertura de lojas e projeções para o ano
Anotações táticas (até o fechamento de 22 de setembro, US$ 899,41):
- Antes do balanço: o preço subiu por 4 dias seguidos de 16 de setembro a 21 (faixa US$ 885-896), no dia 22 chegou a testar US$ 903,40 no intraday e fechou em US$ 899,41. Ainda abaixo da média de 10 dias (~US$ 901), 20 dias (~US$ 919), 50 dias (~US$ 936) e 200 dias (~US$ 960), movimento de baixa no curto e médio prazo. Antes do evento, enroscado abaixo do número redondo de US$ 900, relação risco-retorno apenas razoável. Volatilidade implícita de opções cerca de ±3,3%–3,6% (faixa US$ 868–932). Controlar exposição ao evento, manter posições leves. Evitar alavancagem comprada abaixo de US$ 885.
- Estrutura de compra: fechamento volta acima dos US$ 910–922, reteste mantém suporte em US$ 900/ US$ 888–896. Resistências acima: US$ 936 (média de 50 dias) / US$ 960 (média de 200 dias). Stop pode ser colocado em US$ 885, ou ajustado para baixo conforme tolerância ao risco, abaixo de US$ 875.
- Estrutura de venda/ hedge: não recupera US$ 888–896 após gap no dia, ou falha tentativa em US$ 910–922. Suportes: US$ 885 / US$ 875 / US$ 844 (mínima em 52 semanas).
Sugestão operacional: Se resultados e retorno de capital superarem expectativas, e o fechamento mantiver-se firme em US$ 910–922, observar para montagem de posição após recuo em US$ 900 / US$ 888–896; se apenas confirmarem vendas já conhecidas, lucros ou fraqueza nos associados, atenção para volatilidade entre US$ 868–932 e suportes em US$ 885 / US$ 875 / US$ 844. A exposição e o stop devem ser compatíveis com sua tolerância ao risco.
Declaração de responsabilidade: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


