
Prévia do relatório financeiro do Q2 da BlackBerry: pode o QNX compensar a "janela vazia" de grandes contratos em comunicação segura?
 2026/09/23 03:45
- Pontos-chave de Investimento
BlackBerry (BB.US) divulgará os resultados do segundo trimestre do ano fiscal de 2027 no pré-mercado dos EUA, em 24 de setembro de 2026, com conference call marcada para as 8h00 (horário do leste dos EUA). O guidance da empresa para a receita total está entre US$ 137 milhões e US$ 148 milhões, enquanto o consenso de Wall Street está em aproximadamente US$ 143 a US$ 146 milhões, em comparação aos US$ 129,6 milhões do mesmo período do ano anterior (+10% a +12% YoY); o guidance para lucro por ação (EPS) não-GAAP está entre US$ 0,03 e US$ 0,04, com consenso no patamar superior de US$ 0,04 (estável em relação ao ano anterior).
No trimestre anterior, a empresa reportou receita de US$ 152,9 milhões (+26,0% a/a) e EPS ajustado de US$ 0,04, superando as expectativas em ambos os indicadores e revisando para cima sua projeção anual, o que fez as ações subirem cerca de 20% no dia seguinte, para depois devolver parte dos ganhos. O principal dilema neste trimestre é claro: se o QNX pode manter um crescimento de alta qualidade, e se a receita de comunicação segura, após contratos de grande escala com o governo canadense terem sido "antecipados", terá um recuo controlável.
- Quatro Principais Pontos de Atenção
Ponto 1: Qualidade do Crescimento do QNX — Licenciamento de desenvolvimento pode voltar a validar o potencial de royalties?
O QNX é o principal pilar da precificação atual. No Q1, a receita desse segmento foi de US$ 72,3 milhões (+26,0% a/a), margem bruta ajustada subiu para 86%, licenciamento de desenvolvimento atingiu o maior nível em oito trimestres e backlog de royalties chegou próximo de US$ 1 bilhão. O guidance de receita do QNX para este trimestre está entre US$ 70 milhões e US$ 75 milhões, com EBITDA ajustado de US$ 16 a US$ 21 milhões.
O mercado não olha apenas se há crescimento, mas sim sua composição: o licenciamento de desenvolvimento continua forte? Royalties acompanham? Plataformas industriais, robótica ou saúde conseguem compensar o ciclo automotivo? Se a receita atingir o topo do guidance e o licenciamento continuar robusto, reforçará a visibilidade do fluxo de caixa plurianual; se depender apenas de serviços pontuais, pode ser interpretado como queda da qualidade do crescimento.
Ponto 2: Recuo sequencial na comunicação segura — período normal de baixa ou início de demanda enfraquecida?
A receita de comunicação segura no Q1 foi de US$ 73,6 milhões (+24,0% a/a), amplamente beneficiada pela expansão e renovação plurianual do contrato com o Shared Services Canada. A administração já sinalizou que “grandes contratos não são recorrentes todo trimestre”. O guidance do segmento caiu para US$ 57 a US$ 63 milhões, com EBITDA ajustado de US$ 5 a US$ 10 milhões.
Ponto de observação crucial é a resiliência da receita recorrente: no Q1, Annual Recurring Revenue (ARR) ficou em US$ 220 milhões (+5% a/a), e Dollar-Based Net Retention Rate (DBNRR) em 92%. Se a receita ficar perto do topo do guidance e a retenção mostrar recuperação, o mercado aceitará mais facilmente que trata-se de uma questão de ritmo; se abaixo do guidance ou com nova queda na retenção, poderá haver reavaliação sobre a sustentabilidade dos contratos governamentais.
Ponto 3: Margem e Fluxo de Caixa — trimestre de “digestão” ou regressão de lucros?
O guidance para EBITDA ajustado no trimestre é de US$ 20 a US$ 30 milhões, com fluxo de caixa operacional entre estabilidade e US$ 10 milhões, bem abaixo do EBITDA ajustado de US$ 36,3 milhões no Q1 (+144,0% a/a). O guidance para licenciamento está em US$ 10 milhões, mais alto que os US$ 6,6 milhões do ano anterior, trazendo algum amortecimento.
A alta margem incremental do QNX é chave para o leverage no médio prazo. Se a receita total performar bem e o QNX representar maior participação, o EBITDA pode ir ao topo da faixa; se a receita pender para comunicação segura, de menor margem, ou custos subirem, a companhia pode apresentar “receita aceitável e lucro abaixo do esperado”, cenário desfavorável para trades de alta volatilidade.
Ponto 4: Defesa do guidance anual e narrativa de Physical AI
O guidance anual segue em receita de US$ 594 a US$ 621 milhões, EBITDA ajustado de US$ 119 a US$ 139 milhões, EPS não-GAAP de US$ 0,16 a US$ 0,20 e fluxo de caixa operacional próximo a US$ 100 milhões. Já houve revisão para cima no Q1, então agora o foco é se a companhia manterá a orientação ou ajustará para cima novamente.
No conference call, vale acompanhar discussões sobre adoção do design Alloy Kore, avanços em Physical AI/robótica e se o suporte do QNX a aceleradores edge como Hailo já está gerando encomendas mensuráveis. Esses projetos ainda em fase inicial devem contribuir pouco para a receita a curto prazo, mas o tom da empresa sobre eles influenciará diretamente o prêmio de crescimento.
- Riscos e Oportunidades
Catalisadores de alta:
- Receita do QNX perto ou acima de US$ 75 milhões, licenciamento e royalties em alta, reforçando visibilidade de fluxo de receita plurianual.
- Receita de comunicação segura acima do guidance médio, ARR e taxa de retenção de 92% estáveis, mostrando que o grande contrato do Q1 não foi uma antecipação do crescimento futuro.
- EBITDA ajustado perto de US$ 30 milhões, com reafirmação ou ajuste positivo no guidance anual de receita e EBITDA.
Riscos de baixa:
- Receita total perto do piso do guidance, de US$ 137 milhões, QNX com desaceleração notável e retração do topo nos licenciamentos.
- Comunicação segura abaixo de US$ 57 milhões, ou queda continuada na retenção, levantando dúvidas sobre estabilidade dos contratos governamentais.
- Resultados apenas “em linha com o guidance” e comunicação cautelosa quanto a Alloy Kore/Physical AI, com o preço já ficando longe dos topos, podendo estimular realização de lucros.
- Recomendações de Estratégia de Trading
Lógica altista: Estrutura saudável do QNX (licenciamento + royalties fortes), recuo da comunicação segura menor que o esperado, EBITDA e fluxo de caixa na parte superior do guidance, e manutenção da projeção anual. Essa combinação sugere uma digestão de ritmo e não mudança de fundamento, facilitando recuperação de sentimento.
Riscos de baixa: Receita e lucro só “cumprindo a risca”, qualidade média do QNX, recuo na comunicação segura interpretado como queda de demanda, ou guidance anual sem revisão positiva. A empresa superou o consenso os últimos quatro trimestres (surpresa média de 94,6% segundo Zacks), logo o mercado já precifica nova “surpresa”. Performance fraca pode derrubar o múltiplo.
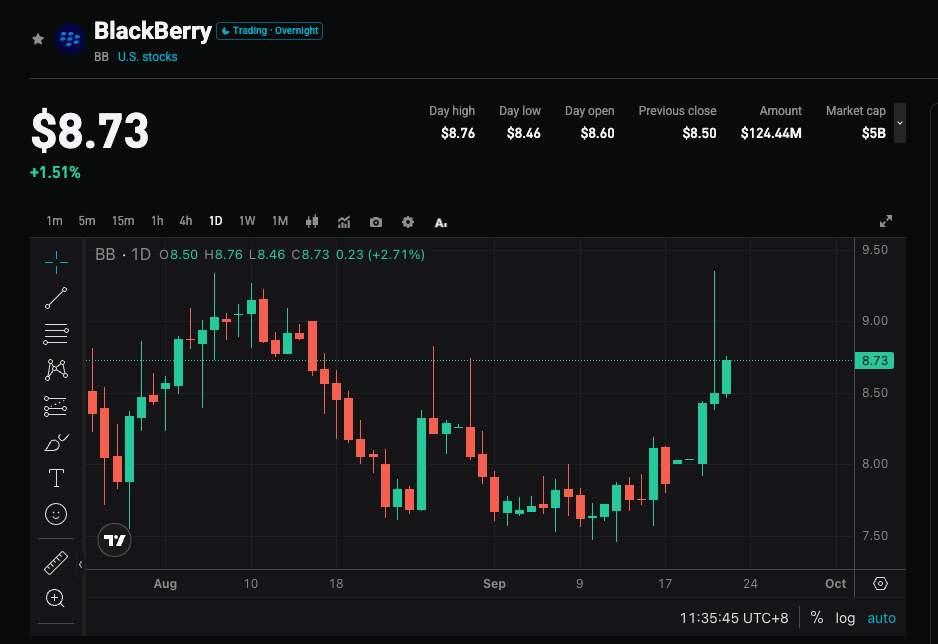
Notas Táticas (BB, fechamento de 22 de setembro em US$ 8,62):
- Pré-earnings: Após subir da faixa US$ 8,00–8,15, testou US$ 9,22 intraday antes de fechar em US$ 8,62. Média dos 50 dias está em US$ 8,70, sobreposta à resistência dos US$ 9,00–9,20. Relação risco-retorno antes do resultado é neutra, com volatilidade implícita ~±9% (faixa de US$ 7,85–9,40). Gerencie tamanho da posição, prefira exposições leves. Evite alavancar comprado abaixo de US$ 8,00.
- Estrutura altista: Fechamentos acima de US$ 9,00–9,20, com suporte confirmado em US$ 8,40–8,50. Resistências em US$ 10,00/10,30. Stop loss pode ficar em US$ 8,20, ou abaixo de US$ 8,00 conforme perfil de risco.
- Estrutura baixista/hedge: Se após gap de abertura não recuperar US$ 8,40–8,50, ou falhar nos US$ 9,00–9,20. Suportes em US$ 8,00/7,50/6,10.
Dados chave:
- Receita total e crescimento anual (vs. consensus de US$ 143 milhões)
- Receita do QNX, composição de desenvolvimento e royalties
- Receita de comunicação segura, ARR e DBNRR
- EBITDA ajustado, fluxo de caixa operacional e eventuais revisões na projeção anual
Recomendação operacional: Com resultados e guidance positivos, avalie oportunidades na correção pós-abertura; se resultados estiverem apenas em linha ou comunicação segura for claramente fraca, fique atento a alta volatilidade do pré ao durante o pregão, evitando compras no topo. Ajuste posição e stop de acordo com seu perfil de risco.
🔥 Radar de Tendências das Ações dos EUA já disponível! 3 principais temas do mercado + 6 ações selecionadas + 7 datas relevantes no calendário - onde estão as oportunidades desta semana? Clique e veja em um gráfico os 22 direcionamentos operacionais →
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


