
Instituições: preço do ouro atingirá US$ 4.750 no quarto trimestre e US$ 5.250 no terceiro trimestre do próximo ano; preço do cobre também receberá benefícios de longo prazo.

Investing.com Brasil, 21 de setembro—— A mais recente estratégia de alocação da Société Générale da França indica que, no quarto trimestre, continuará com alta exposição em ações e commodities, reduzindo a exposição em títulos do governo, mantendo sua perspectiva otimista para o ouro e o cobre. Sob o pano de fundo de diversificação geopolítica, questionamentos sobre a credibilidade do dólar e a contínua compra de ouro pelos bancos centrais, há amplo espaço para a valorização do metal. A instituição estipulou um alvo máximo de 5.250 dólares/onça. Além disso, a demanda por cobre é puxada pela construção de infraestruturas de IA e pela oferta restrita no longo prazo, tornando provável uma alta constante dos preços do cobre. O risco de pagamento dos juros da dívida americana torna-se evidente, enfraquecendo ainda mais o valor dos títulos do tesouro e favorecendo ativos de commodities.
O processo de aumento das taxas de juros por vários bancos centrais ao redor do mundo continua, marcando o início de um novo ciclo de aperto monetário.
O time de pesquisa da Société Générale acredita que, mesmo com a continuidade do aperto da política monetária, será difícil suprimir rapidamente as pressões inflacionárias, dando ao ouro um sólido valor de alocação. O banco publicou
Rebalanceamento de Ativos: Aumentar a Exposição em Renda Variável e Commodities, Reduzir Títulos do Tesouro
A Société Générale destaca que, para a alocação de ativos no quarto trimestre, a proporção de ouro e commodities permanece em 10%, igual ao terceiro trimestre. A fatia de ativos de renda variável é ajustada de 55% para 58%, enquanto a participação em títulos do governo é reduzida de 15% para 12%, mantendo ainda 5% em títulos indexados à inflação e 5% em títulos corporativos.
Analistas do banco observam: “De 2026 até o momento, os desempenhos dos diversos ativos divergem fortemente, com ações e commodities se destacando e o mercado de renda fixa sob pressão. Nosso portfólio SGMAP, focado em renda variável e commodities, obteve retornos expressivos neste cenário. Para frente, commodities continuam essenciais para a proteção contra riscos geopolíticos e climáticos.
Múltiplas Lógicas em Sintonia: Ouro Mantém Perspectiva de Alta
No portfólio multiativos, o ouro continua tendo papel fundamental. A Société Générale acredita que os trades de depreciação das moedas estão retornando.
Analistas destacam: “Os bancos centrais continuam comprando ouro e vendendo títulos do Tesouro dos EUA. A fragmentação geopolítica e preocupações com a credibilidade fiscal e monetária intensificam a demanda por ativos alternativos de reserva.”
Além do suporte estrutural de compras constantes dos bancos centrais, fatores cíclicos positivos também se acumulam. O banco prevê que, na segunda metade do ciclo, a queda das taxas reais reduzirá o custo de oportunidade de ativos como o ouro, o enfraquecimento do dólar e a volta dos recursos para ETFs de ouro também impulsionarão os preços. Os estoques globais de ETFs de ouro já voltaram a quase 3.000 toneladas, evidenciando a recuperação da demanda de investimento.
Com base nisso,
Oferta e Procura de Cobre Aperta, Nova Capacidade Distante
O cobre também é uma das grandes apostas do banco. Analistas avaliam que a expansão massiva de centros de dados de inteligência artificial impulsionará de forma duradoura a demanda por cobre, essencial para a indústria, enquanto o lado da oferta dificilmente acompanhará esse crescimento. No primeiro semestre de 2026, a produção de minério de cobre pode recuar 1,1% na comparação anual, e este ano pode registrar a primeira queda anual de produção desde 2017. O problema estrutural deriva de uma década de investimentos insuficientes e escassez de novos projetos. O aumento de preços pode incentivar mais mineração, mas o aumento efetivo de capacidade é improvável antes de 2030.
As previsões de preço mostram que,
Preocupações com Dívida Americana Persistem, Juros Viram Novo Risco
O relatório também alerta para os riscos da dívida dos EUA. O problema não é apenas o déficit fiscal básico, mas também a pressão dos custos com juros. Segundo o Escritório de Orçamento do Congresso, embora o déficit básico esteja abaixo dos picos de crises passadas, com o aumento dos juros, até meados da década de 2030, os custos líquidos com juros poderão se aproximar de 5% do PIB, e o déficit fiscal geral permanecerá acima de 6% do PIB por um longo período.
A equipe de taxas do banco observa que,
Considerações Finais
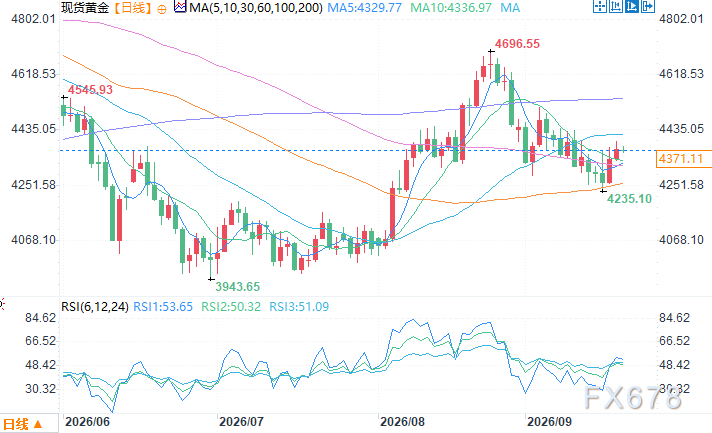
Gráfico diário do ouro spot Fonte: Investing.com Brasil
Horário de Brasília, 21 de setembro, 10:42 — Ouro spot cotado a 4.366,11 dólares/onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Quatro lançamentos em 25 dias à vista! Rocket Lab (RKLB.US) acelera lançamentos de foguetes e impulsiona ambição pelo "infradesenvolvimento de IA no espaço"
Após mais uma missão bem-sucedida, o 97º foguete Electron da Rocket Lab já está posicionado na plataforma de lançamento. Este voo será o quarto lançamento da Rocket Lab em 25 dias e também o 18º lançamento em 2026.
O "buraco negro da dívida" por trás do avanço da IA: nos próximos 5 anos, pode ser necessário US$ 1,2 trilhão em financiamento externo
O avanço acelerado da IA está criando um "buraco negro de dívida" sem precedentes: estimativas do Bank of America mostram que, entre 2025 e 2030, os gastos totais de capital para a construção de data centers de IA chegarão a 5 trilhões de dólares, sendo que apenas a necessidade de financiamento externo das principais gigantes da nuvem varia de 1,2 a 1,5 trilhão de dólares. Empresas como Amazon e Meta já enfrentam escassez de fluxo de caixa livre, enquanto Nvidia e Broadcom silenciosamente assumem o papel de "fiadores invisíveis" — uma grande aposta de capital que vem remodelando o mercado global de crédito já começou.
Analista faz previsão ousada: Lucro da Micron (MU.US) no ano fiscal de 2027 pode superar o da Microsoft (MSFT.US), preço dos armazenamentos será o fator decisivo
Um trimestre com potencial para um lucro líquido de 35 bilhões de dólares, a Micron (MU.US) terá lucro superior ao da Microsoft (MSFT.US)?
Preços de criptomoedas
Mais


