
Executivo de fundo afirma: Ouro está atrelado ao crédito fiscal dos EUA, sendo a proteção definitiva contra riscos, e não os títulos do Tesouro Americano.

Investing.com, 18 de setembro — Após o aumento da taxa de juros pelo Federal Reserve, o rendimento dos títulos de 10 anos dos EUA recuou, mas Jeff Sarti, CEO da Morton Wealth, permanece confiante no ouro. Ele aponta que o ouro é um ativo exclusivo de seguro de proteção, superando amplamente o valor de defesa dos títulos do Tesouro dos EUA. O alto endividamento dos EUA e o déficit elevado restringem o espaço para aumento de juros pelo Fed, tornando o risco fiscal o principal foco do mercado. A movimentação do preço do ouro deixou de ser influenciada apenas pela política monetária, passando a ser ancorada pelo crédito fiscal dos EUA, tornando o investimento em ouro de longo prazo bastante vantajoso.
As medidas do Federal Reserve para trazer a inflação de volta à meta de 2% trouxeram uma confiança rara ao mercado na curva de rendimento de longo prazo, e o rendimento dos títulos de 10 anos dos EUA voltou para abaixo da marca de 5%. No entanto, Jeff Sarti, CEO da Morton Wealth, tem uma opinião diferente,
O ouro não é um ativo de rendimento, mas sim um seguro de proteção para o portfólio
Jeff Sarti afirma que, se pudesse escolher apenas um dos dois ativos para investir, escolheria o ouro para o longo prazo, sem hesitação. Ele ainda comenta que muitos investidores caem em uma armadilha ao comparar, lado a lado, o ouro, que não gera renda de juros, com os títulos do Tesouro dos EUA, que possuem rendimento fixo. A principal função dos títulos do Tesouro dos EUA é gerar uma renda estável para o detentor, enquanto o ouro cumpre um papel essencialmente diferente na alocação de ativos.
Ele diz,
Espaço para aumento de juros pelo Fed é limitado; endividamento restringe escolhas de política
O Fed anunciou o aumento da taxa básica em 25 pontos-base, ajustando a taxa dos Fed Funds para o intervalo entre 3,75% e 4,00%. Essa decisão, publicada às 2h no horário de Pequim, mostrou um tom mais hawkish do que o esperado e se deve à inflação ainda persistentemente acima da meta do banco central. O índice de preços ao consumidor dos EUA subiu 0,4% em agosto em comparação com o mês anterior, acumulando um aumento de 3,4% nos últimos doze meses, enquanto a inflação subjacente subiu 2,4% em relação ao ano anterior.
Jeff Sarti reconhece o caminho de aperto monetário do Fed, porém questiona se um único aumento de 25 pontos-base, ou seguidos pequenos aumentos, são realmente capazes de reverter a tendência inflacionária. Para ele, esses aumentos pontuais são mais "ruído" de mercado, e as verdadeiras sinalizações importantes estão no âmbito fiscal. Atualmente, o tamanho da dívida dos EUA e do sistema financeiro é muito maior do que em ciclos de inflação anteriores, e o atual presidente do Fed não consegue mais repetir as medidas agressivas de aumento de juros conduzidas por Paul Volcker à época,
Mesmo que o aumento dos juros eleve o custo de financiamento para empresas e para o governo federal, o Fed não pode permitir que a inflação saia do controle, encontrando-se forçado a manter a política apertada.
Dificuldade fiscal pressiona e pode forçar restrições orçamentárias via mercado de títulos
Para Jeff Sarti, o cerne do atual conflito do mercado deixou de ser a política monetária e passou para a política fiscal. Durante muitos anos, o ambiente de juros historicamente baixos permitiu que o governo dos EUA aumentasse os gastos públicos sem sentir imediatamente a pressão de custos crescentes de financiamento. Para corrigir esse desequilíbrio, seria necessário cortar gastos públicos, mas, no contexto atual, tal medida dificilmente será implementada.
Em um futuro próximo, é bastante provável que os EUA mantenham déficits fiscais na casa do trilhão de dólares, reduzindo cada vez mais o espaço de manobra do Federal Reserve. Com o ajuste fiscal improvável a curto prazo e a política monetária cada vez mais pressionada, todas as opções apresentam dificuldades, restando ao mercado de títulos determinar os preços finais.
Conclusão
A sustentabilidade fiscal e a confiança no dólar americano estão se tornando a base da lógica por trás do preço do ouro, que não responde mais apenas às oscilações da política monetária do Fed, mas atua como um observador imparcial do mercado, ignorando ruídos de curto prazo e medindo a confiança global na segurança dos títulos dos EUA e do dólar. Pequenas altas nas taxas podem comprovar temporariamente o compromisso do Fed com o controle da inflação, mas não resolvem questões fiscais profundas. O valor do ouro no longo prazo não depende de um aumento pontual de juros, e sim de ver se os EUA conseguem restabelecer a confiança fiscal.
Ao final, Jeff Sarti aconselha,
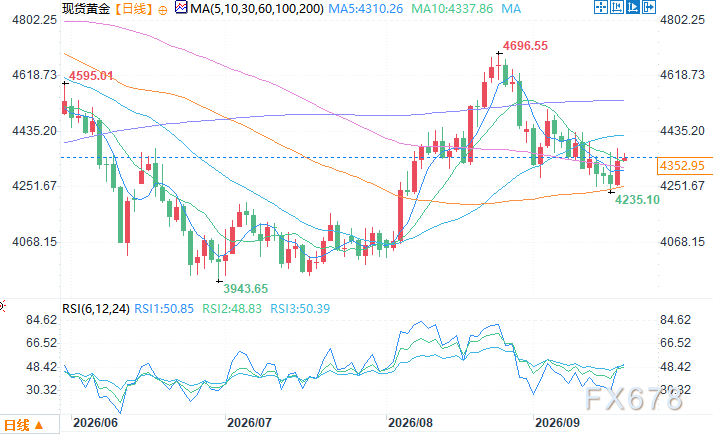
Gráfico diário do ouro à vista, fonte: Investing.com
Horário de Pequim, 18 de setembro, 9:50 — Ouro à vista cotado a US$ 4347,95/onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


