
Da divulgação do CPI à disparada das taxas de juros: análise dos culpados pela queda do ouro

Site de Notícias Financeiras 15 de setembro—— Diversos fatores impulsionam a taxa de juros real dos títulos americanos, ouro permanece sob pressão, ponto de inflexão do mercado de olho nos dados dos EUA
Na sessão Ásia-Europa desta terça-feira (15 de setembro), o ouro à vista continua em queda, sendo negociado atualmente a 4.276 dólares, queda de 0,52%.
Recentemente, as taxas de juros reais continuam disparando; assim que o CPI foi divulgado, esperava-se que as taxas reais caíssem temporariamente, mas no final, após uma pequena queda intradiária, houve um grande repique, sendo a recuperação até maior do que a das taxas nominais representadas pelo rendimento dos títulos de 10 anos dos EUA.
Pela fórmula, taxa nominal = taxa real + expectativa de inflação + prêmio de risco de inflação (IRP); normalmente agrupamos expectativa de inflação + prêmio de risco de inflação IRP dentro da expectativa ampla de inflação, mas quando há eventos positivos, é necessário separá-las para compreender melhor a dinâmica. No dia de divulgação do CPI, como a maior parte do pessimismo já havia sido absorvida pelo mercado, foi preciso olhar para a subcategoria IRP.
Ou seja, a queda nominal da taxa de juros naquele dia se deu pelo forte declínio instantâneo do IRP, pois o mercado avaliou que embora a inflação tenha excedido ligeiramente as expectativas, a preocupação com deterioração significativa desapareceu; porém, a elevação endógena da taxa de juros real foi o principal motivo para o avanço final das taxas, sendo também a razão pela qual o preço do ouro recuou recentemente.
Resiliência da inflação: período de manutenção de juros altos se prolonga
A inflação americana não explodiu, mas a velocidade de queda é muito mais lenta do que o mercado esperava, com a inflação de serviços essenciais e aluguel mostrando forte rigidez.
Se a inflação não recua, o Federal Reserve não tem espaço para cortar juros rapidamente, fazendo com que o mercado seja forçado a precificar por mais tempo "por quanto tempo os juros altos vão permanecer", incluindo até mesmo a possibilidade de mais um aumento.
Analisando pela estrutura de decomposição das taxas, a taxa real é igual à taxa nominal menos a expectativa de inflação. A rigidez da inflação sustenta a expectativa inflacionária, e como a taxa nominal não cede, ambas forçam a alta da taxa real, elevando o rendimento dos TIPS.
Este é o fator central e mais duradouro da atual alta das taxas de juros reais.
Resiliência dos fundamentos econômicos: taxa de juros real de equilíbrio está subindo
A economia dos EUA não caiu em recessão, consumo e emprego mantêm uma resiliência acima do esperado, e a economia é capaz de suportar o ambiente atual de juros elevados.
Pela teoria clássica de Fisher, a taxa de juros real é o retorno real do capital físico, determinado pelo equilíbrio entre oferta de poupança e demanda de investimento: com a demanda econômica aquecida, disposição das empresas para investir forte, retorno do capital elevado, o custo real do dinheiro inevitavelmente sobe, e a taxa de juros real de equilíbrio se eleva.
O mercado não está mais precificando que "o Federal Reserve será rapidamente forçado a cortar juros para salvar a economia"; a ausência dessa expectativa eleva ainda mais a expectativa futura para a taxa de juros, em ressonância com a rigidez inflacionária, impulsionando em conjunto o centro da taxa real para cima.
Não são os aumentos de juros que prejudicam a economia, mas sim o fato da economia aguentar, permitindo que os juros sejam mantidos em patamares elevados—esse é o contexto de base para a alta das taxas nesta rodada.
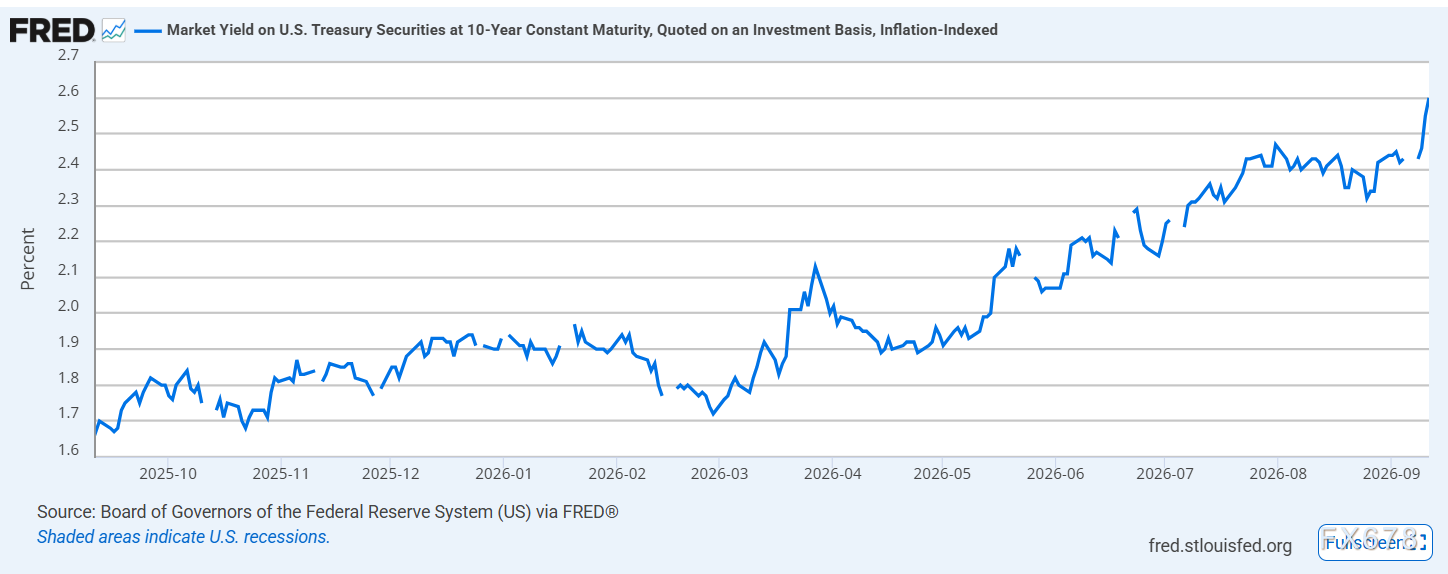
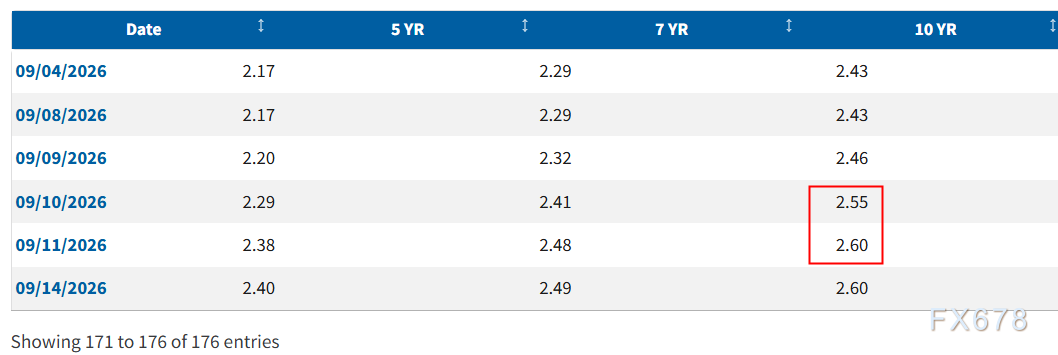
(Visão geral do rendimento dos TIPS de 10 anos, fonte: Federal Reserve)
Ao comparar com o rendimento dos títulos do Tesouro de 10 anos, percebemos que após a divulgação do CPI, o rendimento dos títulos de 10 anos subiu 0,12bp, mas o TIPS subiu 0,5bp, sendo o impulsionador principal o IRP, que caiu fortemente em 0,48bp à medida em que as preocupações extremas com inflação foram dissipadas.
Oscilação contínua do preço do petróleo: reforçando expectativa de manutenção de juros altos
A volatilidade contínua do preço internacional do petróleo é um fator lateral de oferta que não pode ser ignorado na rigidez inflacionária atual.
Conflitos geopolíticos, descompasso global entre oferta e demanda e outros fatores combinados dificultam uma queda estrutural dos preços do petróleo, que ao invés disso, volta a subir em pontos-chave.
Como a commodity mais central, a alta do petróleo se transmite à inflação final do consumidor via múltiplos canais como transporte, matérias-primas químicas e custos de bens de consumo, gerando pressão inflacionária importada.
Pela estrutura de decomposição das taxas, o impacto dos choques do petróleo na taxa real é duplo.
Por um lado, a elevação recorrente dos preços do petróleo reforça a incerteza sobre a queda da inflação, sustentando ou elevando as expectativas inflacionárias, dificultando o início do ciclo de corte de juros pelo Federal Reserve; por outro lado, o petróleo é um choque de oferta, elevando a inflação de custos e não de demanda, trazendo pressão do tipo "stagflation", forçando o Federal Reserve a priorizar inflação em detrimento do crescimento econômico, o que prolonga a manutenção dos juros elevados, elevando a taxa real.
Ao mesmo tempo, a incerteza dos preços do petróleo pode, em determinados momentos, elevar o prêmio de risco de inflação IRP.
Quando o mercado teme que a alta contínua do petróleo cause um segundo efeito inflacionário, o IRP é pressionado para cima, fazendo com que o rendimento dos títulos nominais dos EUA obtenha um prêmio extra de risco de inflação sobre o avanço das taxas reais; somado à pressão do maior fornecimento de títulos do Tesouro, eleva ainda mais o prêmio de prazo, aumentando a pressão altista sobre os juros longos—sendo um dos maiores responsáveis pelas altas acentuadas dos títulos de 10 anos em vários países.
Pressão da oferta de títulos dos EUA: prêmio de prazo mais alto aliado à decepção com expectativa de apoio político
O déficit fiscal federal dos EUA permanece elevado, o Tesouro continua emitindo grandes volumes de títulos de longo prazo e o mercado teme excesso de oferta destes papéis, exigindo prêmios de prazo maiores para absorver esses títulos, elevando os rendimentos nominais do Tesouro pelos fundamentos de oferta.
Ao mesmo tempo, o mercado é pessimista em relação à eficácia do programa de recompra de títulos do Tesouro.
Quase metade dos gestores de fundos acha que a recompra terá impacto nulo sobre os juros, enquanto quase um terço acredita que pode até elevar os rendimentos. A decepção com o apoio da política equivale à retirada do "colchão de segurança" do mercado de títulos, tornando a precificação dos longos ainda mais vulnerável: qualquer venda concentrada pode gerar rápida escalada nas taxas, como espiral de retroalimentação negativa.
Resumo e Análise Técnica:
O ouro é um ativo de longo prazo e sem rendimento, cuja precificação depende fortemente das taxas reais como principal fator de desconto.
A elevação da taxa real significa custo de oportunidade maior para manter ouro, o valor presente dos fluxos de caixa futuros (juros zero) do ouro cai, pressionando o preço do metal.
Esta alta das taxas reais tem múltiplos fundamentos estruturais: rigidez inflacionária alonga o período de juros altos, resiliência da economia eleva a taxa de juros real de equilíbrio, oscilações contínuas do petróleo reforçam expectativas de inflação de oferta, e pressão da oferta de títulos dos EUA eleva o prêmio de prazo.
Esses fatores formam juntos uma base sólida para a elevação do centro da taxa real, não sendo resultado de uma simples oscilação de sentimento de curto prazo.
O breve repique do ouro gerado pela queda do IRP é mera realização do alívio de riscos extremos, força fraca, incapaz de reverter a pressão sustentada sobre o ouro trazida pela alta estrutural da taxa real.
Portanto, enquanto não houver uma inflexão clara na taxa real, é difícil alterar substancialmente o panorama de pressão para o ouro no médio prazo.
Este artigo aborda principalmente pelo viés das taxas de juros, porém, a precificação do ouro não depende apenas disso. A compra de ouro pelos bancos centrais, negociações de desvalorização do dólar/fiat, demanda por proteção, entre outros fatores, também são forças autônomas de demanda, podendo até, em determinados períodos, compensar a pressão das taxas reais. Limitado pelo escopo deste artigo, estes pontos não foram explorados, ficando para análise futura.
Tecnical: o ouro à vista está consolidando em patamar baixo, recebendo suporte da linha de pescoço de um pequeno ombro-cabeça-ombro, sugerindo uma pequena formação de topo; porém, topos formados em níveis baixos podem se tornar armadilhas para vendidos, não exigindo grande preocupação dos investidores comprados.
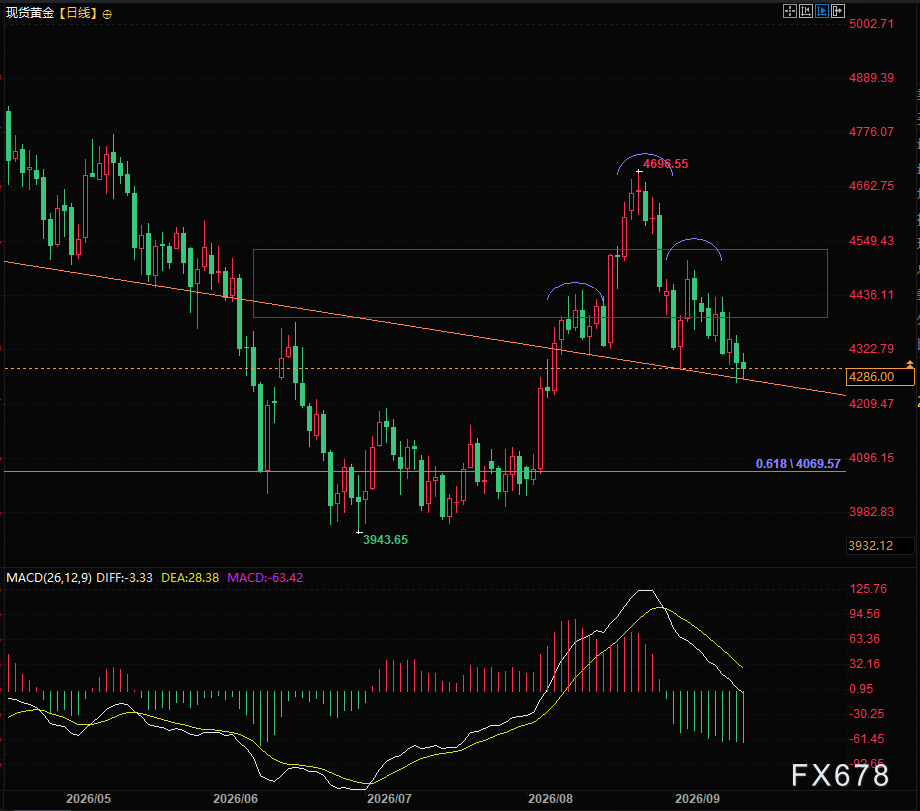
(Gráfico diário do ouro à vista, fonte: Yihuitong)
Fuso horário GMT+8 21:22, ouro à vista reportado em 4.285,99
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Goldman Sachs: Não espere pelas eleições de meio de mandato, o mercado "Goldilocks" pode impulsionar antecipadamente a tendência das ações dos EUA no final do ano
O Goldman Sachs acredita que o mercado já precificou em excesso o risco de estagflação e altos rendimentos. O efeito das tarifas está enfraquecendo, o setor de energia pode enfrentar deflação e a popularização da IA com redução de custos impulsionará a queda da inflação. Embora o crescimento esteja desacelerando, os lucros centrais permanecem fortes, e o espaço para a atuação hawkish dos bancos centrais é limitado. Sob o cenário “Caxotinha de Ouro”, o FOMO por IA reacende, não sendo necessário esperar pelas eleições de meio de mandato; esse cenário “Caxotinha de Ouro” pode antecipar um rally nas ações americanas no final do ano.
Com os relatórios do terceiro trimestre se aproximando, Samsung Electronics e SK Hynix enfrentam expectativas extremamente altas, testando as negociações globais de IA
O avanço da onda de IA está impulsionando o "superciclo" global de semicondutores, com a soma dos lucros operacionais do terceiro trimestre da Samsung e da SK Hynix podendo se aproximar do recorde histórico de 190 trilhões de won. A disputa pelo HBM4 está em um ponto crítico, enquanto a IA de agentes inteligentes eleva a demanda por largura de banda de armazenamento em dez vezes, tornando a memória o verdadeiro "sangue" dos data centers de IA. Dois relatórios financeiros que serão divulgados em breve determinarão se esse boom será apenas passageiro ou se trará uma mudança estrutural que transformará de forma duradoura a base tecnológica.

Chefe de IA da Meta, Alexandr Wang: Por que eu decidi criar o Muse
Muse atingiu 2,8 milhões de downloads em apenas 12 dias, superando o desempenho do ChatGPT no mesmo período e estabelecendo um recorde nos EUA com 264 mil downloads em um único dia — o valor de mercado da Meta aumentou em US$ 234 bilhões. Por trás desse feito está a carta aberta do Chief AI Officer Alexandr Wang sobre o "desejo humano" e também a compra de US$ 14,3 bilhões realizada por Zuckerberg, considerada “louca” na época: hoje, talvez seja a aquisição de talentos mais vantajosa da história do Vale do Silício.
UBS: Mantém classificação "neutra" para Tesla (TSLA.US), preço-alvo de 385 dólares. Narrativa de IA domina a lógica de precificação das ações.
UBS prevê que a entrega global da Tesla no terceiro trimestre de 2026 (3Q26) será de aproximadamente 470 mil unidades, uma queda de 5% em relação ao ano anterior e de 1% em relação ao trimestre anterior.
Preços de criptomoedas
Mais


