IPP dos EUA em setembro supera em muito as expectativas: novas pressões inflacionárias provocam reprecificação nos mercados de tecnologia e cripto
O Índice de Preços ao Produtor (IPP) dos EUA de setembro ficou significativamente acima das expectativas do mercado, indicando que as pressões sobre os custos das empresas não diminuíram e que o impulso inflacionário está se espalhando gradualmente do setor de energia para o de serviços. Para os mercados, isso não só aumenta a incerteza em torno das perspectivas para a política monetária do Federal Reserve, como também exerce clara pressão sobre ações de tecnologia, semicondutores e inteligência artificial com valuation elevado. Ativos de alta volatilidade, como o Bitcoin, também ficaram sob pressão com a intensificação da aversão ao risco.
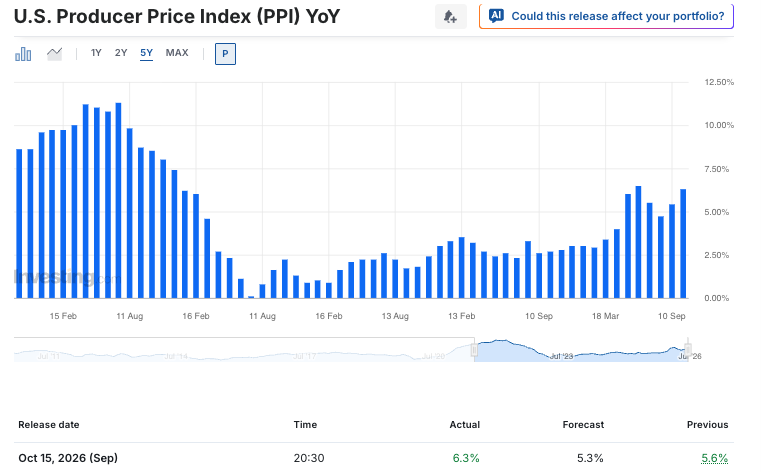
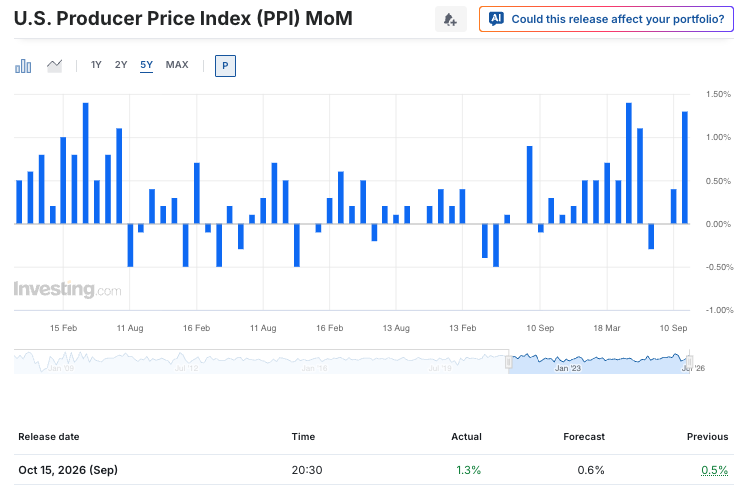
Segundo dados divulgados pelo Bureau of Labor Statistics (BLS) dos EUA, o IPP do país subiu 1,3% em setembro ante o mês anterior, bem acima do aumento de 0,4% registrado em agosto e das expectativas do mercado, de aproximadamente 0,5% a 0,6%. Na comparação anual, a inflação medida pelo IPP acelerou de 5,4% em agosto para 6,3%.
 |
 |
Mais importante, o núcleo do IPP, que exclui os preços de alimentos e energia, avançou 0,7% ante o mês anterior, acima tanto do aumento de 0,2% no mês precedente quanto da previsão do mercado de 0,3%. A taxa anual do núcleo do IPP subiu para 5%. Isso sugere que a pressão inflacionária não é apenas resultado de oscilações de curto prazo nos preços da energia, mas está se tornando evidente em uma gama mais ampla de bens e serviços.
Disparada dos preços da energia eleva os custos dos bens
A energia foi o principal fator por trás da alta do IPP. Os dados mostraram que os preços da energia subiram 10,8% em setembro, elevando em 2,6% os preços dos bens de demanda final, um avanço expressivo para os padrões históricos.
Os preços da gasolina dispararam 20,3%, contribuindo significativamente para a alta dos preços dos bens. Diesel, combustível de aviação e eletricidade residencial também ficaram mais caros. Os preços dos alimentos subiram 1,2% ante o mês anterior. Embora algumas categorias, como a de ovos, tenham registrado fortes quedas de preço, elas não foram suficientes para compensar o impacto mais amplo do aumento dos custos de energia.
Se os preços da energia permanecerem elevados, as empresas geralmente terão duas opções: absorver os custos mais altos e aceitar margens de lucro menores ou repassá-los aos consumidores por meio de preços mais altos. Caso a segunda opção se torne mais comum, a inflação ao produtor poderá ser cada vez mais transferida aos preços ao consumidor.
Pressão inflacionária se estende dos bens aos serviços
Além da alta dos preços dos bens, os serviços também apresentaram sinais de aceleração. Os preços dos serviços subiram 0,8% em setembro, com aumento de 3,4% nos custos de transporte e armazenagem, enquanto as margens dos serviços de comércio atacadista e varejista avançaram 1,4%.
A inflação de serviços costuma ser mais persistente porque salários, aluguéis, despesas logísticas e custos operacionais não caem rapidamente. Quando os preços dos serviços e o núcleo do IPP sobem ao mesmo tempo, o mercado passa a observar com mais atenção se as empresas começaram a repassar os custos mais altos aos consumidores finais.
Enquanto isso, alguns componentes do IPP ligados ao Índice de Preços de Gastos com Consumo Pessoal (PCE), indicador preferido do Fed, apresentaram desempenho misto. Por exemplo, as tarifas aéreas subiram, enquanto alguns preços relacionados à saúde permaneceram relativamente moderados. Isso significa que, embora o IPP forneça sinais importantes sobre a inflação, o mercado ainda precisará avaliar os próximos dados do PCE, IPC e mercado de trabalho para obter uma visão mais completa das perspectivas para a política monetária.
Expectativas para o Federal Reserve ficam mais incertas
Com o IPP geral e seu núcleo acima das expectativas, a avaliação do mercado sobre os próximos passos da política do Fed tornou-se mais complexa.
Por um lado, a inflação mais forte ao produtor dificulta que o Fed descarte completamente o risco de uma nova aceleração inflacionária. Por outro, a reação do mercado de títulos sugere que alguns investidores estão mais preocupados com os riscos de desaceleração do crescimento econômico, queda dos lucros corporativos e correção de ativos com valuation elevado.
Os dados do mercado mostraram que o rendimento dos títulos do Tesouro dos EUA de 10 anos chegou a cair, enquanto seus preços se recuperaram. Essa combinação de dados de inflação mais fortes e alta nos preços dos títulos sugere que os traders podem estar se posicionando para um crescimento econômico mais lento e uma correção nos ativos de risco, em vez de interpretar os dados apenas sob a ótica de taxas de juros mais altas.
As probabilidades para as taxas de juros indicadas pela ferramenta CME FedWatch também continuaram mudando, o que mostra que ainda não há consenso claro sobre a próxima reunião de política monetária. Para os traders, isso significa que a volatilidade do mercado no curto prazo pode aumentar ainda mais.
Ações de tecnologia e IA concentram a pressão vendedora
Após a divulgação do IPP, a pressão vendedora no mercado acionário dos EUA concentrou-se nos setores de semicondutores e na cadeia de suprimentos de IA. O Nasdaq Composite chegou a cair cerca de 1,4% durante o pregão, enquanto o S&P 500 também recuou.
Entre as ações individuais, empresas de semicondutores como Micron, Intel e AMD caíram mais de 4%. Empresas ligadas à infraestrutura de IA e a data centers, como Dell, Arista Networks e SanDisk, também registraram quedas expressivas.
Isso reflete uma reavaliação de dois riscos importantes pelo mercado:
1. Risco relacionado às taxas de juros e de desconto: se a inflação permanecer elevada, as expectativas de um rápido afrouxamento monetário poderão ser limitadas, o que pode pressionar o valuation das ações de tecnologia com múltiplos preço/lucro elevados.
2. Risco relacionado aos investimentos das empresas: se as perspectivas econômicas piorarem, os investimentos em IA, infraestrutura de nuvem e construção de data centers poderão desacelerar, afetando potencialmente as expectativas de receita em toda a cadeia de suprimentos.
No entanto, também há sinais de redução em alguns custos relacionados a data centers. Os preços de componentes e acessórios eletrônicos caíram, os de equipamentos de informática subiram apenas moderadamente e os custos de construção permaneceram relativamente estáveis. Isso sugere que, embora a tese de investimento em IA possa enfrentar uma correção de valuation no curto prazo, as pressões sobre os custos na cadeia de suprimentos podem não piorar de forma generalizada.
Principais fatores para acompanhar daqui em diante
O mercado provavelmente ficará atento aos seguintes indicadores:
-
Próximos dados do IPC e do núcleo do IPC dos EUA: para determinar se a inflação continua se espalhando da energia para os serviços subjacentes.
-
Índice de preços PCE: como indicador de inflação preferido do Fed, influenciará diretamente as expectativas para as taxas de juros.
-
Rendimentos dos títulos do Tesouro dos EUA e dólar americano: refletem a precificação geral do mercado para crescimento, inflação e política monetária.
-
Resultados do setor de tecnologia e projeções de investimentos das empresas: a capacidade da tese de IA de sustentar expectativas de alto crescimento será crucial para o valuation das empresas de semicondutores e da cadeia de suprimentos relacionada.
Conclusão
Os dados do IPP de setembro, muito acima das expectativas, voltaram a acender o alerta de inflação nos mercados. O aumento dos custos de energia, a alta dos preços dos serviços e a aceleração do núcleo do IPP sugerem que o Fed ainda não pode afirmar com confiança que os riscos inflacionários foram totalmente superados.
No curto prazo, os mercados provavelmente oscilarão entre duas narrativas concorrentes: “retomada da inflação” e “desaceleração do crescimento econômico”. Ações de tecnologia, semicondutores, dólar americano, títulos do Tesouro e criptoativos podem enfrentar maior volatilidade como resultado. Para os traders, em vez de fazer apostas unidirecionais, pode ser mais prudente acompanhar atentamente os próximos dados, manter controles de risco claros e permanecer alerta aos riscos de liquidez próximos à divulgação de importantes indicadores econômicos.
Quer operar as oscilações dos índices acionários dos EUA impulsionadas por dados macroeconômicos, expectativas para as taxas de juros e resultados do setor de tecnologia? Explore o trading de CFD de índices de ações dos EUA na Bitget e reaja com flexibilidade à volatilidade do mercado em índices como Nasdaq 100 e S&P 500.
Todo o conteúdo educacional sobre trading fornecido pela Bitget destina-se exclusivamente a fins educacionais e não deve ser considerado aconselhamento financeiro. As estratégias e os exemplos apresentados servem apenas como referência e podem não refletir as condições reais do mercado. O trading de CFD envolve riscos significativos, incluindo a possível perda de capital. O desempenho passado não garante resultados futuros. Faça uma pesquisa detalhada e certifique-se de que compreende os riscos envolvidos. A Bitget não se responsabiliza por nenhuma decisão de trading tomada pelos usuários.


- Disparada dos preços da energia eleva os custos dos bens
- Pressão inflacionária se estende dos bens aos serviços
- Expectativas para o Federal Reserve ficam mais incertas
- Ações de tecnologia e IA concentram a pressão vendedora
- Principais fatores para acompanhar daqui em diante
- Conclusão
 Resumo semanal de TradFi (12 a 16 de outubro)2026-10-15 | 10m