Reavaliação da taxa terminal da Fed: o que a subida dos rendimentos de curto prazo poderá significar para o ouro
Após a Reserva Federal ter retomado as subidas das taxas, os mercados voltam a enfrentar uma questão fundamental: estará o mercado das taxas de juro ainda a subestimar o endpoint deste ciclo de restritividade?
A equipa de estratégia de taxas do Bank of America alertou recentemente que a taxa dos fundos federais poderá ultrapassar 5%, recomendando aos investidores que acompanhem uma eventual subida adicional dos rendimentos das obrigações do Tesouro dos EUA a 2 anos. Ao mesmo tempo, a PIMCO observou que a inflação subjacente do PCE está a abrandar apenas gradualmente. Em conjunto com a posição cada vez mais clara da Fed contra a inflação, isto sugere que as taxas diretoras poderão não atingir o pico tão rapidamente quanto os mercados esperavam anteriormente.
Para os traders, esta situação vai além de uma simples reavaliação do mercado obrigacionista. Poderá tornar-se um importante ponto de viragem para o dólar dos EUA, os rendimentos reais e a estrutura de volatilidade do XAUUSD.
O que os mercados poderão estar a subestimar não é a próxima subida, mas sim taxas "mais elevadas durante mais tempo"
Os mercados já incorporaram, em grande medida, a possibilidade de novas subidas das taxas. No entanto, o verdadeiro ponto de divergência é saber se a Fed subirá as taxas apenas mais 1 ou 2 vezes ou se as elevará acima de 5% e as manterá nesse nível durante mais tempo.
A perspetiva do Bank of America merece atenção porque não se baseia apenas nos dados da inflação. Em vez disso, concentra-se nas alterações da função de reação da política da Fed. Se os responsáveis pela política monetária considerarem que as atuais taxas de juro ainda não são suficientemente "restritivas", a avaliação da taxa terminal pelo mercado poderá continuar demasiado baixa.
Segundo modelos como a regra de Taylor, uma taxa diretora razoável poderá situar-se em torno de 5.3% quando a inflação permanece acima do objetivo e a procura continua resiliente. Isto significa que, se os mercados ainda estiverem a fazer trading com base no pressuposto de que o ciclo de subidas termina entre 4.5% e 4.75%, as taxas de curto prazo poderão voltar a enfrentar pressão ascendente.
Por outras palavras, a subida dos rendimentos das obrigações do Tesouro de curto prazo não se resume a "mais uma subida das taxas". Reflete a crescente aceitação pelo mercado de que a Fed poderá não ter pressa em flexibilizar a política monetária e poderá estar disposta a manter taxas mais elevadas para tornar as condições financeiras mais restritivas.
O achatamento da curva de rendimentos sinaliza uma reavaliação das expectativas de restritividade
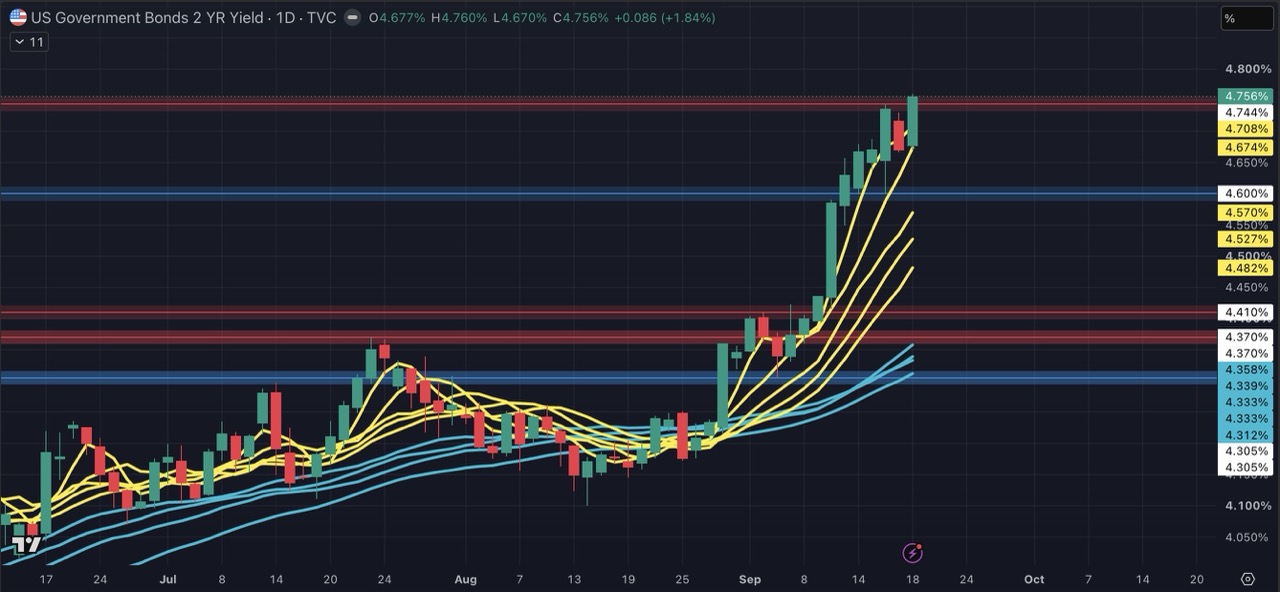
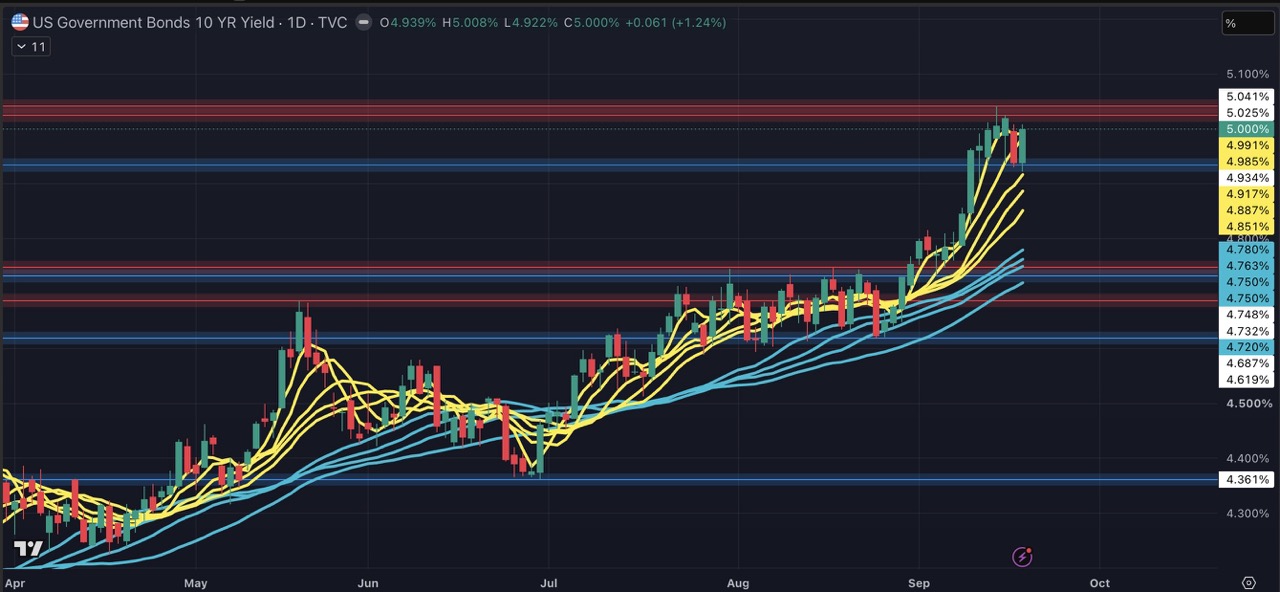
Neste contexto, os rendimentos das obrigações do Tesouro a 2 anos tendem a ser mais sensíveis do que os das obrigações a 10 anos. As taxas de curto prazo refletem sobretudo as expectativas relativas às taxas diretoras nos próximos trimestres. À medida que os mercados aumentam as expectativas quanto ao número de subidas da Fed, à taxa terminal ou à duração da política restritiva, os rendimentos a 2 anos são frequentemente os primeiros a subir.
O Bank of America prevê que os rendimentos das obrigações do Tesouro a 2 anos poderão subir para perto de 5%, enquanto os rendimentos a 10 anos também poderão aproximar-se de 5% até ao fim do ano. Este padrão, em que os rendimentos no segmento de curto prazo sobem primeiro, enquanto os de longo prazo permanecem relativamente contidos, sugere que a curva de rendimentos poderá continuar a achatar.
 |
 |
No entanto, uma curva de rendimentos mais plana não significa necessariamente que os mercados estejam a antecipar uma recessão imediata. Mais precisamente, mostra que os investidores estão a ponderar 2 forças concorrentes:
-
Pressão no segmento de curto prazo: Uma posição mais firme da Fed contra a inflação, com mais subidas ou um período de taxas elevadas mais prolongado do que o esperado.
-
Limitações no segmento de longo prazo: As taxas mais elevadas poderão afetar o consumo, o financiamento das empresas e a habitação, limitando as expectativas de crescimento a médio e longo prazo.
-
Prémio de risco de inflação: Os preços da energia, as tensões geopolíticas, as tarifas e as pressões do lado da oferta poderão impedir uma descida significativa dos rendimentos de longo prazo.
Consequentemente, o mercado poderá não assistir a uma subida uniforme ao longo de toda a curva de rendimentos. Em vez disso, as taxas de curto prazo poderão ser alvo de reavaliações sucessivas, enquanto os rendimentos de longo prazo oscilam entre os receios de abrandamento do crescimento e os riscos persistentes de inflação.
Para o XAUUSD, o essencial não são apenas as taxas: são os rendimentos reais e o dólar dos EUA
O ouro não gera rendimentos de juros, pelo que as taxas mais elevadas geralmente aumentam o custo de oportunidade da sua detenção. Se a Fed mantiver uma posição restritiva, os rendimentos das obrigações do Tesouro de curto prazo subirem e o dólar dos EUA se valorizar em simultâneo, o XAUUSD enfrentará normalmente pressão no curto prazo.
No entanto, adotar uma perspetiva baixista em relação ao ouro apenas porque "as taxas estão a subir" poderá ignorar a complexidade do atual contexto macroeconómico.
Para o ouro, a combinação mais importante é a dos rendimentos reais, do dólar dos EUA e do sentimento de risco:
1. Se os rendimentos nominais subirem mais rapidamente do que as expectativas de inflação
Os rendimentos reais aumentam, o que é normalmente baixista para o ouro. Este é o canal de transmissão mais direto das expectativas de restritividade da Fed.
2. Se os rendimentos subirem ao mesmo tempo que aumentam as expectativas de inflação
Os rendimentos reais poderão não subir significativamente, limitando a pressão sobre o ouro. Se os mercados começarem a recear uma inflação desancorada ou respostas tardias da política monetária, o ouro poderá até atrair procura por ativos de refúgio.
3. Se as taxas elevadas desencadearem volatilidade nos mercados financeiros ou preocupações com o crescimento
Mesmo que o dólar e os rendimentos permaneçam elevados, a procura por ativos de refúgio poderá apoiar os preços do ouro. Isto é particularmente relevante quando as avaliações das ações, as condições de financiamento das empresas ou os riscos geopolíticos se tornam o principal foco do mercado.
É por isso que o XAUUSD merece uma atenção especial no atual contexto. O ouro poderá deixar de seguir um padrão linear simples em que "uma Fed restritiva equivale a preços do ouro mais baixos". Em vez disso, poderá entrar numa fase mais volátil, na qual as taxas de juro, a inflação e a procura por ativos de refúgio exercem pressão sobre os preços em diferentes direções.
Perspetiva de trading: acompanhar a volatilidade bidirecional do ouro impulsionada pelos dados
O próximo foco do mercado será o PCE subjacente, o CPI, as folhas de pagamento não agrícolas, o crescimento salarial e a definição, pelos responsáveis da Fed, do que constitui uma orientação "restritiva" da política monetária.
Se a inflação subjacente permanecer elevada e o mercado de trabalho continuar resiliente, os mercados poderão continuar a aumentar as expectativas quanto à taxa terminal. Isto provavelmente apoiaria os rendimentos de curto prazo e o dólar dos EUA, exercendo pressão descendente sobre o XAUUSD.
Porém, se os dados económicos começarem a demonstrar que as taxas elevadas estão a enfraquecer rapidamente a procura, ou se surgirem riscos de liquidez e de crédito nos mercados financeiros, o ouro poderá recuperar à medida que aumentar a procura por ativos de refúgio. Para os traders de CFD, isto significa que poderão existir oportunidades em ambos os sentidos do mercado e não apenas numa única direção, ascendente ou descendente. O essencial é identificar alterações nas expectativas relativas às taxas, na dinâmica do dólar e nos níveis técnicos críticos.
Num contexto de elevada volatilidade, poderá ser mais útil acompanhar o ritmo de reavaliação da taxa terminal do que pressupor que o ouro terá necessariamente de subir ou descer. Quando os rendimentos das obrigações do Tesouro a 2 anos, o índice do dólar dos EUA e os preços do ouro começarem a divergir, os traders deverão prestar muita atenção.
Conclusão
Se a Fed elevar efetivamente as taxas de juro acima de 5%, os mercados não estarão apenas a incorporar mais uma subida das taxas. Estarão a reavaliar a possibilidade de um regime prolongado de taxas "mais elevadas durante mais tempo". Os rendimentos das obrigações do Tesouro de curto prazo poderão ainda ter margem para subir, enquanto o XAUUSD poderá registar uma volatilidade bidirecional mais acentuada, à medida que a pressão dos rendimentos reais concorre com a procura por ativos de refúgio.
Para aproveitar as oportunidades no mercado do ouro impulsionadas pelas decisões de política monetária da Fed, pelos dados da inflação e pelos movimentos do dólar dos EUA, considere fazer trading de CFD sobre XAUUSD na Bitget e adaptar-se de forma flexível tanto a condições de mercado altistas como baixistas. Os CFD envolvem alavancagem, que pode amplificar tanto os potenciais rendimentos como as perdas. Utilize sempre ordens stop-loss, faça uma gestão cuidadosa da dimensão das posições e certifique-se de que as suas decisões de trading estão de acordo com a sua tolerância ao risco.
Todo o conteúdo educativo sobre trading disponibilizado pela Bitget destina-se exclusivamente a fins educativos e não deve ser considerado aconselhamento financeiro. As estratégias e os exemplos apresentados servem apenas de referência e poderão não refletir as condições reais do mercado. O trading de CFD envolve riscos significativos, incluindo a possível perda de capital. O desempenho passado não garante resultados futuros. Realize uma investigação aprofundada e certifique-se de que compreende os riscos envolvidos. A Bitget não se responsabiliza por quaisquer decisões de trading tomadas pelos utilizadores.


- O que os mercados poderão estar a subestimar não é a próxima subida, mas sim taxas "mais elevadas durante mais tempo"
- O achatamento da curva de rendimentos sinaliza uma reavaliação das expectativas de restritividade
- Para o XAUUSD, o essencial não são apenas as taxas: são os rendimentos reais e o dólar dos EUA
- Perspetiva de trading: acompanhar a volatilidade bidirecional do ouro impulsionada pelos dados
- Conclusão