
Dolar rośnie, euro w kryzysie

Morning FX
Podczas Święta Narodowego wydarzenia zagraniczne były niezwykle intensywne, a trajektoria globalnych rynków walutowych przeszła ogromne zmiany. Wyodrębniono trzy kluczowe tematy:
1. Rezerwy Federalne łagodzą stanowisko, zaskakująco słabe dane z rynku pracy, kolejne podwyżki stóp najpewniej w grudniu
Dane z amerykańskiego rynku pracy za wrzesień były wyjątkowo słabe: niewielki przyrost zatrudnienia, duża korekta poprzednich wartości, rosnący poziom bezrobocia, słaby wzrost płac. Ponadto, kluczowe sektory IT, finansowy, usługi profesjonalne oraz produkcja drugi miesiąc z rzędu odnotowały netto spadek zatrudnienia – wydaje się, że zarówno „jakość”, jak i „ilość” rynku pracy w USA się pogarszają.
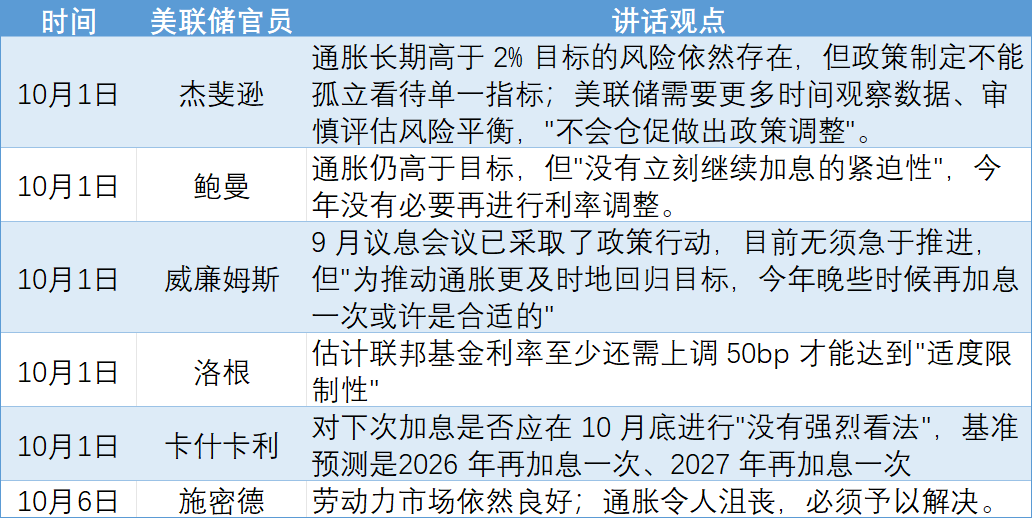
Jednocześnie wypowiedzi członków Fed podczas świąt w większości osłabiły oczekiwania dotyczące podwyżki stóp w październiku.
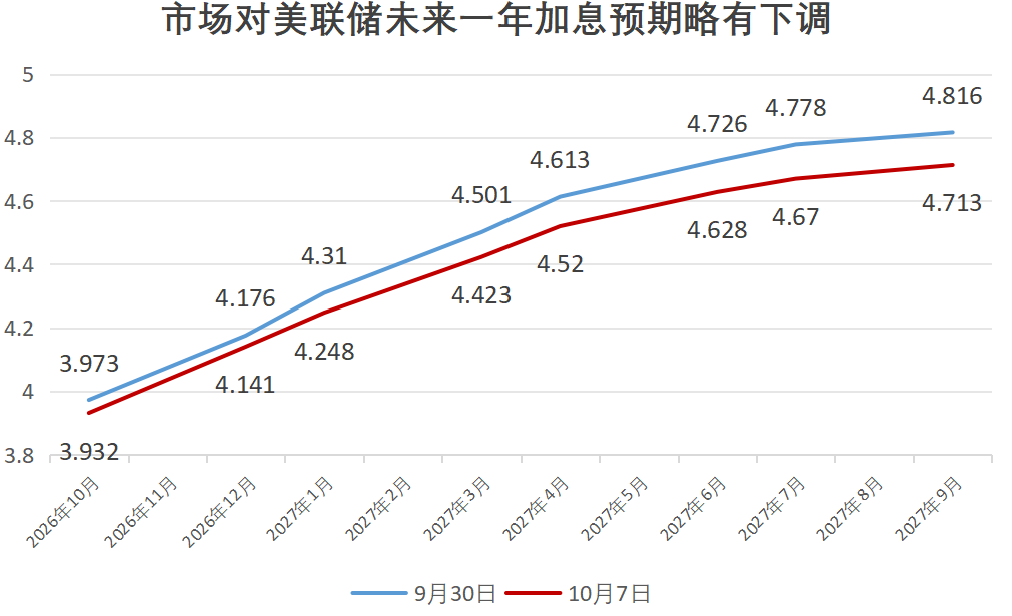
Jednak rynek zachował trzeźwość – nie obstawiał jednoznacznie między „słabym rynkiem pracy” a „wysoką inflacją”, nie przecenił sygnałów „braku podwyżki w październiku”; oczekiwania dotyczące jednorazowej podwyżki o 25pb w październiku/grudniu pozostają, a przewidywania dotyczące podwyżek w kolejnych 12 miesiącach zmniejszyły się tylko o około 10pb. Indeks dolara najpierw spadł, potem wzrósł i zamknął dzień z długim dolnym cieniem.
2. Eskalacja kryzysu fiskalnego we Francji, gwałtowny spadek euro
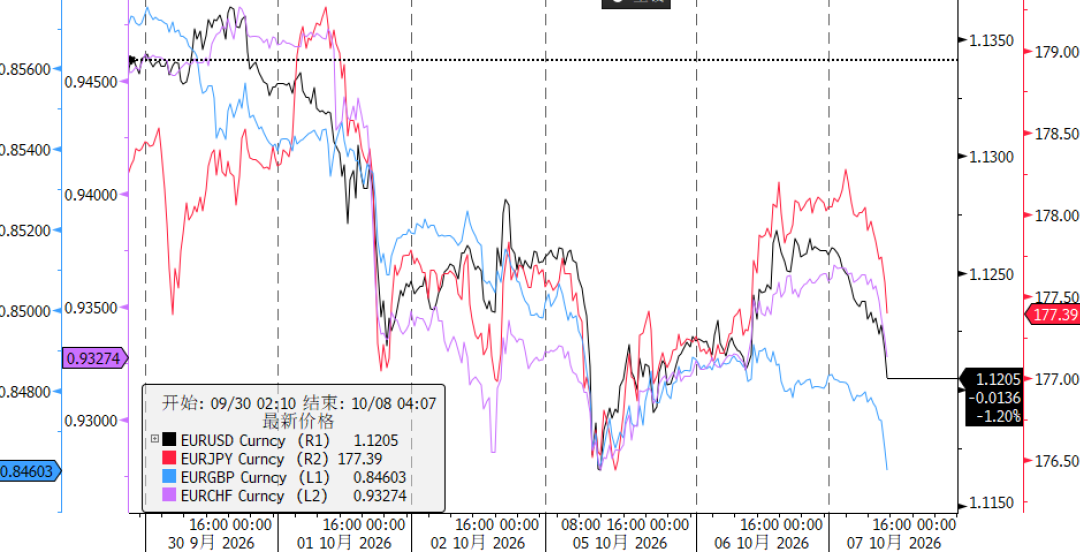
Największym przegranym podczas świąt było euro. EURUSD spadł z poziomu 1.1350 sprzed świąt do 1.1161, najniżej od maja 2025, euro osłabło także w stosunku do funta, franka i jena – to nie silny dolar, to kłopoty euro.
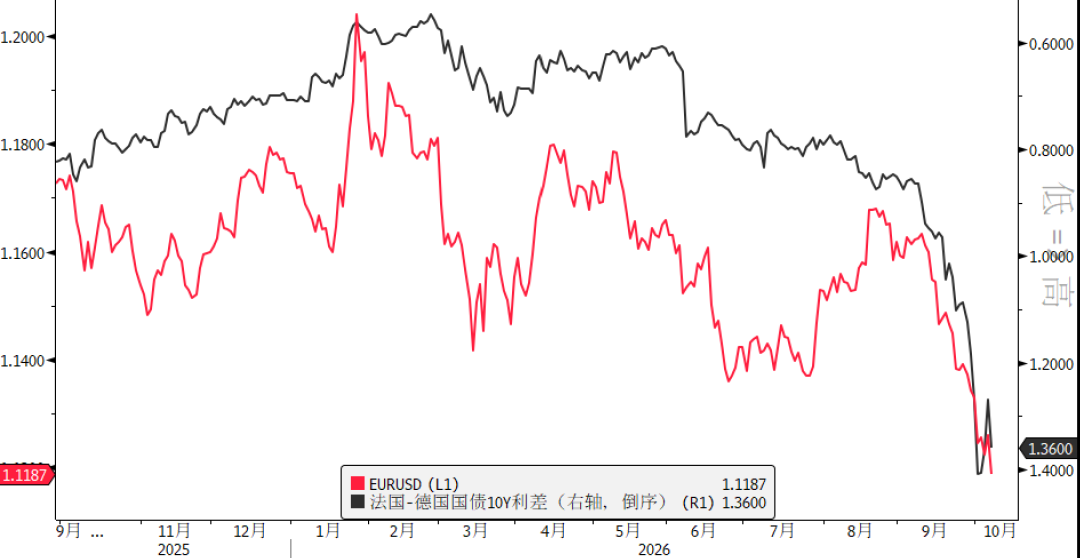
Istotą problemu jest zamieszanie fiskalne we Francji: rząd forsuje niepopularny budżet na 2027 rok, aby obniżyć deficyt i rekordowy dług, podczas gdy parlament jest poważnie podzielony – partie już zaczynają przygotowania do przyszłorocznych wyborów prezydenckich, a niepewność polityczna gwałtownie wzrasta. Kapitał masowo sprzedaje francuskie obligacje, szukając schronienia w niemieckich – spread francusko-niemiecki na 10 lat poszerzył się do najwyższego poziomu od kryzysu długu euro w 2012 roku. Dodatkowym nieszczęściem jest zapowiedź wcześniejszych wyborów w Hiszpanii przez premiera Sáncheza na 29 listopada – ryzyko polityczne narasta, rozprzestrzeniając obawy, że presja z Francji przeniesie się na kraje peryferyjne strefy euro.
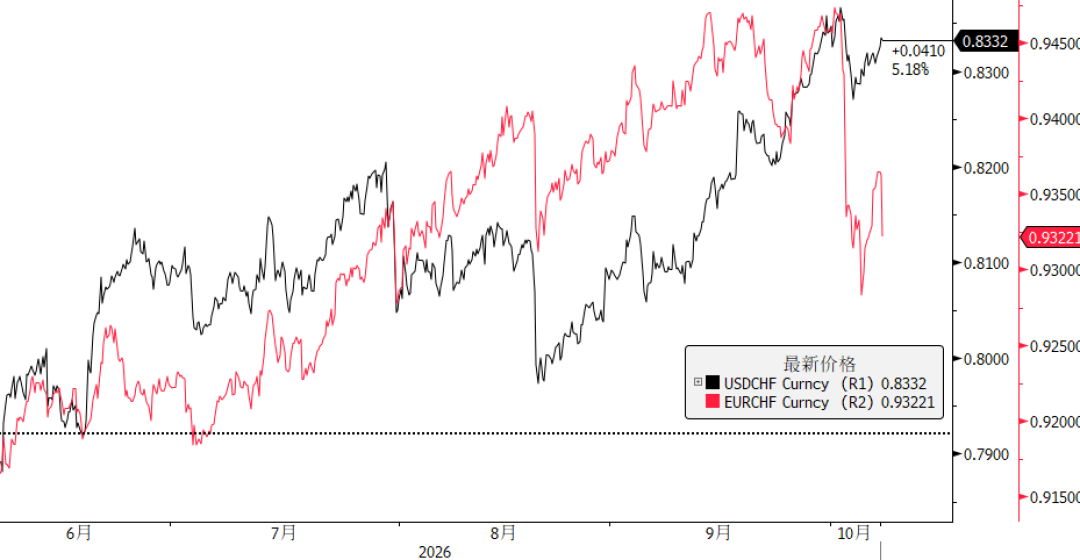
Kryzys fiskalny wpłynął nie tylko na euro, ale znacznie wzmocnił franka – kapitał szukający bezpieczeństwa napływa w szwajcarskie aktywa, szybkie domykanie pozycji carry trade sprawia, że EURCHF spadł do najniższych poziomów od dwóch miesięcy.
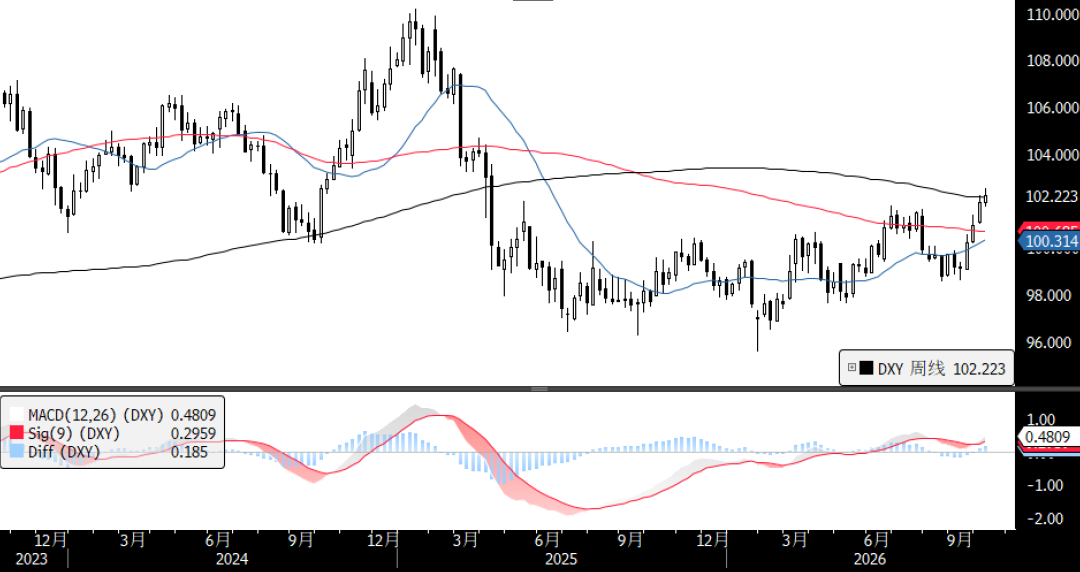
Kryzys euro może przedefiniować strukturę wyceny dolara na IV kwartał: jeśli wcześniej dolar był napędzany tylko „jastrzębią polityką Fed”, to teraz zyska drugi napęd „wzrost bierny”. Technicznie, tygodniowy indeks dolara napotkał opór na poziomie 102.14 – jeśli go przebije, może rozpocząć nową falę wzrostów; nawet jeśli spadnie, silne wsparcie znajduje się w okolicy 100.5.
 3. G7 uwalnia rezerwy vs OPEC+ nie zwiększa produkcji – ekstremalne różnice cen na rynku ropy
Rynek ropy w święta był areną starcia dwóch sił: z jednej strony kraje konsumenckie Europy i USA próbowały ugasić pożar. G7 podczas wideokonferencji ogłosiło uwolnienie w ciągu czterech miesięcy 100 mln baryłek ropy i oleju napędowego, z pierwszych 20 dni skoncentrowanych na oleju napędowym, a Trump równocześnie zadeklarował brak zakazu eksportu diesla. Z drugiej strony producenci z Bliskiego Wschodu pozostali bierni – OPEC+ utrzymał produkcję na dotychczasowym poziomie i odroczył ocenę możliwości produkcyjnych do listopada; Saudi Aramco obniżyło oficjalne ceny sprzedaży do Azji do najniższego poziomu od sześciu lat, próbując zdobyć udział w rynku.
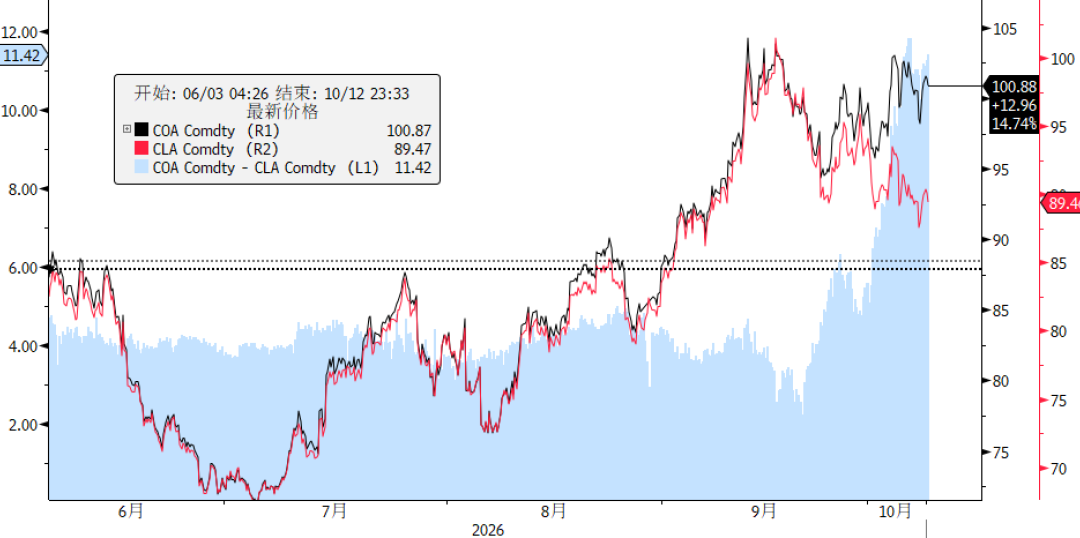
Z jednej strony rzucane są rezerwy i presja na ceny, z drugiej nie zwiększa się produkcji ani nie ratowanych rynku – absolutny poziom cen ropy waha się, a różnica między Brent a WTI chwilowo sięgnęła 12 dolarów, dwukrotnie więcej niż we wrześniu i wcześniej.
Patrząc w przyszłość, w obliczu niestabilnej sytuacji na Bliskim Wschodzie i ciągłego kurczenia się światowych zapasów komercyjnych, uwolnienie rezerw przez G7 może się okazać tylko krótkotrwałym środkiem przeciwbólowym – wysokie ceny ropy będą nadal zwiększać presję na podwyżki stóp przez banki centralne, by kontrolować inflację.
【Przegląd najważniejszych wiadomości zagranicznych w trakcie Święta Narodowego】
1 października
Bank Japonii opublikował podsumowanie wrześniowego posiedzenia: priorytet polityczny przesuwa się na zapobieganie nadmiernej inflacji, ale nie sugeruje podwyżki stóp w październiku. Wycenianie podwyżki przed 30 października spadło z ponad 30% do poniżej 20%, a podwyżka w grudniu jest już w pełni wyceniona.
- Francja opublikowała projekt budżetu na 2027 rok: przewiduje plan oszczędnościowy wart 54 mld euro, docelowy deficyt na poziomie 5% PKB do 2027 roku, jednak rynek wątpi w jego wiarygodność.
Wrześniowy ISM PMI dla przemysłu USA wyniósł 54.5, indeks cen skoczył do 77.9.
Częste wystąpienia członków Fed (szczegóły w tabeli powyżej).
2 października
Wrześniowy rdzeniowy CPI w Tokio wzrósł o 2,7% r/r, oczekiwano 2,4%, poprzednia wartość 1,8% – najszybszy wzrost od 10 miesięcy, po raz pierwszy od stycznia przekroczył cel Banku Japonii na poziomie 2%.
Wrześniowy przyrost zatrudnienia w USA: 29 tys. osób, oczekiwano 90 tys.; stopa bezrobocia 4,2%, poprzednio 4,1%; korekta lipiec-sierpień łącznie minus 60 tys.; wzrost średnich płac r/r 3,0% – najniżej od maja 2021.
G7 ogłosiło, we współpracy z IEA, uwolnienie do 100 mln baryłek ropy i oleju napędowego w ciągu 4 miesięcy, z pierwszych 20 dni skoncentrowanych na oleju napędowym. Trump: Nie będzie zakazu eksportu diesla. WTI spadło w trakcie dnia o ponad 5% do $88.06, zamknięcie minus 1,9%, $91.11; Brent spadło poniżej $100, zamknięcie $102.25.
Wrześniowy wstępny CPI w strefie euro wzrósł o 3,8% r/r (człon energetyczny +18,8%), najwyżej od trzech lat; rdzeniowy CPI 2,5%.
4 października
Siedem głównych krajów OPEC+ utrzymało limity produkcji na listopad bez zmian (drugi miesiąc z rzędu bez ruchu), potwierdzono odroczenie oceny mocy produkcyjnych do listopada.
5 października
Premier Hiszpanii Sánchez ogłosił, że wcześniejsze wybory odbędą się 29 listopada 2026.
Wrześniowy ISM PMI dla usług w USA: 54.9, oczekiwano 55, poprzednio 55.4.Koszty osiągnęły największy wzrost od ponad czterech lat.
Od 28 września zgłoszono już 7 incydentów ataku na statki w cieśninie Ormuz; ilość ropy przesyłanej przez saudyjski wschodni system przesyłowy blisko 6 mln baryłek dziennie (około 86% projektowej wydajności). Saudi Aramco obniżyło w listopadzie oficjalne ceny dla klientów z Azji do najniższego poziomu od wielu lat i ostrzegło, że globalne komercyjne zapasy są „niepokojąco niskie”.
6 października
Trump zadeklarował, że po wyborach śródokresowych możliwe jest zwiększenie bombardowań Iranu. Saudi Arabia planuje wspierać siły jemeńskie w ofensywie przeciwko Houthi, by poprawić bezpieczeństwo żeglugi przez cieśninę Bab-el-Mandeb.
Prezes Banku Japonii Kazuo Ueda: Utrzymanie potencjalnej inflacji blisko celu 2% staje się coraz ważniejsze, Bank Japonii szykuje się do dalszych podwyżek stóp. Ministerstwo Finansów podniosło rentowność 10-letnich obligacji z 2,7% do 3,1%, najwyżej od sierpnia 1996 – czyli od ok. 30 lat.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Rozpoczął się sezon raportów kwartalnych na rynku amerykańskim: przewidywany wzrost zysków zbliża się do 30%. Czy może to pomóc S&P 500 ustanowić nowe rekordy?
Silnik AI działa na pełnych obrotach, a tempo wzrostu zysków S&P 500 zbliża się do 30%, jednak pogorszenie szerokości rynku oraz wysokie rentowności obligacji USA pozostają źródłem niepokoju.
Gdzie utknęła komercjalizacja Muse? Jest „odrzucony” przez dwie trzecie stron internetowych
Meta AI agent Muse napotkał poważne bariery komercjalizacji: Jak wynika z testów przeprowadzonych przez Jefferies na setkach stron e-commerce, linii lotniczych i hoteli, około jedna trzecia z nich bezpośrednio blokuje Muse, a kolejna jedna trzecia utrudnia mu dostęp. Wyzwanie technologiczne przesunęło się z pytania „czy model jest wystarczająco dobry” na „czy można w ogóle uzyskać dostęp”. Te trudności w dostępie wydłużą harmonogram monetyzacji i obiektywnie wzmocnią strukturalną przewagę Google.
Od Higging Face do robota Figure: jak Nvidia stawia miliardowe zakłady na przyszłość ekosystemu AI
Huang Renxun osobiście kierował przejęciem Hugging Face za 12,9 miliarda dolarów oraz negocjacjami dotyczącymi dodatkowej inwestycji 1 miliarda dolarów w Figure Robotics. Aby rozwiązać ryzyko związane z tym, że „trzej najwięksi klienci generują 44% przychodów”, Nvidia przeprowadza restrukturyzację rynku poprzez transakcje o wartości przekraczającej 140 miliardów dolarów, stawiając duże pieniądze na humanoidalne roboty i lokalną sztuczną inteligencję. Kluczowym elementem tej strategii jest wykorzystanie kapitału do wprowadzenia „ery tysiąca modeli”, wspierając różnorodne scenariusze i łamiąc monopol gigantów, co pozwala na silne powiązanie z przyszłym zapotrzebowaniem na moc obliczeniową.
Ceny krypto
Więcej


