
Goldman Sachs: AI musi najpierw przejść przez trudności, aby potem przynieść korzyści

👆Kliknij niebieski tekst, aby nas obserwować
Raport Goldman Sachs
Wszyscy widzieliśmy, jak szybko giganci technologiczni inwestują w rozwój AI. Goldman Sachs opublikował raport, odpowiadając na trzy najczęściej zadawane przez klientów pytania dotyczące sztucznej inteligencji: jak będą wyglądać wydatki kapitałowe na AI w najbliższym czasie, jakie przychody są potrzebne, aby utrzymać te inwestycje oraz jak giełda obecnie wycenia AI. Trzeba przyznać, każde z tych pytań jest warte miliony. Skoro tak, przyjrzyjmy się tym zagadnieniom zgodnie z raportem.
Pierwsze pytanie — jak będą wyglądać wydatki kapitałowe na AI w przyszłości? Goldman Sachs wskazuje, że pięciu głównych dostawców usług chmurowych planuje w tym roku wydatki kapitałowe sięgające 800 miliardów dolarów, a rynek przewiduje, że w przyszłym roku zwiększą się one do 1,1 biliona dolarów, głównie dlatego, że obecna podaż mocy obliczeniowej nie nadąża za popytem, a w rękach mają jeszcze wiele zamówień oczekujących na realizację.
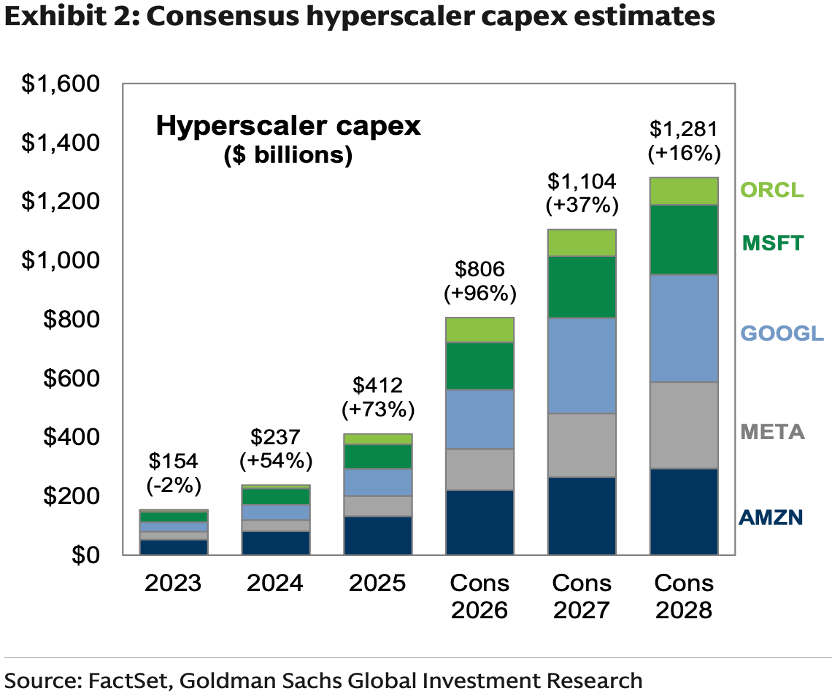
Własne prognozy Goldman Sachs są jeszcze wyższe i przewidują, że w przyszłym roku wydatki kapitałowe osiągną około 1,2 biliona dolarów, choć tempo wzrostu zacznie stopniowo zwalniać — z blisko 100% w tym roku. Jednym z powodów spowolnienia jest właśnie kwestia finansowa; w tym roku pięciu głównych dostawców chmury wydało już więcej niż generowane przez nich przepływy pieniężne z działalności operacyjnej. By kontynuować inwestycje, musieliby zaciągać kredyty lub emitować akcje. Goldman Sachs uważa, że aktualny wskaźnik pokrycia odsetek jest wciąż bardzo zdrowy i firmy nadal stać na takie wydatki, lecz kluczowe pozostaje, czy zdołają pozyskać finansowanie. Dodatkowo, rządowe restrykcje dotyczące budowy centrów danych czy celowe opóźnienie wdrożenia zaawansowanych modeli AI również ograniczają tempo rozwoju.
Jednak popyt na moc obliczeniową i zaległe zamówienia nadal napędzają pięciu głównych dostawców chmury do zwiększania inwestycji. Wraz z zacieśnieniem konkurencji ze strony otwartych modeli, spadają opłaty za tokeny AI i konieczne jest szybsze zwiększanie wykorzystania, by wesprzeć przychody oraz przyszłe inwestycje. Dlatego Goldman Sachs wciąż przewiduje wzrost wydatków kapitałowych, choć w coraz wolniejszym tempie.
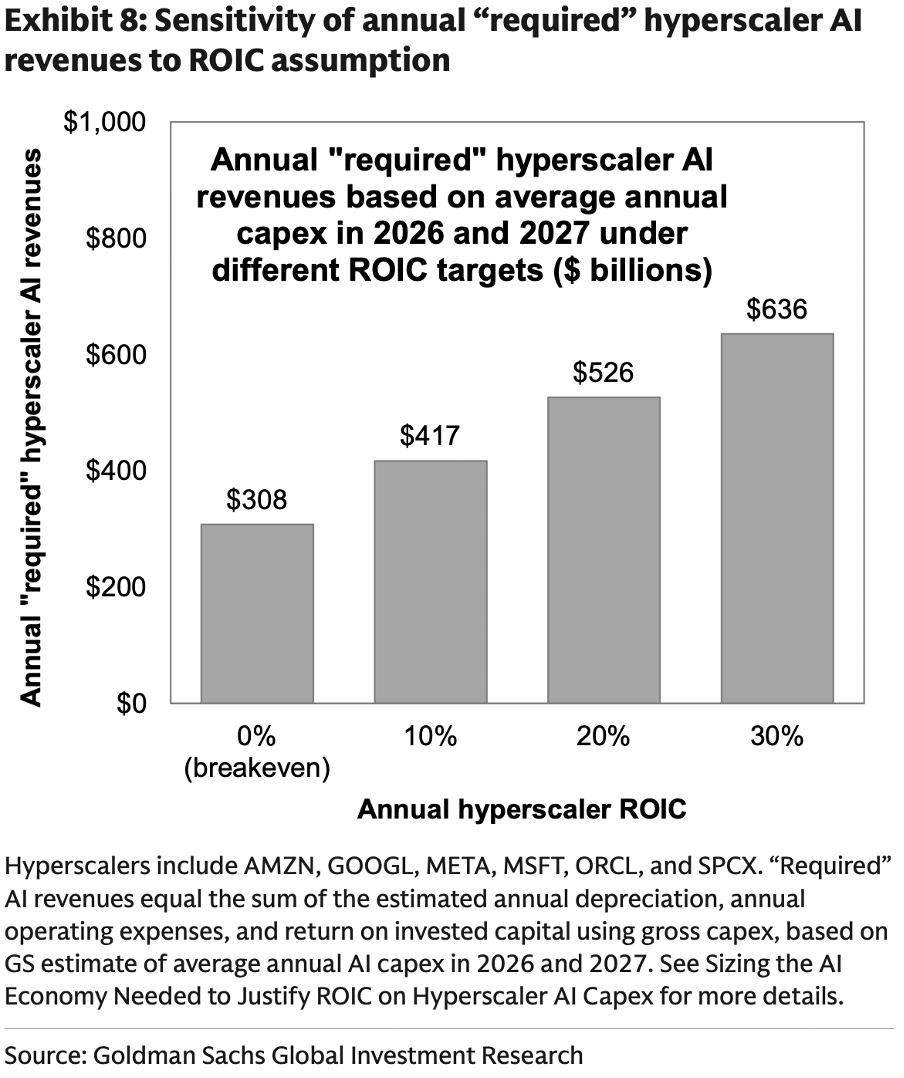
Drugie pytanie: jak dużych przychodów potrzeba, by utrzymać te wydatki? Według wyliczeń Goldman Sachs dotyczących średnich wydatków kapitałowych na AI w tym i przyszłym roku, główni dostawcy mocy obliczeniowej przez najbliższe lata będą potrzebowali 300 miliardów dolarów rocznych przychodów z AI, by pokryć amortyzację sprzętu oraz koszty operacyjne. Jeśli chcą uzyskać 10%–20% zwrotu z inwestycji, roczne przychody muszą sięgnąć około 400–500 miliardów dolarów.
Obecnie przychody z AI dla firm chmurowych jeszcze nie osiągnęły tego poziomu, lecz tempo wzrostu wyraźnie przyspiesza. Amazon, Google i Microsoft mają zamówienia warte 1,7 biliona dolarów. Choć duża część tych zamówień dotyczy ogólnej działalności w chmurze, a nie tylko AI, dają one solidne podstawy do wzrostu przyszłych przychodów.
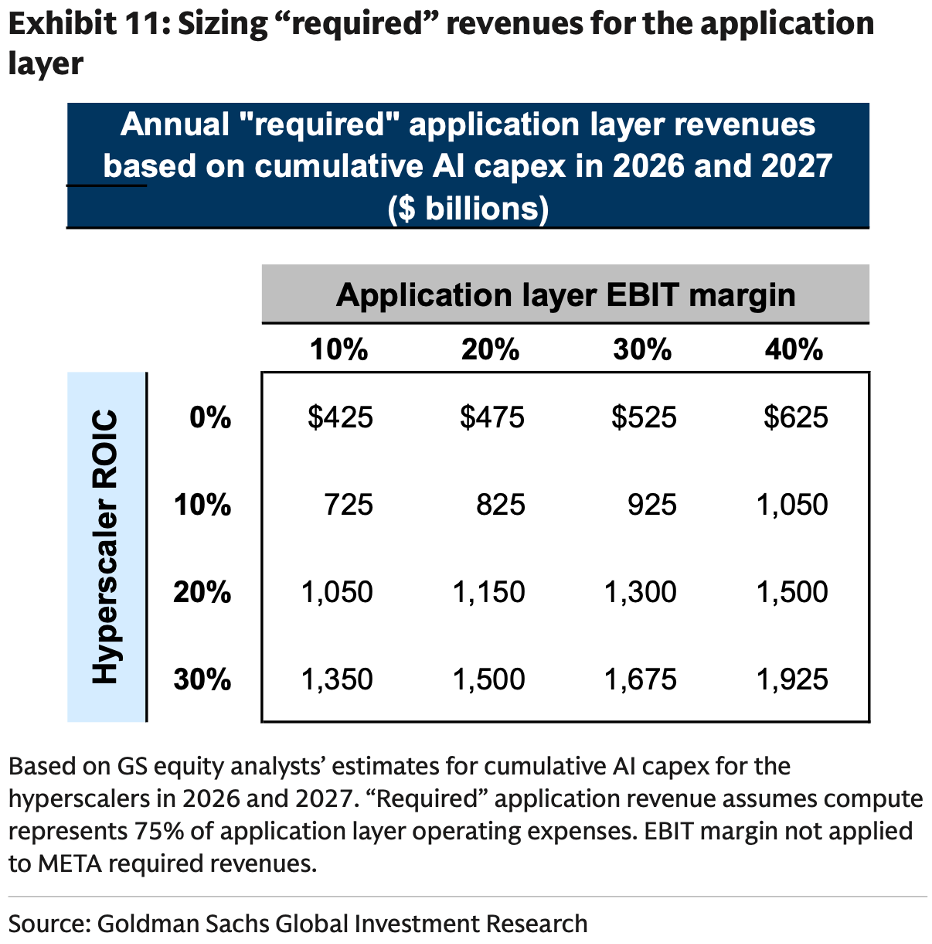
Warto dodać, firmy oferujące aplikacje AI kupują moc obliczeniową od dostawców chmurowych, a potem sprzedają swoje produkty, więc konsumenci płacą zarówno dostawcom chmury, jak i pokrywają własne koszty treningu, przetwarzania i innych, by firmy te mogły osiągnąć zyski. Goldman Sachs przeliczył, że jeśli firmy AI zachowają 30% marży operacyjnej, a dostawcy chmurowi uzyskają 10%–20% zwrotu z inwestycji, aplikacyjne firmy AI muszą generować około 1 biliona dolarów rocznych przychodów. Szczegóły dotyczące założeń można znaleźć na diagramie z danymi o zwrotach i marżach.
Mimo ogromnych wielkości, Goldman Sachs uważa, że szanse na osiągnięcie przez AI tej skali są niemałe. Dla porównania, globalne wydatki na reklamę i na oprogramowanie wynosiły w tym roku ok. 1,5 biliona dolarów. AI może pomóc firmom ograniczać koszty i zwiększać efektywność, co będzie napędzać wzrost przychodów i zapewni dalszy popyt na płatne usługi AI.
Trzecie pytanie: jak rynek obecnie wycenia AI? Goldman Sachs uważa, że niepewność co do trwałości zysków z AI jest już częściowo uwzględniona w cenach akcji. Średni wskaźnik forward price-to-earnings dla akcji firm zajmujących się infrastrukturą AI spadł z 32 w kwietniu tego roku do 22, co oznacza, że rynek stosuje już dyskonto wobec wyceny tych spółek.
Kolejny przykład to sektor półprzewodników. Marża brutto akcji firm z segmentu pamięci wynosi ponad dwa razy więcej niż średnia historyczna, lecz jest to sektor wybitnie cykliczny, dlatego rynek nie wierzy w trwałość wysokich zysków i przyznaje niskie wyceny — obecnie wskaźnik price-to-earnings dla firm pamięciowych to około 4, czyli połowa średniej z ostatnich 15 lat. Z kolei firmy projektujące układy scalone nie odbiegają aż tak bardzo od historycznych poziomów zysków, więc nawet jeśli zyski spadną, będzie to ograniczone.
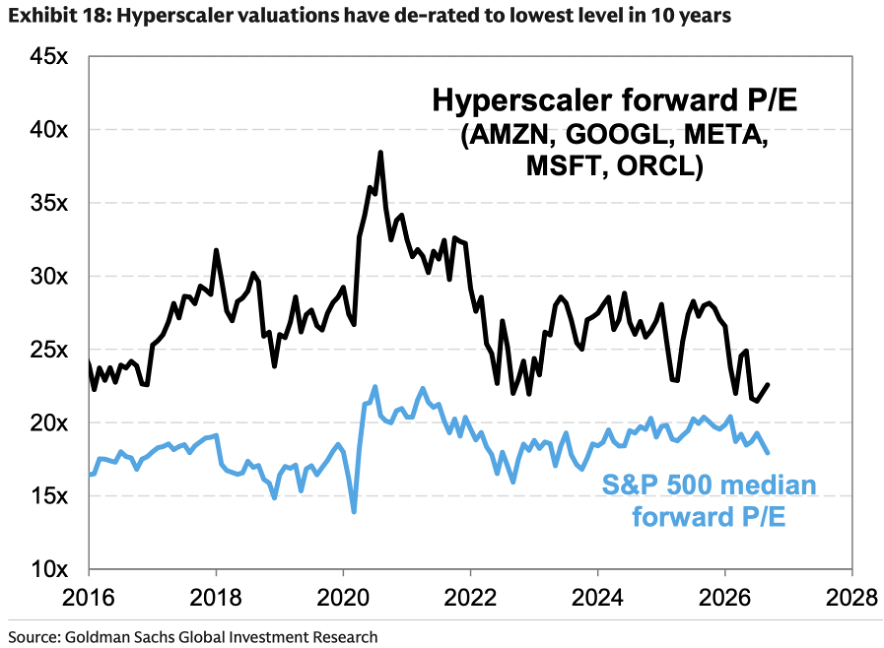
Jeśli chodzi o pięciu głównych dostawców chmury, Goldman Sachs uważa, że do ponownego przewodzenia rynkowi potrzebne są trzy czynniki: spowolnienie wzrostu gospodarczego, rozpoczęcie materializacji inwestycji AI oraz spowolnienie tempa wzrostu wydatków kapitałowych. Te trzy elementy stopniowo się realizują. Obecnie wskaźnik forward price-to-earnings dla tych firm jest najniższy od ponad dekady; Goldman Sachs sądzi, że wraz ze wzrostem przychodów i wolniejszym tempem wzrostu inwestycji poprawią się przepływy pieniężne, co wpłynie korzystnie na wycenę akcji.
W segmencie aplikacji Goldman Sachs przewiduje wyraźną segmentację rynku. Po kilku kwartałach wdrożeń i upowszechnienia będzie można rozpoznać, kto jest zwycięzcą, a kto przegranym. Na razie raporty finansowe firm programistycznych nie wykazują istotnego wpływu AI, a ostatnie odbicie cen akcji dotyczy przede wszystkim firm z IT infrastruktury oraz cyberbezpieczeństwa. Jednak niektóre firmy, utrzymujące klientów przez ich przyzwyczajenia czy nawyki, mogą mieć problem z konkurencją ze strony AI Agent, np. branże ubezpieczeniowe, telekomunikacja, turystyka czy subskrypcje. Portfolio spółek, które Goldman Sachs monitoruje, bazujących na konsumenckiej bezwładności, od premiery Muse we wrześniu, jest o ok. 5 punktów procentowych gorsze od rynku.
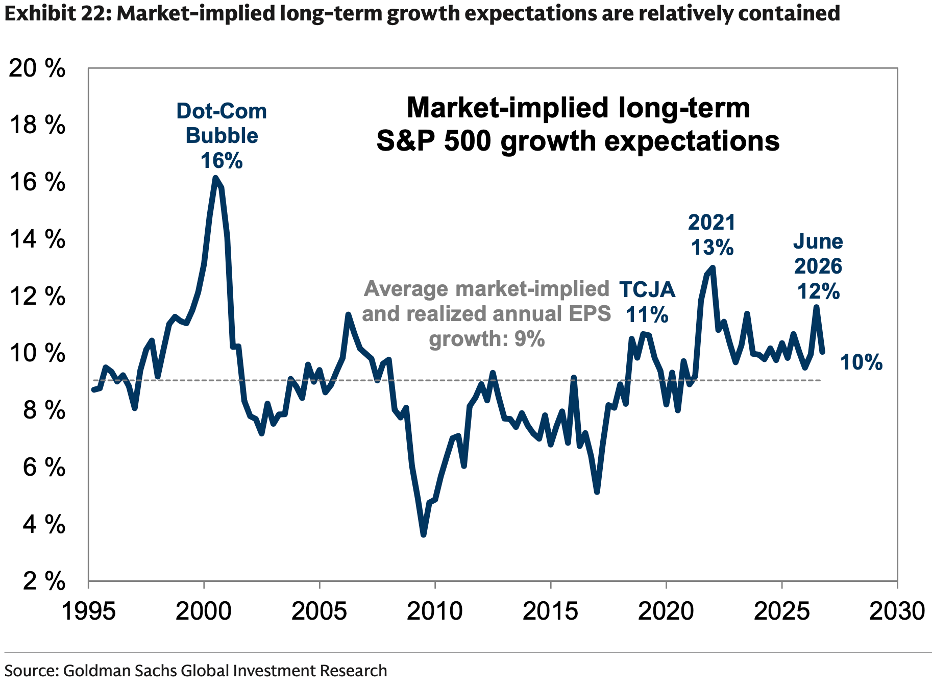
Patrząc na cały rynek akcji, większość firm może dzięki AI zwiększać efektywność i zyski, ale obecne ceny akcji wyrażają jedynie 10% długoterminowych oczekiwań wzrostu, nieznacznie więcej niż średnia historyczna, lecz znacznie mniej niż 16% z czasów bańki internetowej. Goldman Sachs stwierdza, że rynek nie odzwierciedla w pełni wartości generowanej przez AI.
Dobrze, skoro tyle opinii Goldman Sachs omówiliśmy, to zespół Meitou w sprawie rozwoju AI ma pogląd bardzo prosty: jesteśmy optymistyczni. Obecne wydatki kapitałowe są duże, ale zwroty również. Wcześniej w Meitou Pro zbudowaliśmy model finansowy do analizy zwrotów inwestycji Google; wyliczyliśmy, że inwestycje w centra danych przynoszą około 30% zwrotu. Ta liczba jest bardzo zbliżona do informacji Amazon o "trzyletnim zwrocie". Dlatego nie martwimy się o rentowność inwestycji.
Co ważniejsze, AI wciąż jest w fazie wczesnego rozwoju — firmy dopiero zaczynają stosować ją w pracy, zwłaszcza narzędzia typu AI Agent dopiero są wdrażane. W miarę wzrostu akceptacji rynkowej, wzrośnie wykorzystanie AI. Ponadto, z rozszerzeniem obszaru zastosowań i dalszą rozbudową infrastruktury, pojawią się coraz silniejsze efekty skali i inwestycje będą jeszcze bardziej opłacalne.
Zatem rozumiemy ostrożność części rynku, ale ogólnie nie obawiamy się. Wraz z dalszym wzrostem przychodów jeszcze wyraźniej będzie widać, że wcześniejsze inwestycje się opłaciły, co pozwoli trendom AI rozwijać się jeszcze bardziej.
Polecane z poprzednich dni
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Według doniesień Anthropic może rozpocząć IPO już w połowie listopada, wycena może sięgnąć 2 bilionów dolarów, planuje debiut na amerykańskiej giełdzie przed Świętem Dziękczynienia.
Według osób zaznajomionych ze sprawą, firma zajmująca się sztuczną inteligencją Anthropic chce jak najszybciej, już w połowie listopada, rozpocząć pierwszą ofertę publiczną akcji i dąży do oficjalnego wejścia na rynek amerykański przed Świętem Dziękczynienia 26 listopada.
Anthropic bliżej wejścia na giełdę: według doniesień, firma dąży do IPO z wyceną 2 bilionów juanów przed Świętem Dziękczynienia, dzień inwestora zaplanowany na 14 października
Według doniesień, Anthropic może rozpocząć roadshow już w listopadzie, starając się zakończyć transakcję giełdową przed Świętem Dziękczynienia w USA, które przypada 26 listopada. 14 października firma zorganizuje dzień inwestora Pre-IPO z potencjalnymi inwestorami i wysłała już zaproszenia do części instytucjonalnych inwestorów. Niektórzy z potencjalnych inwestorów uważają, że uzasadniona wycena firmy może osiągnąć od 1,8 do 2 bilionów dolarów.

Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
Ceny krypto
Więcej


