
Jak przełamać dylemat między longami a shortami dla CNY?

Pod koniec września USDCNH i USDCNY ustabilizowały się i zaczęły odbijać na poziomie 6,69, z przewagą krótkoterminowego momentu wzrostowego; jednocześnie rozbieżność między ceną spot a wyceną opartą o różnicę stóp procentowych stała się skrajnie wyraźna. Zarówno długie, jak i krótkie pozycje na juanie nie są obecnie wygodne.
Długa pozycja na juanie: jednodniowy punkt swapowy o bardzo krótkim terminie do zapadalności wynosi około -4,9 pipsa, co sprawia, że codziennie trzeba ponosić duży koszt carry, a dodatkowo należy się liczyć z faktem, że „tempo aprecjacji jest łagodne, a przestrzeń ograniczona”. Krótka pozycja na juanie: pomimo rekordowego salda handlowego i interwencji z transakcji wymiany walut, każda choćby niewielka zmiana kierunku wiąże się ze stratami z obu stron.
Kurs walutowy miota się między siłą aprecjacyjną a ograniczeniami deprecjacyjnymi — gra na wzrosty ani spadki nie jest łatwa. Zamiast forsować kierunkową strategię, lepiej sprzedawać gamma podczas wzrostów lub korzystać z różnych struktur opcyjnych, by inkasować premie opcyjne, zamieniając „dylemat długich i krótkich pozycji” na stabilny dochód z pozycji sprzedających.
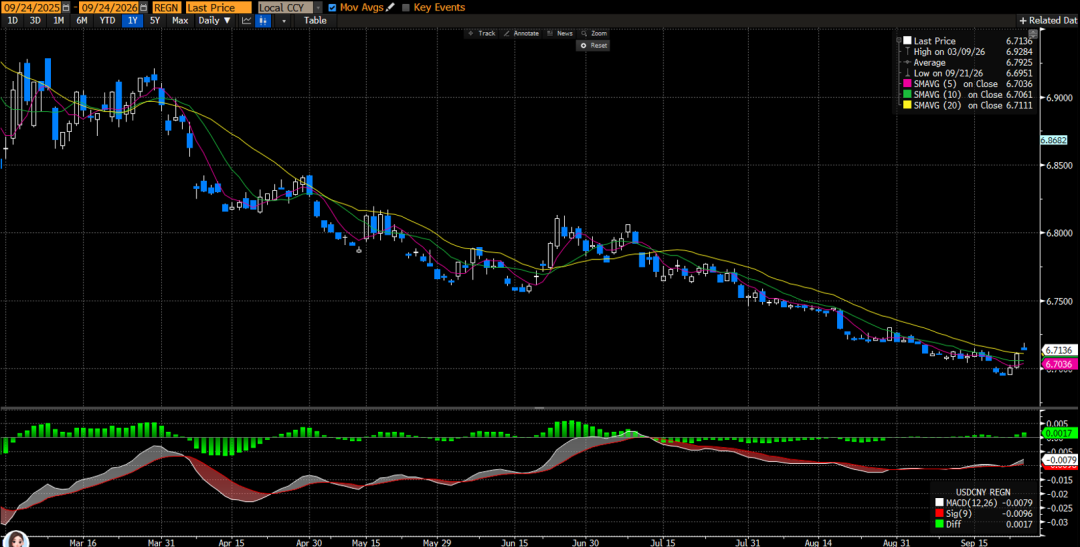
Po pierwsze, patrząc z perspektywy technicznej, krótkoterminowy moment sprzyja dalszemu odreagowaniu. 21 września w trakcie sesji kurs USDCNH osiągnął tegoroczne minimum na poziomie 6,6912, po czym przez trzy dni pod rząd notował wzrosty; 23 września zakończył dzień na 6,7115, powyżej MA10 (6,706) i MA20 (6,711). 24 września zamknięcie wypadło na 6,7159 i do wieczora 27 września wartość nadal była powyżej 6,711. RSI(14) wzrosło z minimum 29 (21 września) do około 50, oddalając się od strefy wyprzedania; słupki MACD po złotym krzyżu z 10 września codziennie się powiększały, a DIF przeciął się w górę z DEA. Główne opory to 6,73–6,75 (MA60 wynosi 6,74 plus psychologiczny poziom okrągłej wartości); po skutecznym wybiciu droga otwiera się do 6,80. Poziomy wsparcia to 6,70 i 6,69.
USDCNH spot z krótkoterminową przewagą wzrostową
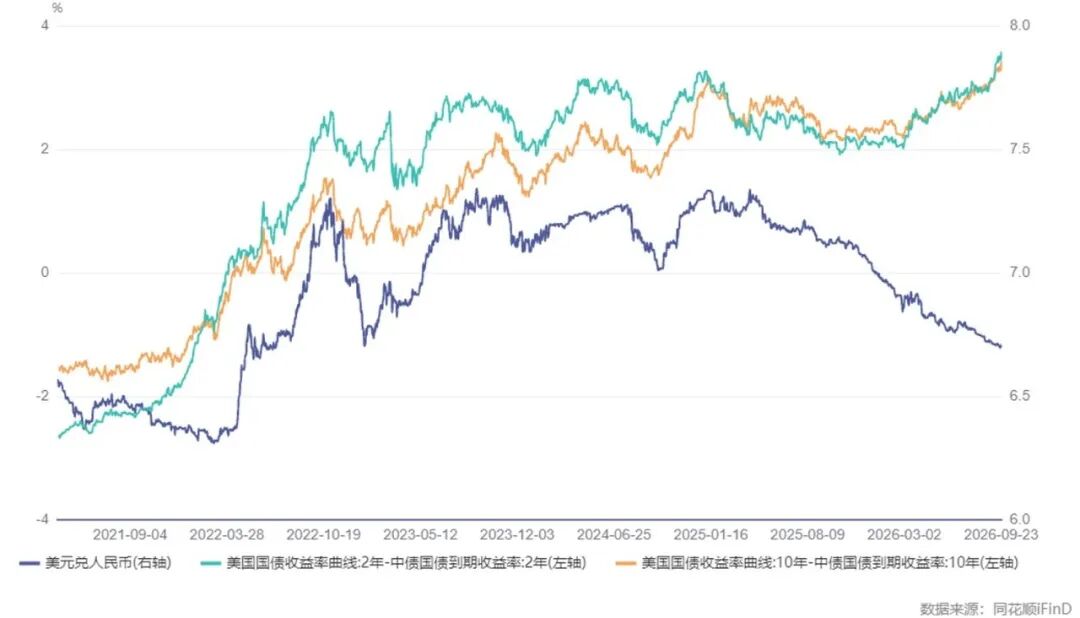
Różnica stóp procentowych to obecnie kluczowy czynnik ograniczający. Przy stabilnych, niskich rentownościach chińskich obligacji, rentowności amerykańskich 10Y i 2Y przekroczyły odpowiednio 5,1% i 4,8%. Nominalna różnica stóp 10Y Chiny–USA jest głęboko ujemna (ok. -340 pb), dla 2Y ujemna różnica osiągnęła ok. -360 pb, co spowodowało obniżenie punktów swapowych rocznych USDCNH i USDCNY do poziomu poniżej -2100 punktów. Rozbieżność między kursem spot a wycenami na podstawie stóp procentowych jest już wystarczająco skrajna, dalsze obstawianie spadków spotu cechuje się niskim potencjałem zysku do ryzyka.
Kurs USD/CNY a znaczne rozbieżności w różnicach stóp procentowych Chiny–USA
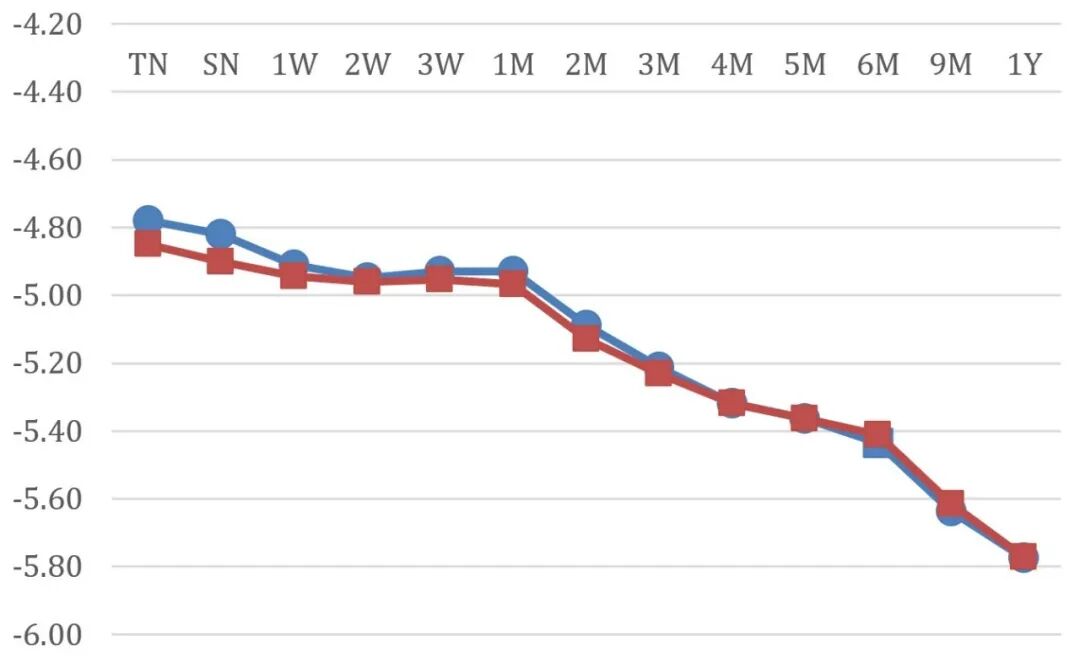
Po wrześniowej podwyżce stóp przez FOMC o 25 pb, implikowany jednodniowy punkt swapowy na krótkich terminach spadł do ok. -4,9 pipsa. To oznacza, że posiadacz długiej pozycji na juanie musi codziennie płacić ok. 4,9 pipsa carry; jeśli kurs przez kilka miesięcy nie spadnie lub spadki będą ograniczone, sama ujemna stopa carry może zniwelować większość zysków. Z drugiej strony, trzymając krótką pozycję na juanie, można co prawda inkasować te odsetki, ale wzrost kursu spot jest ograniczany przez działania banku centralnego i czynniki fundamentalne, a więc zarówno potencjał, jak i tempo ruchu są niewielkie — nie zawsze więc uda się w pełni zrealizować wspomniany carry. Obie strony rynku są karane przez „czas”: jedna płaci, czekając na wzrost, druga zarabia, lecz wzrostów nie ma. Opłacalność pozycji kierunkowych jest niska.
Implied daily swap points dla USDCNY i USDCNH dla różnych terminów
Podsumowując, krótkoterminowo prawdopodobieństwo konsolidacji kursów spot USDCNH i USDCNY jest wyższe, a kontynuacja dotychczasowej strategii trendowego shortowania traci na atrakcyjności. Sugestie dotyczące działań: po pierwsze, nie należy utrzymywać otwartej krótkiej pozycji na spot, lecz poczekać na odbicie w rejon 6,73–6,75 i dopiero wtedy ponownie ocenić opłacalność pozycji krótkiej; po drugie, środowisko niskiej zmienności juana nie ulegnie na razie zmianie, strategie wolatility są korzystniejsze — przy wzroście implied volatility na krótki termin można sprzedawać gamma; po trzecie, biorąc pod uwagę, że nawet jeśli trend aprecjacji juana się utrzyma, zakres wzrostów będzie ograniczony, przy ewentualnych spadkach implied volatility warto rozważyć zakup średnio- i długoterminowych risk reversal w celu rozplanowania pozycji.
BFC Forex Talk
Razem z Tobą w 2026 roku
Serdecznie zapraszamy do kontaktu w wiadomościach prywatnych
Porozmawiaj z nami
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zapadł wyrok przyznający patent o wartości 5,7 miliarda dolarów, Burford Capital (BUR.US) może otrzymać 1,4 miliarda dolarów, a jej akcje wzrosły chwilowo o ponad 12%.
Burford Capital Ltd. wzrosła w poniedziałek o ponad 12%, osiągając największy wzrost w ciągu dnia od końca marca, po tym jak federalna ława przysięgłych wydała werdykt w sprawie dotyczącej patentu związanej z Apple.
Pfizer (PFE.US), BioNTech (BNTX.US) i Moderna (MRNA.US) starają się oddalić pozew dotyczący patentu na mRNA wniesiony przez Monsanto, spółkę zależną od Bayera – sędzia odrzucił wniosek.
Sędzia federalny w stanie Delaware w USA odrzucił w poniedziałek wnioski Pfizer, BioNTech oraz Moderna o oddalenie pozwu. Trzy firmy próbowały odrzucić pozew wniesiony przez niemieckiego giganta farmaceutycznego Bayer, a konkretnie jego oddział Monsanto, dotyczący wykorzystania przez te firmy patentu związanego z technologią mRNA.
Po latach oczekiwania premiera Roadster TESLA (TSLA.US) została przełożona na 15 października z powodu złych warunków pogodowych, które zmusiły organizatorów do odwołania konferencji.
Tesla przełożyła planowaną na ten tydzień prezentację nowej generacji Roadster na 15 października.
Dług i inflacja stają się największymi przeszkodami! Deutsche Bank ostrzega: globalna „polityczna siatka bezpieczeństwa” przestaje działać, a przyszła zmienność rynków może się nasilić.
Deutsche Bank Research podaje w najnowszym raporcie, że wieloletnia masowa interwencja polityczna mająca na celu łagodzenie wstrząsów gospodarczych na światowych rynkach zbliża się do końca. Rosnące zadłużenie państwowe, wysokie stopy procentowe oraz utrzymująca się inflacja osłabiają tradycyjną „siatkę bezpieczeństwa”, którą zapewniały rządy i banki centralne.
Ceny krypto
Więcej


