
Wskazówki z raportów finansowych gigantów technologicznych

Trzej giganci technologiczni przedstawili wyniki tego samego wieczoru; tempo eksplozji segmentu chmury sprawia, że Wall Street na nowo wycenia komercyjny zwrot z inwestycji w AI.
Według informacji od platformy handlowej PursuitWind Trading Desk, 30 kwietnia zespół analityków Morgan Stanley pod przewodnictwem Briana Nowaka opublikował raport, w którym interpretuje najnowsze wyniki finansowe Alphabet (Google), Amazon i Meta. Stwierdzili, że przyspieszenie przychodów gigantów chmury w skali masowej staje się najważniejszym dowodem weryfikującym zwrot z inwestycji (ROIC) w generatywną AI w tym roku.
Google Cloud: Podwójne zaległe zamówienia, sprzedaż chipów TPU nową historią
Google Cloud jest największym zaskoczeniem tego sezonu wyników.
Przychody z jednego kwartału wzrosły o 63% rok do roku, przekraczając oczekiwania kupujących, wynoszące 60%. Wzrost pochodzi z dwóch źródeł: po pierwsze, znaczący wzrost liczby płatnych aktywnych użytkowników Gemini dla przedsiębiorstw w ujęciu miesiąc do miesiąca, liczba tokenów przetwarzanych na minutę przez bezpośrednie API przekracza 16 miliardów; po drugie, ciągle silny popyt na infrastrukturę AI, Google nadal sprzedaje TPU i GPU klientom zewnętrznym.
Jeszcze bardziej zaskakująca jest liczba zaległych zamówień. Zaległe zamówienia Google Cloud na koniec kwartału wzrosły z 243 miliardów USD do 462 miliardów USD, czysty wzrost w jednym kwartale wyniósł 219 miliardów USD, prawie dwukrotnie tyle. Morgan Stanley wskazuje, że za tym stoją zarówno duże kontrakty z prywatnymi laboratoriami, jak i sprzedaż chipów TPU przez Google podmiotom trzecim.
Sprzedaż TPU zewnętrznym klientom – to nowa zmienna. Według szacunków Morgan Stanley, biorąc pod uwagę liczbę sprzedanych chipów i różne ceny jednostkowe, TPU mogło przynieść zaległym zamówieniom w tym kwartale od 20 do 100 miliardów USD (przy założeniu bazowym około 55 miliardów USD). Oznacza to, że Google nie jest już tylko dostawcą usług chmury, ale także sprzedaje sprzęt obliczeniowy – ta logika była wcześniej uznawana za „założenie hossy”, obecnie stała się scenariuszem bazowym.
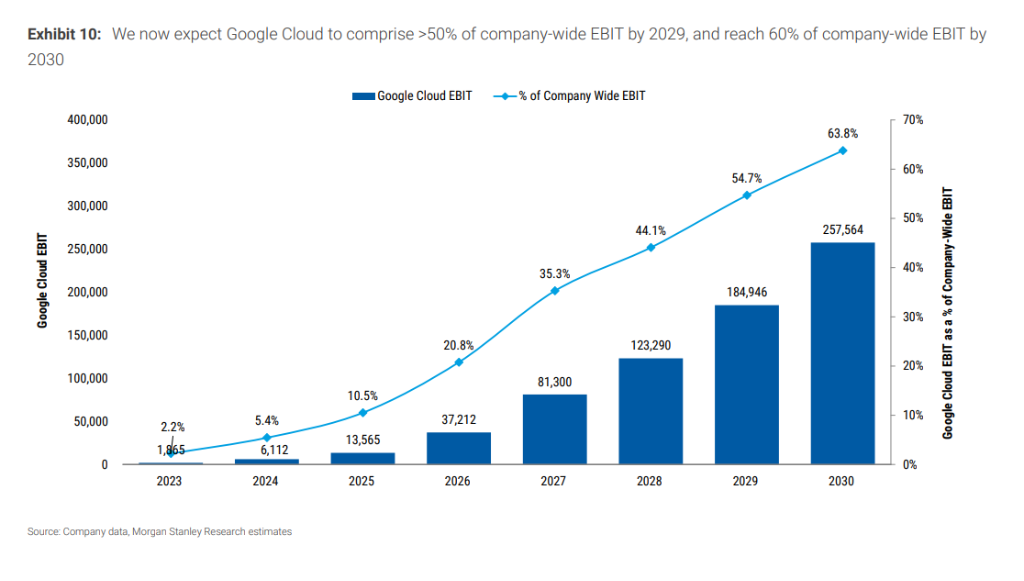
Wpływ finansowy znajduje bezpośrednie odzwierciedlenie w prognozach: Morgan Stanley podniósł prognozę przychodów Google Cloud na 2026/2027 rok odpowiednio o ok. 11%/40%, prognozując wzrost odpowiednio 78%/86%. W dłuższej perspektywie, według obecnego modelu, odsetek EBIT Google Cloud w całkowitym EBIT firmy przekroczy 50% w 2029 roku, a w 2030 roku osiągnie 64%.
Na tej podstawie Morgan Stanley podniósł cenę docelową Google z 330 USD do 375 USD, co odpowiada 24-krotności prognozowanego na 2027 rok zysku na akcję wynoszącego około 15,74 USD, utrzymując rekomendację „akumuluj”. Prognoza EPS na 2027 rok została podniesiona o 14% do około 16 USD.
AWS: Wzrost poniżej oczekiwań, ale zaległe zamówienia pokazują silniejszą przyszłość
AWS odnotował w tym kwartale wzrost o 28% rok do roku, poniżej oczekiwań kupujących, wynoszących około 30%. To najsłabszy punkt w tym raporcie finansowym.
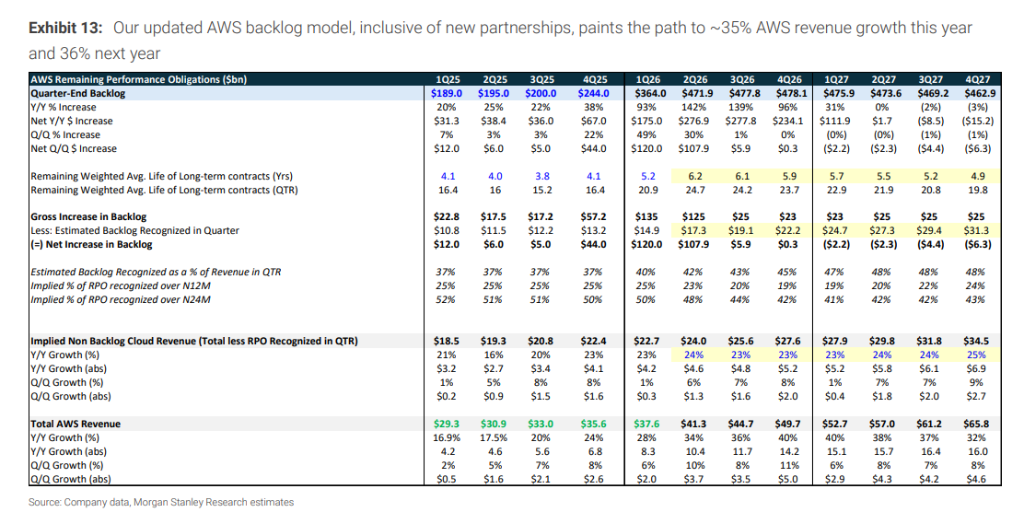
Jednak Morgan Stanley przypomina inwestorom, aby nie patrzyli wyłącznie na dane z jednego kwartału. AWS przyspieszył w porównaniu do poprzedniego kwartału o około 480 punktów bazowych, a zmiana w zaległych zamówieniach mówi jeszcze więcej: na koniec kwartału zaległe zamówienia wzrosły z 244 miliardów USD do 364 miliardów USD, czysty wzrost za jeden kwartał wyniósł 120 miliardów USD, co przekracza wcześniejsze prognozy Morgan Stanley wynoszące około 350 miliardów USD i pochodzi głównie z dużych kontraktów z prywatnymi laboratoriami oraz nowych biznesów.
Morgan Stanley prognozuje, że wraz z uwolnieniem zdolności produkcyjnych, AWS przyspieszy jeszcze bardziej, osiągając 35%/36% wzrostu odpowiednio w 2026/2027 roku.
Segment detaliczny Amazon także przekroczył oczekiwania: EBIT w Ameryce Północnej w pierwszym kwartale był o około miliard USD wyższy niż prognozowano, wzrost jednostkowy rok do roku wyniósł około 15%, przekraczając prognozy o około 400 punktów bazowych, a koszty realizacji i dostawy były o 2% niższe niż oczekiwano.
Połączając segment chmury i detaliczny, Morgan Stanley podniósł prognozę EPS Amazon na 2027 rok o około 9%, do około 11,3 USD, oraz cenę docelową z 300 USD do 330 USD, co odpowiada wskaźnikowi P/E około 29, utrzymując rekomendację „akumuluj”.
META: Stabilna reklama, ale brak atutu chmury
Sytuacja META różni się od Google i Amazon.
Przychody za pierwszy kwartał wyniosły 5,631 miliarda USD, nieco poniżej oczekiwań wynoszących 5,676 miliarda USD, ale kluczowe wskaźniki reklamowe ciągle się poprawiają: czas oglądania filmów na Facebooku wzrósł w jednym kwartale o ponad 8% – największy wzrost od czterech lat; czas Instagram Reels wzrósł o 10%; średnia cena reklamy globalnej wzrosła o 12% rok do roku; liczba wyświetleń reklam wzrosła o 19% w skali roku.
Skorygowana marża EBITDA wyniosła 62%, znacząco przewyższając oczekiwania, wynoszące 56,3%.
Morgan Stanley wskazuje jednak, że META nie posiada segmentu wysokiego wzrostu, który mógłby bezpośrednio udowodnić zwrot z inwestycji w AI, jak Google Cloud czy AWS, ani nie ma widoczności przychodów z wyprzedzeniem. Dlatego kluczowe dla dalszej wyceny akcji META jest komercjalizacja nowych produktów kierowanych przez Muse (np. osobisty asystent AI dla zakupów), a także zmiana wskaźników adopcji i płatnych użytkowników.
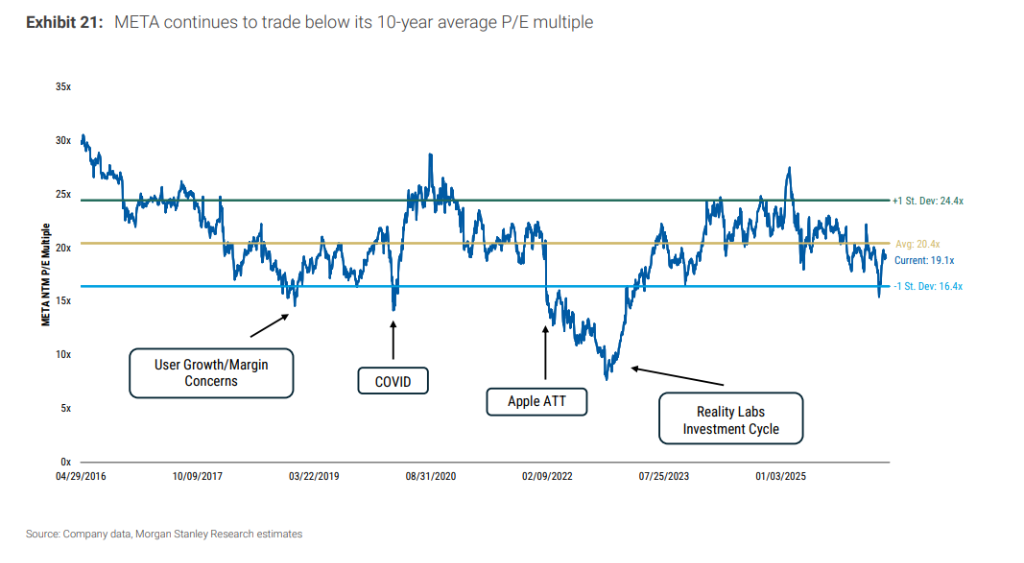
Morgan Stanley zaznacza także, że wewnętrzna notatka META wskazuje, iż zarząd planuje zwolnić około 10% załogi (około 8000 osób) oraz zamknąć około 6000 wakatów (kolejne 8% redukcji zatrudnienia). Każde 10% redukcji załogi ma zwiększyć EPS na 2027 rok o od 0,50 do 1,50 USD. Obecnie bazowa prognoza Morgan Stanley dla EPS META na 2027 rok wynosi około 34 USD, cena docelowa 775 USD, wskaźnik P/E około 23, rekomendacja „akumuluj”.
Wydatki kapitałowe: w 2027 roku przekroczą bilion USD
Za szybkim wzrostem segmentu chmury stoją nieustające inwestycje kapitałowe.
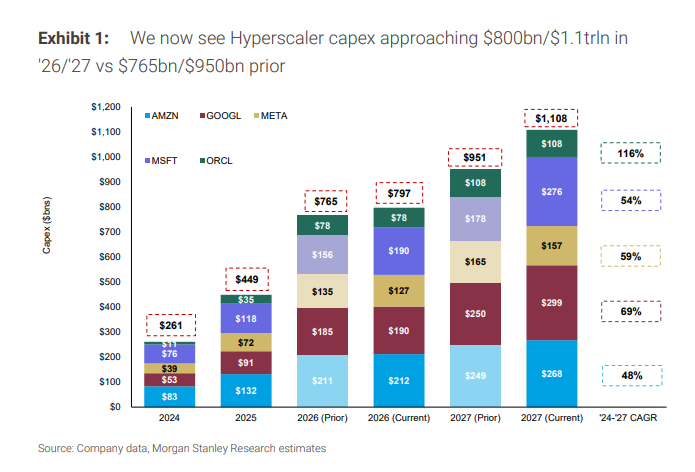
Według najnowszych prognoz Morgan Stanley, pięciu największych gigantów chmury (Amazon, Google, Meta, Microsoft, Oracle) wyda łącznie około 800 miliardów USD na inwestycje kapitałowe w 2026 roku, a w 2027 roku wydatki przekroczą 1,1 biliona USD, w porównaniu do wcześniejszych prognoz wynoszących 950 miliardów USD.
W szczegółach dotyczących pojedynczych firm: Google podniósł górny limit inwestycji kapitałowych na 2026 rok o 5 miliardów USD; Morgan Stanley przewiduje, że wydatki Google/Amazon na centra danych w 2027 roku wyniosą odpowiednio 300 miliardów/225 miliardów USD.
Logika tej inwestycji jest następująca: najpierw ciężkie inwestycje, budowa zdolności produkcyjnej, a potem zwrot dzięki skalowalnym przychodom i ROIC. Nagły wzrost zaległych zamówień to bezpośredni dowód na skuteczność tej strategii.
Struktura rynku chmury: Google po raz pierwszy przewyższa AWS i Azure w kwartalnym wzroście przychodów
Patrząc na kwartalny przyrost przychodów jako „wskaźnik udziału w rynku”, w pierwszym kwartale Google Cloud przybyło 2,3 miliarda USD, AWS 2 miliardy USD, a Azure 1,9 miliarda USD.
To godny uwagi sygnał – Google Cloud po raz pierwszy w jednym kwartale przewyższyło AWS i Azure.
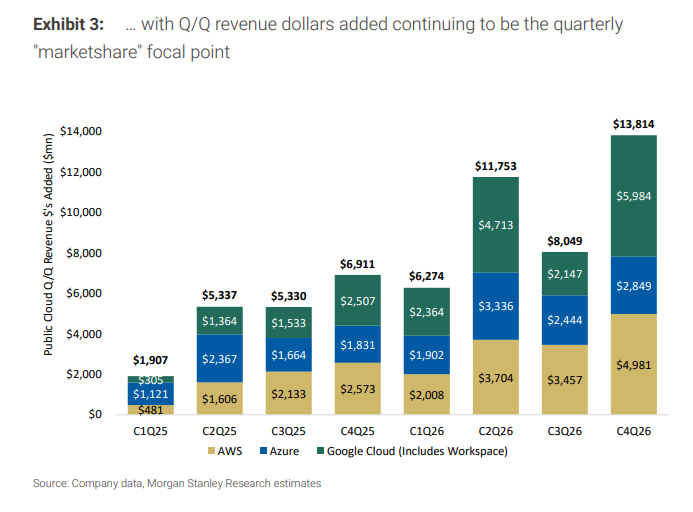
Sumując, zaległe zamówienia trzech dostawców chmury na koniec kwartału przekroczyły 1,5 biliona USD, co jasno wskazuje na ciągły wzrost popytu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Przed raportem za trzeci kwartał, Samsung Electronics i SK Hynix stoją w obliczu „bardzo wysokich oczekiwań”, sprawdzając „globalny handel AI”.
Fala AI napędza globalny "supercykl" półprzewodników, a łączny zysk operacyjny Samsunga i SK Hynix w trzecim kwartale może zbliżyć się do historycznego rekordu 190 bilionów wonów południowokoreańskich. Walka o HBM4 staje się coraz bardziej zacięta, inteligentne AI podnosi zapotrzebowanie na przepustowość pamięci dziesięciokrotnie, a pamięć staje się prawdziwą "krwią" centrów danych AI. Dwa nadchodzące sprawozdania finansowe zadecydują, czy ten boom jest tylko chwilowym zjawiskiem, czy też przyniesie strukturalną transformację w infrastrukturze technologicznej.

Dyrektor Meta AI Alexandr Wang: Dlaczego chcę stworzyć Muse
Muse w ciągu 12 dni od uruchomienia zgromadził 2,8 miliona pobrań, przewyższając ChatGPT w analogicznym okresie, a w jednym dniu ustanowił rekord USA z 264 tysiącami pobrań — co spowodowało wzrost wartości rynkowej Meta o 234 miliardy dolarów. Za tym sukcesem stoi otwarty list głównego dyrektora ds. sztucznej inteligencji, Alexandr Wang, dotyczący "ludzkich pragnień" oraz przejęcie, które kiedyś było wyśmiewane jako "szalone" — zakup za 14,3 miliarda dolarów przez Zuckerberga: dziś wygląda na to, że była to najkorzystniejsza transakcja kadrowa w historii Doliny Krzemowej.
UBS: Utrzymuje neutralną ocenę Tesla (TSLA.US), cena docelowa 385 dolarów, logika wyceny akcji zdominowana przez narrację AI
UBS prognozuje, że globalna liczba dostaw Tesli w trzecim kwartale 2026 roku (3Q26) wyniesie około 470 tysięcy pojazdów, co oznacza spadek o 5% rok do roku oraz o 1% w ujęciu kwartalnym.
Szaleństwo AI opiera się „5% rentowności amerykańskich obligacji”! Nasdaq osiąga nowe rekordy, wzmacniając układ „80/20”, Wall Street dokonuje ponownej oceny proporcji akcji i obligacji
Rentowność 30-letnich amerykańskich obligacji skarbowych osiągnęła chwilowo około 5,53%, co jest najwyższym poziomem od 2004 roku, a Brent nadal utrzymuje się powyżej 100 dolarów za baryłkę. Aktywa wysokiego ryzyka ponownie wytrzymały presję, co odzwierciedla przekonanie inwestorów, że komercjalizacja zastosowań AI oraz wzrost zysków przedsiębiorstw mogą w pewnym stopniu zrównoważyć wzrost kosztów finansowania i stopy dyskontowe.
Ceny krypto
Więcej


