
Morgan Stanley: Dlaczego opłacalność kupowania pamięci masowej jest lepsza niż kupowania CPU?

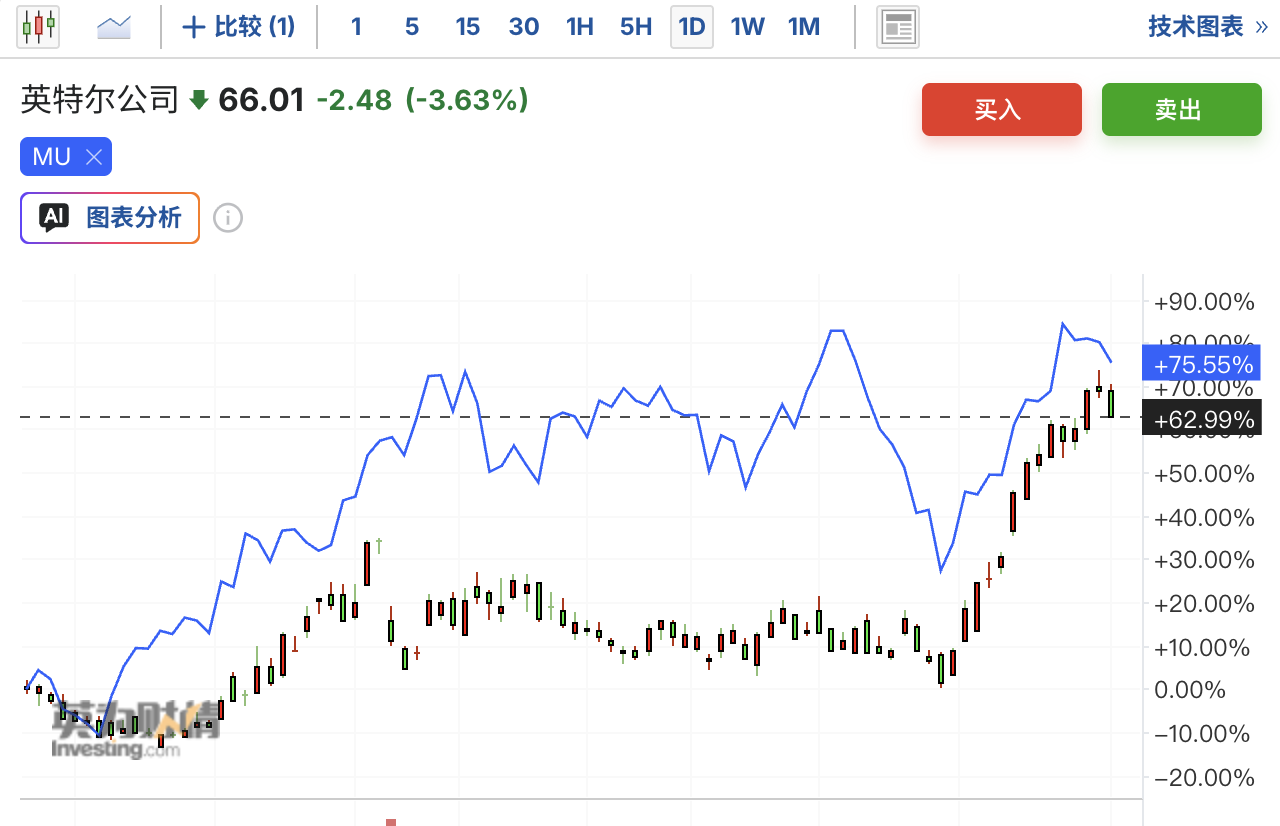
Fala agentów AI przyspiesza wzrost zapotrzebowania na CPU, jednak Morgan Stanley uważa, że w porównaniu z bezpośrednią inwestycją w Intel lub AMD, lepszy stosunek ryzyka do zysku daje uchwycenie tego trendu poprzez akcje firm zajmujących się pamięciami, takich jak Micron i SanDisk.
Według Trading Desk, Morgan Stanley opublikował 20 kwietnia raport dotyczący sektora półprzewodników, wskazując, że najnowsze wyzwania w planach rozwoju serwerów Intela oraz niepewność strategii foundry, a także to, że kurs akcji AMD jest napędzany głównie przez GPU, a nie CPU, sprawiają, że logiczne inwestowanie bezpośrednio w akcje CPU staje się coraz bardziej skomplikowane.
Równocześnie wskazano, że pamięci są nie tylko bezpośrednim beneficjentem przyspieszenia popytu na CPU, ale również korzystają z kilku trendów strukturalnych, takich jak eksplozja popytu na HBM oraz dyski SSD klasy enterprise (eSSD).
Zapewnienie pamięci przez hiperskalowe firmy chmurowe do centrów danych pozostanie napięte przynajmniej do końca 2027 roku, a luka w podaży jest na bardzo wczesnym etapie. Równocześnie, długoterminowe umowy zakupowe pomiędzy dostawcami pamięci a klientami są realizowane coraz szybciej, co przyniesie realny dopływ gotówki z zaliczek.
Popyt na CPU przyspiesza, ale bezpośrednie ścieżki zyskują na złożoności
Długoterminowy wzrost popytu na CPU szacuje się na około 30% do 40%, znacznie powyżej historycznych poziomów, lecz nadal poniżej oczekiwań rynku wobec wzrostu GPU.
Po stronie podaży, zdolności produkcyjne Intela są wyraźnie niewystarczające. Równoległe przyspieszenie po stronie popytu i ograniczenia po stronie podaży utrudniają ilościową ocenę ogólnego trendu.
Co ważniejsze, zarówno dla Intela jak i AMD, choć działalność serwerowa jest kluczowa dla perspektyw zysków, wyceny akcji obu firm nie opierają się tylko na CPU serwerowych — tematem przewodnim inwestycji w Intela jest bardziej foundry, zaś długofalowa narracja AMD koncentruje się na GPU.
Ta rzeczywistość sprawia, że prosta zależność "dobre perspektywy dla CPU = kupuj akcje CPU" nie działa.
Intel: logika podwyżek w serwerach się broni, ale zagrożenia w roadmapie pozostają
Logika podwyższenia ceny docelowej Intela opiera się na wzroście średniej ceny sprzedaży (ASP) serwerów oraz wzroście wolumenu dostaw. Przewiduje się, że przychody Intela z działu data center i AI (DCAI) w 2026 roku wyniosą około 21,8 mld USD, czyli o 30% więcej rok do roku, z 14% wzrostem dostaw jednostek serwerowych i 20% wzrostem ASP.
Jednak Intel raczej nie odzyska istotnej części udziału w rynku utraconego na rzecz AMD. Ich nowa generacja serwerowych produktów Diamond Rapids ma wyraźne wady, a negatywne opinie pochodzą bezpośrednio z branżowych kanałów.
Platforma Venice AMD jest natomiast uznawana za "wyraźny, znaczący postęp" i korzysta z procesu TSMC N2, przy czym nie ma problemów z dostawami, więc logika Intela oparta na przewadze własnych zakładów waflowych nie działa.
Jednocześnie przewiduje się, że działalność PC Intela będzie pod presją, a przychody ze stacjonarnych komputerów w 2026 roku spadną rok do roku o 16%, a z laptopów o 8%, głównie na skutek wzrostu cen GPU, kurczenia się rynku DIY oraz wzrostu udziału AMD.
Ponadto, długoterminowe perspektywy działalności foundry Intela są nadal oceniane sceptycznie — prawdopodobieństwo pozytywnego DCF „nadal odległe”, choć współpraca z Terafab pozostaje pod pewną obserwacją.
AMD: przewaga produktowa, lecz to GPU napędza kurs akcji
AMD posiada silniejszy asortyment w rynku serwerowych CPU i jest największym beneficjentem dobrej koniunktury, a oczekuje się dalszego powiększania udziału na rynku uniwersalnych CPU dzięki platformie Venice.
Jednak fundamentalnym paradoksem kursu akcji AMD jest to, że większość celu przychodów na 2030 rok pochodzi z działu GPU, dlatego też poprawa w tym segmencie jest kluczowa dla wzrostu kursu.
Doświadczenia z poprzedniego kwartału potwierdzają tę tezę — choć wyniki w serwerach były dobre, to przez koncentrację rynku na GPU, kurs akcji mocno się cofnął.
Jeśli chodzi o marżę brutto, zarząd wypowiada się ostrożnie o trendach po pierwszym kwartale, gdyż AMD musi przeznaczyć część procesorów CPU na wsparcie ekosystemu GPU, co może oznaczać ukierunkowane obniżki cen, ograniczając poprawę rentowności ogółem.
Akcje spółek pamięciowych: niska wycena i wielorakie korzyści, najlepszy stosunek zysku do ryzyka
Micron i SanDisk to główne propozycje w ekspozycji na trend popytu na CPU i AI, z kluczowym argumentem w postaci wyraźnej przewagi wyceny. Według prognoz na 2026 rok z raportu, MU i SNDK są obecnie wyceniane odpowiednio na ok. 5,7x i 11,5x zysku, a ich potencjał wzrostowy jest wyraźnie widoczny.
Po stronie popytu, hiperskalowi dostawcy chmurowi przynajmniej do 2027 roku nie będą w stanie pokryć zapotrzebowania na pamięć w centrach danych, a luka popytowo-podażowa jest "na bardzo wczesnym etapie".
Okazjonalne osłabienie cen na rynku natychmiastowym (np. detaliczne moduły after market) nie ma związku ze strukturalnymi niedoborami w centrach danych i nie powinno być traktowane jako wyznacznik.
Jeśli chodzi o długoterminowe umowy, oczekuje się, że w tym roku pojawią się wyraźne dowody (w postaci dużych wpływów gotówkowych i przychodów rozliczanych w czasie), że umowy przedpłacone są realizowane w praktyce.
Cena docelowa dla Micron to 520 USD, dla SanDisk 690 USD, oba z podtrzymaną rekomendacją „kupuj”. Przy założeniu, że AI agenci przyspieszą popyt na CPU, akcje spółek pamięciowych oferują najlepszy stosunek zysku do ryzyka.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Gdy Meta i Alphabet martwią rynek rosnącymi wydatkami na AI, Microsoft (MSFT.US) prezentuje przepływy pieniężne przekraczające 10 miliardów dolarów jako „zabezpieczenie”, a komercjalizacja AI przechodzi od historii do zysków.
Microsoft opublikował wyniki za pierwszy kwartał roku fiskalnego 2027 (zakończony 30 września 2026) po zamknięciu rynku amerykańskiego w środę czasu wschodniego. Przychody, zysk na akcję oraz tempo wzrostu Azure przekroczyły wszystkie kluczowe oczekiwania rynku.
Wall Street „zastanawia się” nad wypowiedzią Walsh: sugeruje dalsze podwyżki stóp, ale nie będą one znaczące
Na konferencji prasowej Walsh, opierając się na mocnych danych gospodarczych (wzrost PKB powyżej 3%, dwucyfrowy wzrost inwestycji), odmówił określenia obecnych warunków finansowych jako „zaostrzone”, co rynek zinterpretował jako sygnał potrzeby dalszych podwyżek stóp procentowych, choć ich zakres ma być ograniczony. Dwie wewnętrzne osoby głosowały przeciw, a jastrzębi członkowie komitetu byli za, co sugeruje, że większość przewiduje kolejną podwyżkę w grudniu. Rynek futures już wycenił po jednej podwyżce w grudniu i w marcu przyszłego roku.
Sześć lat inflacji pod presją, dwa głosy sprzeciwu wywierają nacisk: podwyżka stóp przez Fed w grudniu jest już „załadowana”, czy w marcu przyszłego roku nadejdzie kolejna?
Rezerwa Federalna pozostawiła stopy procentowe bez zmian, a Waller zasugerował, że w grudniu może dojść do kolejnej podwyżki, a na początku 2027 roku możliwe są dalsze podwyżki; inflacja nie osiągnęła celu od sześciu lat, a kontrakty terminowe już obstawiają podwyżki stóp w grudniu i marcu.
Oracle zobowiązuje się, że zakłady na sztuczną inteligencję przyniosą zwrot szybciej niż oczekiwano, prognozuje dodatni wolny przepływ środków pieniężnych w drugiej połowie roku fiskalnego 2028 oraz zapowiada zmniejszenie nakładów inwestycyjnych w roku fiskalnym 2029.
Dyrektor finansowy Oracle, Hilary Maxson, podczas Dnia Inwestora, powiedziała, że Oracle przewiduje, iż wolne przepływy pieniężne staną się dodatnie w drugiej połowie roku fiskalnego 2028, a w roku fiskalnym 2029 przekroczą 30 miliardów dolarów — podczas gdy rynek wcześniej oczekiwał, że ten wskaźnik stanie się dodatni dopiero w roku fiskalnym 2030. Jednocześnie przewiduje, że nakłady inwestycyjne w roku fiskalnym 2029 spadną, a górny limit dodatkowego finansowania przed rokiem fiskalnym 2030 został ustalony na 20 miliardów dolarów. Po tych informacjach, akcje Oracle wzrosły chwilowo o ponad 13%.
Ceny krypto
Więcej


