
39 amerykańskich firm programistycznych zostało całkowicie wyeliminowanych!
Od 2026 roku do dziś,39 spółek SaaS notowanych na amerykańskiej giełdzie SaaS zanotowało spadki, bez wyjątku.
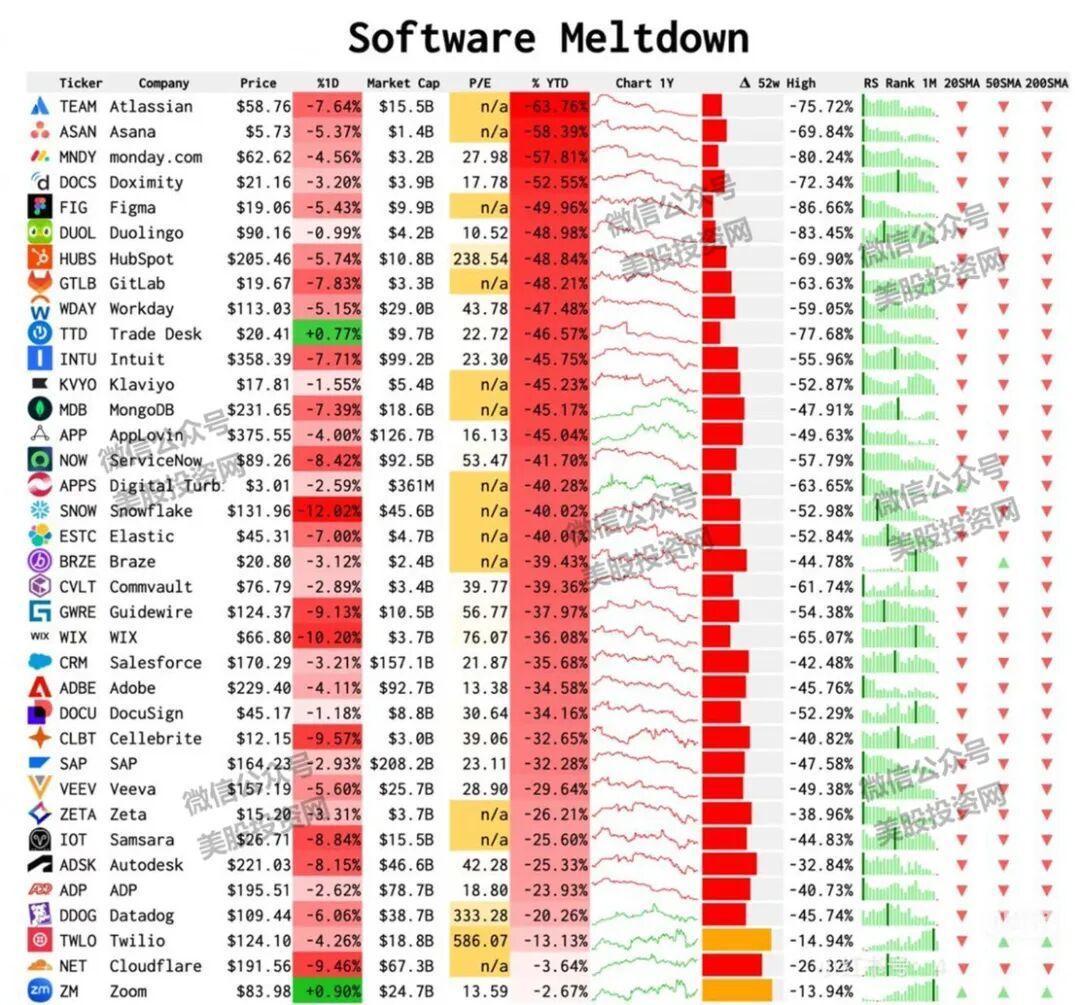
Dane na tym wykresie zdecydowanie ukazują dramatyzm sytuacji w branży SaaS. Giganci projektów jakAtlassian (-63.76%),Asana (-58.39%) oraz Monday.com (-57.81%) są szczególnie zauważalni przez duże spadki od początku roku.
Portal inwestycyjny USA wysunął tezę, że „AI Agent zjada tradycyjne narzędzia do zarządzania projektami”, trafiając w rzeczywiste i gwałtowne zmiany technologiczne, które mają obecnie miejsce.
AI zagraża tradycyjnym SaaS w coraz większym stopniu
Kluczowa wartość tradycyjnego zarządzania projektami — ręczne śledzenie, aktualizacja statusów, przeciąganie kart na kanbanie — to właśnie czynności, któreAI Agent został stworzony, by automatyzować.
Wraz z tym, jak autonomiczne agenty mogą czytać maile, czaty i commitsy w kodzie oraz na bieżąco aktualizować statusy projektów i przydzielać zadania, narzędzia opierające się na modelu „per-seat” (według liczby użytkowników) i ręcznego wprowadzania danych stoją w obliczu egzystencjalnego zagrożenia.
Rynek właśnie przez tę obawę radicalnie przeszacowuje te spółki — ich kluczowe workflow mogą wkrótce zostać zdegradowane do towaru przezAI .
Szersza rzeczywistość: to nie tylkoAI
Mimo to, choć AI jest wielką katalizą, przypisywanie całego „załamania” branży SaaS wyłącznie temu czynnikowi jest zbytnim uproszczeniem. Tak poważne spadki są zazwyczaj wynikiem nakładania się kilku poważnych czynników:
1) Wycenianie bliżej rzeczywistości
Wiele firm SaaS w czasach szybkiego wzrostu handlowało przy bardzo wysokim wskaźniku cena/sprzedaż (PS). Ten wykres w dużej mierze pokazuje bolesną drogę regresji do średniej — rynek nie jest już chętny płacić premię za wzrost, który nie przynosi szybkiego zysku.
2) Redukcja liczby stanowisk (Seat Contraction)
Firmy dokładnie analizują swoje budżetyIT :
Masa cięcia narzędzi programowych
Usuwanie duplikatów i konsolidacja funkcji
Redukcja liczby kont SaaS
Ten trend zaczął się już zanim AIosiągnęła dojrzałość.
3) Rynek „wyników”
Inwestorzy są teraz bardzo niecierpliwi wobec „tradycyjnych”SaaS.
Jeśli jakaś firma nie może udowodnić:
Że nie chodzi tylko o „dodanie funkcji AI”
Lecz potrafi się rzeczywiście przekształcić w platformę AI-first
Nie tracąc przy tym marży
To reakcja rynku jest jasna: wyprzedaje akcje, dopiero potem czeka na wyjaśnienia.
Które wybrałeś?
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Nomura ostrzega: Indeksy amerykańskich akcji są „poważnie zniekształcone”, dziesięć akcji odpowiada za 70% wzrostu S&P, należy uważać na nowe zagrożenie związane z olejem napędowym
McElligott uważa, że indeks S&P 500 znajduje się w stanie „iluzorycznego boomu”: 85% jego komponentów już się skorygowało (1/6 z nich straciło połowę wartości). Co bardziej niebezpieczne, obecna niska korelacja rynkowa wystąpiła w historii jedynie tuż przed kryzysem finansowym w 2007 roku oraz podczas „dnia zagłady zmienności” w 2018 roku. Rynek stoi w obliczu dwóch głównych zagrożeń: po pierwsze, rozczarowujące przychody OpenAI (osiągnięto tylko 30% oczekiwań), co podważa fundament narracji AI; po drugie, strukturalny niedobór rafinacji sprawia, że „różnica cen diesla = zmienność stóp procentowych” staje się niewidoczną bombą.

Rentowność 10-letnich obligacji USA zbliża się do 5,4%, blask AI nie ukrywa obaw o "nadmuchaną" wartość S&P 500
Za rekordem wszech czasów indeksu S&P 500 stoi fakt, że jedynie 30% jego składników znajduje się powyżej 50-dniowej średniej kroczącej – to najsłabsza szerokość rynku podczas rekordów od 1990 roku. Indeks Russell 2000 spada piąty tydzień z rzędu, a rentowności obligacji śmieciowych wzrosły do 15%. Societe Generale ostrzega: jeśli rentowność amerykańskich obligacji skarbowych wzrośnie do 6%, a cena ropy osiągnie 150 dolarów, S&P 500 może w przyszłym roku spaść o ponad 20%. Ponadto, niektórzy menedżerowie dobrze prosperujących funduszy całkowicie pozbyli się akcji związanych ze sztuczną inteligencją na rzecz sektora energetycznego, otwarcie twierdząc, że wyczerpanie finansowania oznacza „koniec gry”.
Opłaty za transport tankowców osiągnęły najwyższy poziom od sześćdziesięciu lat: przetransportowanie ładunku ropy z USA do Chin jest droższe niż wystrzelenie rakiety!
Koszt frachtu za jedną baryłkę ropy naftowej wzrósł do 41 dolarów, zbliżając się do połowy ceny samej ropy; jednorazowy koszt transportu był nawet wystarczający, by kupić nowy tankowiec. Kryzys na Bliskim Wschodzie spowodował strukturalny niedobór przepustowości w Cieśninie Ormuz, a wydłużenie cyklu obrotu przez przeładunki z statku na statek dodatkowo pogorszyło sytuację. Fracht VLCC wzrósł z rocznej średniej 9,2 miliona dolarów do 77 milionów dolarów, co stanowi ponad ośmiokrotny wzrost. Zyski rafinerii gwałtownie maleją, a średnia cena używanego tankowca osiągnęła rekordowy poziom, rzadko przekraczając cenę nowo wybudowanego statku.

Ceny krypto
Więcej


